


Условия для покупки муниципальных облигаций еще не настали
18 декабря 2014 года
В 2015 г. можно ждать снижения кредитного качества регионов, но федеральные власти как и в 2014 г., наверняка, постараются поддержать их.
В 2015 г. ситуация в экономике, вероятней всего, продолжит ухудшаться, что будет оказывать давление и на бюджетные показатели регионов, в первую очередь на собственные доходы, в частности из-за угрозы сокращения налог на прибыль организаций, который первое ослабление может продемонстрировать уже в 4 кв. 2014 г. В этом свете можно ожидать снижения кредитного качества субъектов РФ, но мы считаем, что федеральные власти предпримут попытки не допустить этого по аналогии
с 2014 г., поддержав регионы за счет безвозмездных перечислений (на 2015 г. запланировано 1,05 трлн руб.) и дешевых бюджетных кредитов (пока утверждено на 2015 г. 150 млрд руб.).
Отметим, что запланированные в федеральном бюджете на 2015 г. размеры поддержки регионов сопоставимы с предыдущими годами и нельзя исключать, что они могут изменяться в сторону повышения в случае необходимости, как это было в 2014 г. В дополнении к этому доходы субъектов РФ могут получить поддержку от «обновленного» налога на имущество физических лиц (с 1 января 2015 г. будет исчисляться по кадастровой стоимости объекта) и специальных сборов с бизнеса.
К тому же федеральный центр пошел на уступки субъектам РФ в 2015 г., снизив темп роста зарплат бюджетников до уровня 5,5% против прежних 10-15%. В то же время, на наш взгляд, в условиях слабой экономики и низких цен на нефть возможность поддержки из федерального бюджета может заметно сократиться. Впрочем, имеющиеся ресурсы и девальвация рубля могут позволить удержать в 2015 г. кредитное качество регионов от резкого снижения, но в дальнейшем – в 2016-2017 гг. ситуация может заметно обостриться, если экономика продолжит оставаться слабой, а федеральные власти не пойдут навстречу субъектам РФ в вопросе социальных обязательств повышения зарплат бюджетникам и регионам придется набирать долги для покрытия дефицита бюджетов. Таким образом, при прочих равных складывается ощущение, что вопрос ухудшения ситуации с кредитоспособностью регионов в той или иной степени отодвигается во времени на более поздние сроки – 2015-2016 гг.
Торговые идеи
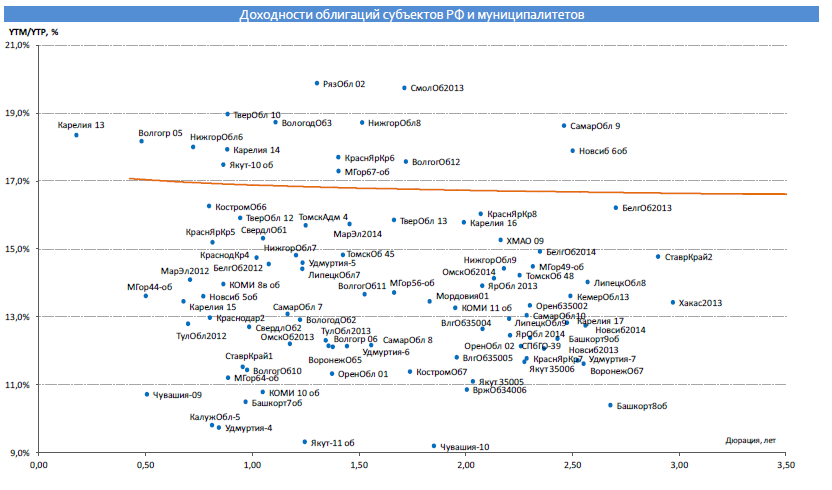
После экстренного повышения ЦБ РФ 16 декабря 2014 г. ключевой ставки сразу на 650 б.п. до 17% для поддержки рубля весь рынок облигаций ждет серьезная переоценка независимо от сегмента. В первую очередь будут корректироваться более ликвидные гособлигации (как минимум на те же 650 б.п.), а следом другие сегменты, в том числе более инертный рынок субфедеральных бондов. В условиях повышенной неопределенности с национальной валютой и высоких ставок мы не рекомендуем облигации регионов к покупке. В данной ситуации стоит дождаться момента, когда рынок субфедерального долга нащупает новые уровни с поправкой на ключевую ставку ЦБ РФ для дальнейшего принятия инвестиционных решений.
- PDF 668 КБ