


Да будет свет
22 ноября 2010 года, D' (Д-штрих),
Сергей Куликов
Статья на сайте-источнике: http://fincake.ru/d/magazines/105/articles/3177
Системный подход к акциям электроэнергетики: D′ оценил самые перспективные компании, приняв во внимание сразу все.
Помимо технических и спекулятивных идей, у электроэнергетической отрасли есть запас идей фундаментальных, которые могут стать драйверами роста котировок уже в ближайшей перспективе. Мы постарались осветить их на примере генерирующих компаний. Для этого пришлось начать с основ: описать структуру и текущее состояние отрасли, перспективы развития, а также самое главное – факторы, которые могут оказать влияние на рост 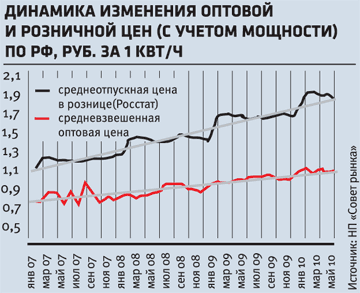 выручки ОГК и ТГК.
Зоны и цены
Электроэнергетическая система России состоит из Единой энергетической системы России (ЕЭС России) и изолированных энергосистем (Камчатский край, северная часть Якутии, Магаданская и Сахалинская области, Чукотский автономный округ). ЕЭС России включает 69 региональных энергосистем, которые образуют семь объединенных энергетических систем (ОЭС). Последние соединены межсистемными высоковольтными линиями электропередачи напряжением 220–500 кВ и выше и работают в синхронном режиме.
Производителями электро- и теплоэнергии на конец прошлого года являлись более 440 тепловых и гидроэлектростанций, а также десять атомных электростанций совокупной установленной мощностью 211,8 ГВт. Все они поставляют электроэнергию на рынок электроэнергии (мощности), который разделен на оптовый (ОРЭМ) и розничный. На оптовом рынке генерирующие компании и импортеры продают электроэнергию и мощность гарантирующим поставщикам и сбытовым компаниям, а также крупным потребителям и экспортерам. На розничном рынке гарантирующие поставщики и сбытовые компании продают электроэнергию и мощность непосредственно конечным потребителям. 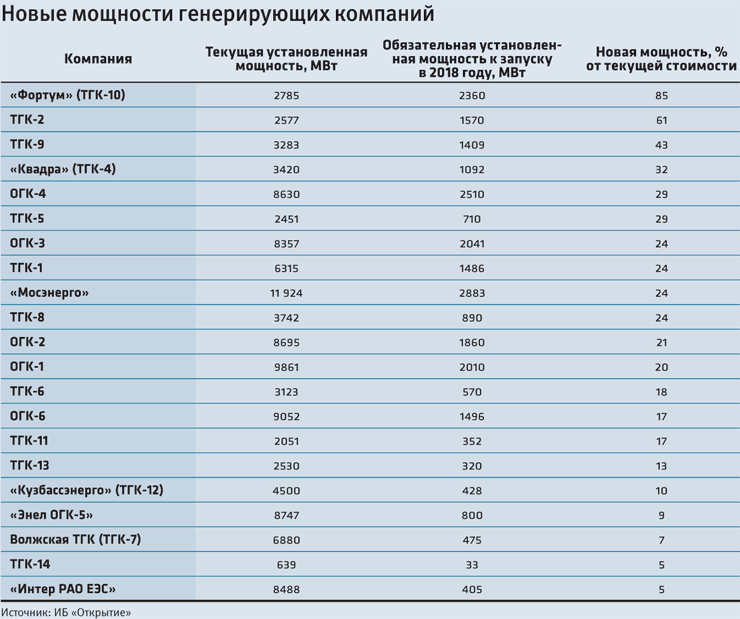
Среднеотпускная розничная цена на электроэнергию выше оптовой (см. график 1). Причина – в издержках сетевых и сбытовых компаний. Причем в структуре конечной (розничной) цены на долю стоимости электроэнергии и мощности на ОРЭМ приходится лишь 58%.
Оптовый рынок функционирует раздельно в двух ценовых и неценовых зонах. Первая ценовая зона (европейская часть РФ и Урал) включает ОЭС Центра, Северо-Запада, Поволжья, Юга и Урала, вторая ценовая зона – ОЭС Сибири. Неценовые зоны включают ОЭС Востока, Калининградскую область, Архангельскую область, Республику Коми (см. график 2). Особенность последних заключается в том, что там нет конкуренции между поставщиками энергии в силу технологических причин (территориальная замкнутость, наличие одного или нескольких поставщиков электроэнергии). На их территории цены полностью регулируются государством.
Первая и вторая ценовые зоны ОРЭМ объединены в 29 зон свободного перетока (ЗСП): 22 в первой ценовой зоне и семь – во второй. ЗСП представляет собой энергосистему, на территории которой отсутствуют технологические ограничения для потребителя. Последний может получать энергию от любой электростанции с аналогичными техническими характеристиками в данной зоне, при этом переток энергии между зонами технологически ограничен.
В ценовых зонах все субъекты могут покупать и продавать электроэнергию (мощность) по свободным рыночным (нерегулируемым) ценам. Состав генерирующего оборудования в ценовых зонах неодинаков, и существуют сетевые ограничения на переток электроэнергии из одной зоны в другую.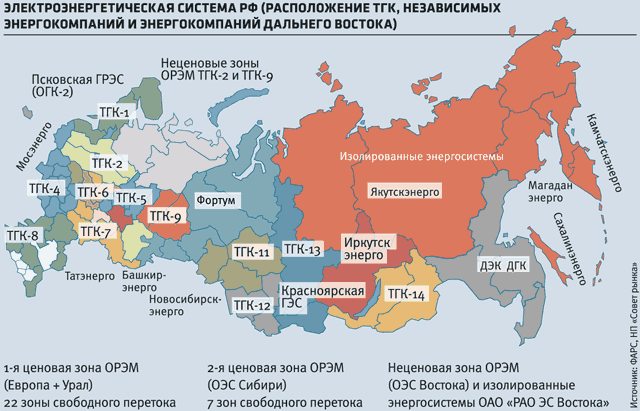
Во второй ценовой зоне энергия дешевле, чем в первой: ведь в Сибири есть гидрогенерирующие мощности с низкой себестоимостью производства электроэнергии, кроме того, причина кроется в соотношении спроса и предложения, факторах сезонности и сетевых ограничениях.
Проще договориться
Понятно, что истинной конкуренции на рынке электроэнергии пока нет. Так, в начале сентября ФАС установила, что в 26 из 29 ЗСП имеет место высокий уровень концентрации товарного рынка и, соответственно, недостаточная конкуренция. Лишь в трех ЗСП (Сибири, Урала, Центра), на которые приходится более 40% всех мощностей на конкурентном рынке и более 50% всей территории, уровень концентрации умеренный.
Согласно исследованию, проведенному доцентом Финансовой академии при правительстве РФ Аркадием Трачуком ("Риски роста концентрации субъектов на рынке электроэнергии", см. "Энергорынок", №3, 2010), по состоянию на 2008 год рынок электроэнергии и мощности в России может быть охарактеризован как "скоординированная олигополия". "На практике, – поясняет эксперт, – это означает, что ценовые стратегии генерирующих компаний оказываются жестко взаимозависимыми, и поэтому конкуренция на РСВ (“рынок на сутки вперед”, собственно конкурентный рынок. – Прим. D′) весьма условна, а ценовые сигналы малопригодны для формирования субъектами своей инвестиционной политики". Более того, согласно тому же исследованию, практически отсутствует конкуренция и со стороны покупателей. Около 50% общего количества покупателей на ОРЭМ, отмечает автор статьи, составляют гарантирующие поставщики (ГП). В совокупном объеме спроса их доля может достигать и 80%, остальные – крупные конечные потребители и энергосбытовые компании, не получившие статус ГП.
Таким образом, двум-трем компаниям-поставщикам легче договориться, а не заниматься эффективностью своего бизнеса.
Будет ли дорожать энергия?
Основным источником дохода генерирующих компаний является продажа электроэнергии, мощности и тепловой энергии. Продажа электроэнергии (покрывает переменные затраты, в основном, топливные расходы) происходит на ОРЭМ. Тут рост цен не гарантирован и будет зависеть от макроэкономической ситуации и вмешательства регулирующих органов, что трудно прогнозируемо. Подстегнуть рост может прекращение 1 января 2010 года действия закона о государственном регулировании тарифов. С этой даты система регулирования цен сохранится лишь для электроэнергии, поставляемой населению (до 2015 года) и на территориях, не объединенных в ценовые зоны оптового рынка. Однако в настоящий момент нерегулируемый сегмент ОРЭМ уже составляет 80%. Вызовет ли полная отмена госрегулирования в электроэнергетике повышение цен на электроэнергию?
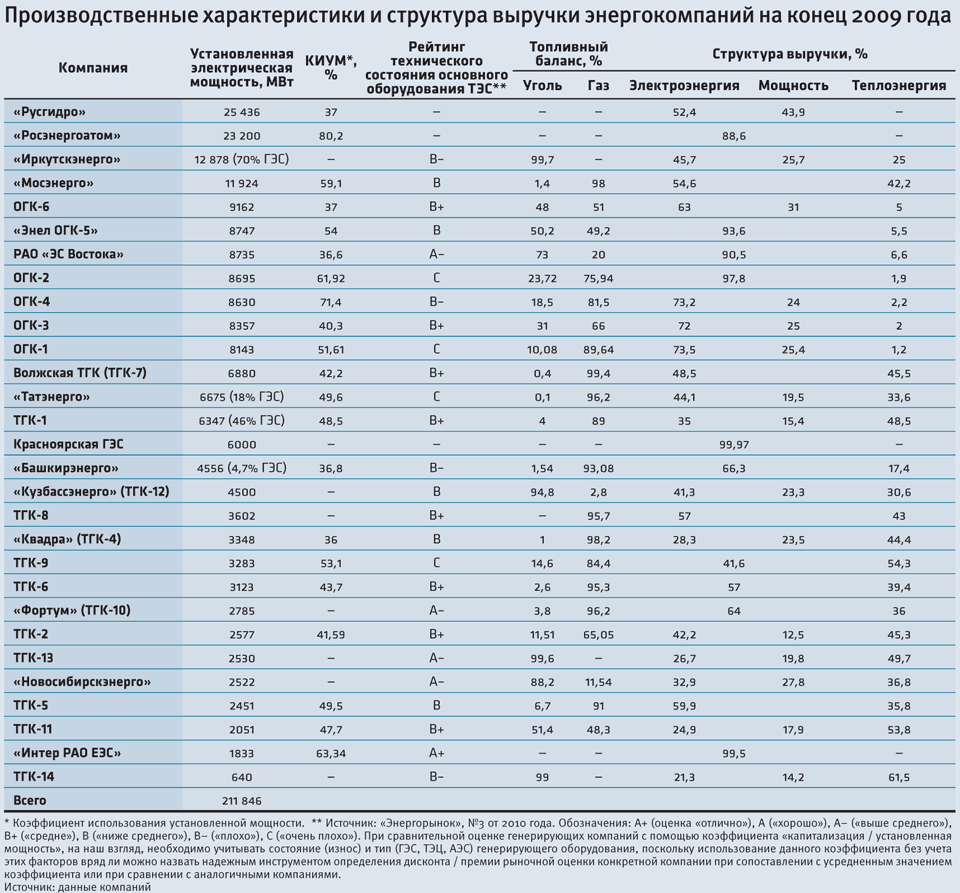
Нерегулируемая оптовая цена на электроэнергию (с учетом мощности) с января 2007 по июнь 2010 года (см. график 4) опережала регулируемую оптовую цену, однако с декабря 2008 по июнь 2010 года регулируемые цены заметно выросли (на 33,8%), а вот нерегулируемые – стагнировали. Тех темпов роста нерегулируемых цен, которые наблюдались в 2007–2010 годах, возможно, уже не будет.
 С другой стороны, драйвером роста цены на электроэнергию может стать увеличение в России цены на газ до равнодоходной с экспортными поставками в Европу (это должно произойти в 2014 году). Сейчас отечественная электроэнергетика получает лимитный газ, который в соответствии с тарифами, утвержденными ФСТ, поставляется энергетикам по цене в два раза меньшей, чем свободные оптовые цены. Повышение цен на газ будет компенсироваться повышением стоимости электроэнергии на ОРЭМ, так как генкомпании будут компенсировать расходы на топливо. Выиграют в этой ситуации в первую очередь те компании, которые смогут снизить топливные издержки за счет лучшего оборудования.
Реализация тепловой энергии происходит на региональном рынке по тарифам, утвержденным соответствующими региональными энергетическими комиссиями РФ (РЭК). Выручка генкомпаний от реализации тепловой энергии вырастет при переходе на долгосрочное тарифное регулирование с применением метода доходности инвестированного капитала с 1 января 2012 года.
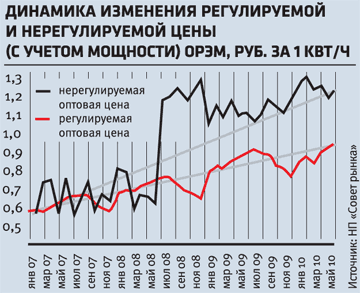
Если в структуре выручки ОГК 60–70% приходится на реализацию электроэнергии, 25–30% – мощности и 2–5% – тепловой энергии, то в структуре выручки ТГК 40–60% приходится на реализацию тепловой энергии, 25–40% – электроэнергии и 15–30% – на продажу мощности.
Рынок мощности
Продажа мощности покрывает затраты на поддержание оборудования в рабочем состоянии, модернизацию и строительство новых мощностей. Это плата потребителей за возможность купить тот объем электроэнергии, который им необходим. Продают мощность также на ОРЭМ. Повлиять на выручку от продажи мощности могут несколько факторов. Это полная либерализация долгосрочного рынка мощности с 1 января 2011 года, плата за мощность ОГК / ТГК в рамках договоров о поставке мощности (ДПМ) и плата за мощность по максимальным предельным ценам в рамках конкурентного отбора мощности (КОМ) в зонах свободного перетока.
Таким образом, рынок мощности будет подразделяться на три сферы: ДПМ (регулируется государством), КОМ (регулируется государством), свободные двусторонние договоры на поставку мощности (рыночные отношения). Причем ДПМ и КОМ, скорее всего, будут доминирующими сферами.
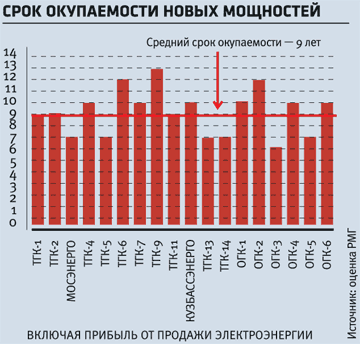
 Оплата за действующие, новые или модернизируемые по ДПМ генерирующие мощности будет осуществляться в течение десяти лет по гарантированной цене, исходя из расчетной окупаемости 15 лет. В зависимости от вида топлива, региона строительства и объема мощности, плата по ДМП составит от 494 тыс. до 1,78 млн руб. за 1 МВт в месяц. Аналитик "Рай, Ман энд Гор Секьюритиз" Владимир Самородов пришел к выводу, что самые высокие тарифы получат сибирские ТГК. Тарифы для "РусГидро" не обновлены, так как правительство РФ еще не определило параметры рынка мощности для объектов гидрогенерации.
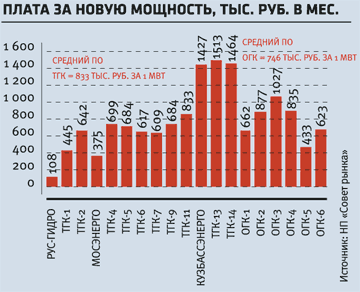 Однако высокий тариф еще не говорит о дополнительном преимуществе для той или иной компании, поскольку более высокие тарифы на объекты угольной генерации в Сибири скомпенсированы большими капиталовложениями, необходимыми для строительства таких генерирующих объектов в суровых климатических условиях, что продлевает срок окупаемости капвложений.
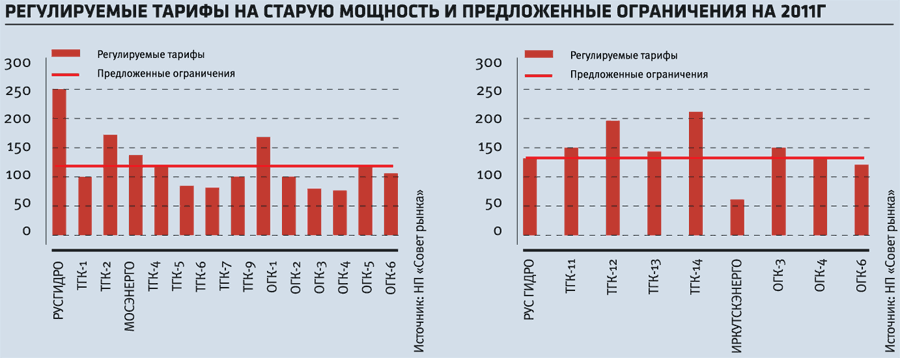
Исходя из текущих средневзвешенных тарифов на существующие ("старые") мощности ОГК / ТГК, некоторые компании (в основном, ОГК) могут получить дополнительный доход либо от снятия ценовых ограничений, либо от возможного увеличения стоимости мощности до предельного максимального уровня.
Углю не светит
Топливный баланс ТЭС характеризуется большим удельным весом природного газа (80–100%) в первой ценовой зоне (Европа и Урал) и угля (70–100%) во второй ценовой зоне (Сибирь) и на Дальнем Востоке.
 По расчетам консультанта ЗАО АПБЭ Романа Алешинского, для получения угольной генерацией конкурентного преимущества газовое топливо должно быть дороже угольного в два-три раза. И, согласно прогнозу цен на первичные энергоресурсы, содержащемуся в Генеральной схеме размещения объектов электроэнергетики, уголь приобретет конкурентное преимущество по сравнению с газом к 2020 году – но при условии сохранения политики равной доходности поставок газа на внутренний и внешние рынки и стратегии ценообразования в угольной отрасли. Однако, замечает Алешинский, прогноз по газу периодически пересматривается в сторону снижения темпов ценового роста, между тем угольные цены все увеличиваются.
Согласно генеральной схеме размещения объектов электроэнергетики, по базовому варианту к 2030 году в стране будет введено 173,4 ГВт новой мощности, по максимальному варианту – 228 ГВт. В итоге установленная мощность электростанций к 2030 году по базовому сценарию возрастет до 317 с 215 ГВт в 2008 году (с учетом вывода из эксплуатации устаревшего оборудования). Базовый вариант основывается на прогнозе среднего годового роста энергопотребления 2,2%, максимальный предполагает рост на 3,1%. Прежняя генсхема ориентировалась на показатель 4,1–5%. Наибольший объем ввода новой мощности придется именно на ТЭС.
По мнению директора Фонда энергетического развития Сергея Пикина (см. "Ведомости" за 7 июня 2010 года), в течение ближайших десяти лет основной прирост новых мощностей будут обеспечивать ДПМ. Энергоемкость страны, как ожидается, уже к 2020 году должна снизиться на 40%, таким образом, прирост энергопотребления вряд ли будет выше 1,8%, считает Пикин.
 По расчетам гендиректора Агентства по прогнозированию балансов в электроэнергетике Игоря Кожуховского (см. "Коммерсантъ" за 11 июня 2010 года), в отрасль придется за 20 лет вложить 20 трлн руб. Эта сумма включает 9,8 трлн руб. на развитие генерирующих мощностей – АЭС, ГЭС, ТЭС и возобновляемых источников энергии, а также 10,2 трлн руб. на развитие энергосетевого хозяйства. При этом ежегодные инвестиции в размере 1 трлн руб. означают, что энергокомпаниям придется тратить на них примерно 58–66% всех средств, собираемых сейчас с потребителей.
Что покупать?
Исходя из состояния и развития электроэнергетической отрасли можно выделить генерирующие компании с наибольшим потенциалом роста прибыли в ближайшей и среднесрочной перспективе.
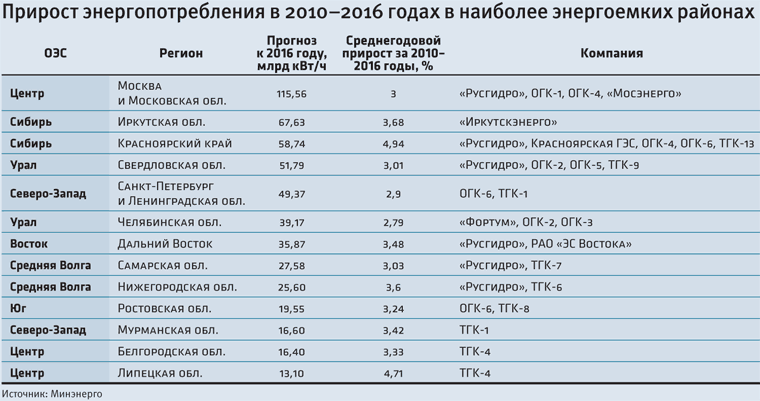
1. Наибольший темп роста электропотребления. По данным схемы и программы развития Единой энергетической системы России на период 2010–2016 годов, наибольший средний годовой прирост энергопотребления ожидается в ОЭС Юга (3,54%), Востока (3,47%), Сибири (3,33%) и Средней Волги (3,02%). Соответственно, в этих регионах расположены Красноярская ГЭС, "РусГидро", "Иркутскэнерго", РАО "ЭС Востока", ОГК-1, ОГК-2, ОГК-4, ОГК-6, ТГК-1, "Мосэнерго", ТГК-4, ТГК-6, Волжская ТГК (ТГК-7), ТГК-9 и "Фортум" (ТГК-10).
2. Рентабельность генерирующего оборудования. У гидро- и газовой генерации рентабельность больше по сравнению с генерацией угольной. Соответственно, мы выбираем компании с большим удельным весом природного газа в топливном балансе (меньшая себестоимость производства). По уменьшению значимости критерия: Красноярская ГЭС, "РусГидро", "Иркутскэнерго" (70% ГЭС), ТГК-1 (46% ГЭС), ОГК-4, "Квадра" (ТГК-4), ОГК-2, "Фортум" (ТГК-10), Волжская ТГК, ТГК-5, ТГК-6, ОГК-1, "Мосэнерго" и ТГК-9.
3. Преимущество на рынке мощности. По мощностям в рамках ДМП (новые, модернизированные и построенные до 31 декабря 2007 года) с учетом тарифов на мощность и сроков окупаемости лучше всех выглядят ТГК-13, ТГК-14, ОГК-3, ОГК-4, ТГК-5. Но наиболее актуальными в среднесрочной перспективе являются доходы компании от оплаты мощности в рамках конкурентного отбора (КОМ). По ценовым параметрам в рамках КОМ преимущество получат ОГК-2, ТГК-5, ТГК-1, ОГК-1, ОГК-4, ТГК-7, ОГК-3, ОГК-6, "Иркутскэнерго", "Башкирэнерго".
4. Переход на долгосрочное тарифное регулирование в производстве и передаче тепловой энергии с 1 января 2012 года. Тут выиграть должны ТГК-9, ТГК-1, Волжская ТГК, ТГК-4, "Мосэнерго", ТГК-6, "Новосибирскэнерго", "Фортум" (ТГК-10), ТГК-5.
5. Преимущество от доминирования на рынке:
"Газпром энергохолдинг" (ОГК-2,ОГК-6, ТГК-1 и "Мосэнерго") – крупнейшая в первой ценовой зоне группа энергокомпаний, с упрощенным доступом к финансовым ресурсам за счет аффилированности с "Газпромом" и большими лоббистскими возможностями основного акционера.
"КЭС холдинг" (ТГК-5, ТГК-6, ТГК-7, ТГК-9) – вторая по величине группа энергокомпаний в первой ценовой зоне и крупнейший поставщик тепла в РФ, с относительно высокой рентабельностью производства тепло- и электроэнергии.
Что касается других крупнейших энергетических холдингов, таких как СУЭК ( "Кузбассэнерго" , ТГК-13) и "ЕвроСибЭнерго» (Красноярская ГЭС и "Иркутскэнерго"), то, несмотря на доминирующее положение на региональном рынке, высокую рентабельность ("ЕвроСибЭнерго") и аффилированность с поставщиком топлива (СУЭК), у них имеются риски с точки зрения генерирования прибыли для акционеров. Энергокомпании "ЕвроСибЭнерго" значительную долю электроэнергии поставляют предприятиям "Русала" по долгосрочным контрактам с минимальной маржой, а компании СУЭКа отличаются низкой рентабельностью производства.
Исходя из пяти перечисленных выше критериев мы вывели интегрированную оценку, аккумулирующую совокупный позитивный эффект, и выбрали наиболее привлекательные генерирующие компании с точки зрения генерирования акционерной прибыли в среднесрочной перспективе (в течение ближайших четырех-пяти лет).
В финальный список наиболее перспективных компаний вошли "РусГидро", ТГК-1, ОГК-4, "Квадра" (ТГК-4), ТГК-5, ТГК-6, Волжская ТГК (ТГК-7), ТГК-9, ОГК-2, ОГК-1, "Мосэнерго" и ОГК-6.