


Через два года либо санкции снимут, либо внешний долг серьезно снизится
21 января 2015 года
Половина внешней задолженности является "липовой". Санкции снимут, так как они перестанут действовать
Аналитики управляющей компании "Парма менеджмент" в своем обзоре рассматривают ситуацию с внешним долгом российских компаний, банков и государства.
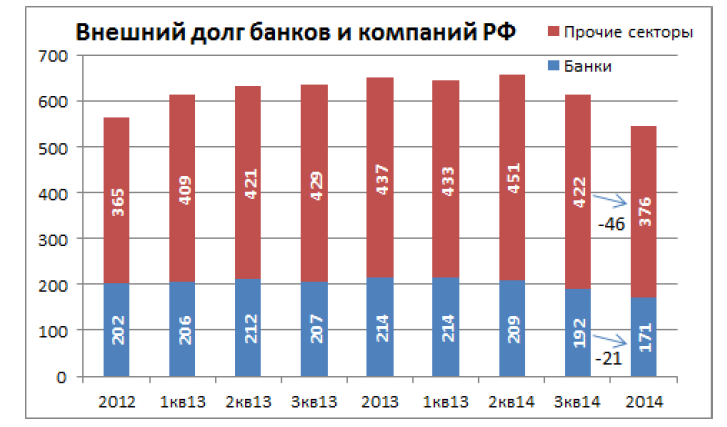
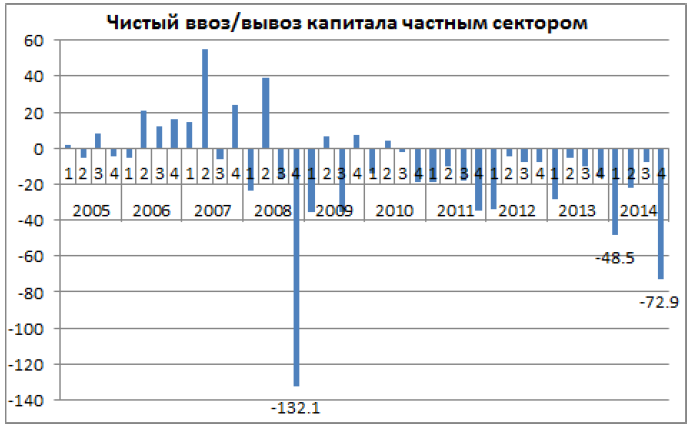
Центральный Банк РФ опубликовал данные о внешнем долге, позволяющие оценить первые эффекты в экономике во время обвала и паники на рынке рубля. Эволюция внешнего долга РФ на следующем графике показывает, что величина долга за квартал сократилась на 67 млрд. долларов. Это резкое сокращение на 11% за квартал. Некоторая часть этого сокращения не является подлинным гашением долга и связана с переоценкой внешних рублевых обязательств (долг считается в долларах). Однако размер гашения является заметным.
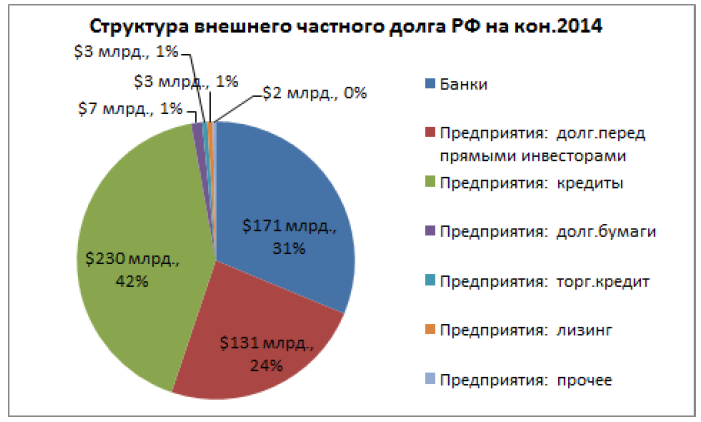
Структура долга приведена на следующем графике. Из общей величины 548 млрд. долларов около 24% внешнего долга перед прямыми инвесторами, которые (в большинстве своем) должны рефинансировать. То, что попадает под санкции можно оценить в величину 200 млрд. долларов, что не так и много. После их выплаты, проблема внешнего долга закончится.
Формально, по графику платежей ЦБ в 2015 российский бизнес должен погасить около 100 млрд. долларов. Коммерсант сегодня пишет, что вынужденное гашение вряд ли приведет к корпоративным дефолтам “в силу достаточных операционных денежных потоков и внутреннего рефинансирования”. Там же сообщается, что с этим согласны “ЦМАКП, но по другой причине. “Более 50% внешнего долга корпораций — это липовый долг перед своими же офшорами. Как свидетельствует ситуация 2009 года, такой долг легко рефинансируется. В итоге из более чем $100 млрд, которые нужно погасить в 2015 году, реально нужно будет погасить $3540 млрд",— говорит руководитель направления анализа денежнокредитной политики, банковской системы и финансовых рынков ЦМАКП Олег Солнцев”
Итак, текущий кризис российской экономики является (впрочем, как и все в этом мире) временным и продлится около 1-2 лет. После этого следует рассчитывать на восстановление курса рубля.
1. Цены на нефть будут оставаться низкими пока не сработает инвестиционный лаг - под воздействием низких цен активность вложений нефтедобычу уже снижается, а по мере снижения добычи на существующих скважинах цена на нефть будет двигаться к своим маржинальным издержкам. Теоретически, можно себе представить “перелет” цены нефти наверх, т.е. недостаток инвестиций сейчас может привести к недостатку предложения потом.
Нефть - неэластичный товар, т.е. объем потребления краткосрочно слабо зависит от цен. Эта неэластичность работает в обе стороны - цена может слишком сильно падать вниз при небольшом избытке предложения, но будет сильно расти под влиянием небольшого недостатка физических объемов рынка по сравнению с потенциальным спросом.
2. Выплата внешнего долга также должна пройти в течение одного-двух лет. Даже, если финансовые санкции сохраняться, их действие закончится, поскольку долг будет слишком мал и снизится индуцированный им “отток”. Мы также думаем, что в эти сроки полагаем финансовые санкции будут сняты, поскольку они перестанут действовать.