


Герман Греф хочет перетянуть деньги вкладчиков в Сбербанк
15 мая 2015 года, УК Парма Менеджмент
Статья на сайте-источнике: http://p-fondy.ru/analytics/29469/
Апеллируя к моральному риску, Греф делает аморальные предложения
Герман Греф пытается протолкнуть логику, что, дескать, пусть «серийные вкладчики” и люди с крупными суммами думают в какой банк вкладывают. Но насколько на самом деле велика цифра покрытия 1.4 млн. руб.?
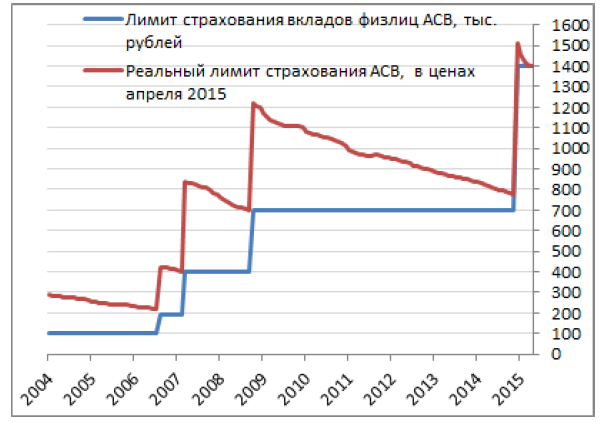
Греф заявляет, что это много, но мы уверены, что это мало. Человека с 1.4 млн. вряд ли можно назвать миллиардером, не так ли? Если скорректировать лимит АСВ на величину инфляции - линия кирпичного цвета
(см. рис.) - то текущие 1.4 млн. будут выше пика конца 2008 года в реальном выражении (700 тыс. тогда это ~1.2 сейчас). Но позвольте, у нас кроме инфляции есть еще рост доходов в стране. Поэтому поделим лимит АСВ на величину начисленной зарплаты. И окажется, что 1.4 млн. руб. – это нормально, примерно равно 700 тыс. в конце 2008. Логично думать, что люди склонны сберегать примерно постоянную долю от своего дохода. Если мы хотим, чтобы лимит страховал покрывал тех же людей что и раньше, то его нужно повышать пропорционально доходу.
Страхование вкладов имеет целью уберечь все общество от депрессии в экономике, т.е. впадения системы в "плохое равновесие", вызываемое набегами вкладчиков. Банки - лишь инструмент. Цель в конечном итоге - люди и общество. Лимит страхования (т.е. не бланковая гарантия) нужен, чтобы немного смягчить возникающую проблему "морального риска" (плохо звучащий на англ. термин и еще хуже - на рус.) за счет людей, которые обладают ресурсами для анализа банков.
“Моральный риск” в данном случае - это нежелательное поведения вкладчиков, которые перестают заботиться о том, кому дают деньги. Но тут есть проблема - вкладчик, конечно, должен думать, куда он вкладывает, но это лишь благое желание. По факту, большинство населения не обладает нужными знаниями для этого . Мы уверены, что в РФ меньше 0.1% людей, которые видели банковскую отчетность, и знают про пруденциальные нормативы. Ну так как заставлять таких людей думать кому они отдают? Как они будут контролировать банки, коль скоро Банк России с его возможностями и штатами постоянно попадает в лужу? По нашему скромному мнению, контролировать банки должен Банк России. И, может быть, редкие богатые индивидуумы с большими корпорациями, обладающие такими возможностями.
Остальных нужно просто уволить от этого занятия.