


Саудовской Аравии пора сдаваться
28 июля 2015 года, УК Парма Менеджмент
Ценовая война со сланцевыми добытчиками нефти проиграна, это означает что цена "черного золота" будет расти
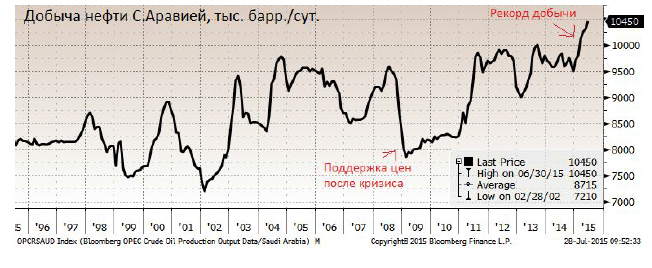
Причины падения нефти объясняются избытком нефти, который возник из-за сланцевой революции, превращением США в производителя нефти номер 1 в мире. За этим последовала ценовая “война Саудовской Аравии со сланцем”. Начиная с конца прошлого года и до июня (последняя точка на графике ниже) эта страна добавила около 1 млн. баррелей в сутки производства. Текущий объем избытка нефти оценивается EIA в 2.58 млн. барр. в сутки во 2 кв. 2015
г. и в 1.62 млн. барр. в сутки в 3 кв. Вклад Саудовской Аравии в этот профицит носит решающий характер. Избыток оценивается по уровням запасов. Так, в США коммерческие запасы сейчас на 100 млн. барр. больше среднего значения за последние 5 лет. Эти объемы были накоплены примерно за полугодие, т.е. примерно по 11.5 млн. барр. в сутки. Также запасы растут в других частях мира.
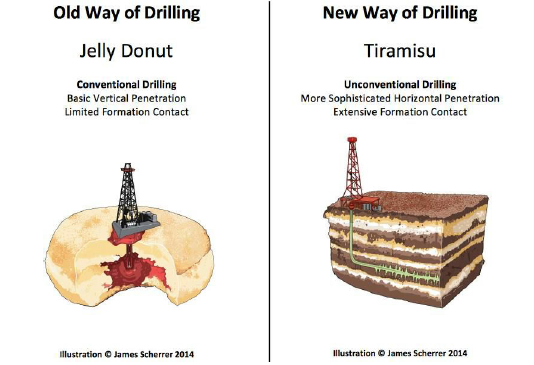
Если бы не действия Саудовской Аравии, то сейчас цены на нефть были бы выше, а рынок был бы в значительной мере сбалансирован. На прошлой неделе англоязычный Forbs опубликовал статью о том, что США выигрывает нефтяную войну с Саудовской Аравией. В статье есть картинка (см. ниже), которую можно интерпретировать как то, что “тирамису побеждает пончик с желе”, т.е. новый метод бурения и добычи оказывается более устойчивым, чем прежний. В статье делается вывод, что Саудовской Аравии пора сдаться.
Сланцевая нефть в США не является однородной. Даже на соседних участках одного “плея” экономика может быть очень различной. К примеру, EOG Resources (крупнейший сланцевый производитель) указывает, что на месторождении Permian (Делавер) в и его участке Bone Spring типичная скважина позволяет извлечь около полумиллиона баррелей нефтяного эквивалента (EUR=500 Mboe/Well). Сейчас скважина стоит $6 млн. (они ожидают падения цены до 5.8 млн., хотя еще недавно скважина стоила в 2 раза дороже). Это 12 долларов инвестиций на баррель эквивалента. К этому можно добавить операционные издержки, налоги, что создаст условия для окупаемости при ценах не выше 30 долл. за баррель. Конечно, есть другие “плеи”, где объемы извлечения хуже, издержки выше, и где может потребоваться цена в 80 долларов за баррель.
Очевидно, что низкая цена на нефть не сможет ничего сделать со сланцевыми добытчиками в США, и при появлении достаточной конъюнктуры этот источник нефти заработает снова. На что может повлиять война С.Аравии это на других производителей.
Wood Mackenzie подсчитала , что глобальные производители нефти и газа остановили проектов на 200 млрд. в больше, чем 45 проектах по добыче. По их словам, это создает большую дыру в проектах размером 20 млрд. баррелей нефтяных резервов. Из них 50% касается глубоководных проектов, около 30% относится к канадским нефтяным пескам. Эти объемы не будут поступать на рынок, и со временем спрос и предложение сравняются. Это означает, что нефть не будет постоянно дешеветь и даже имеет шанс показать очередной “спайк” наверх через несколько лет.