


Прохоров и Мазепин могут не быть действительными акционерами "Уралкалия"
26 августа 2015 года, УК Парма Менеджмент
Иначе зачем делать компанию частной, а не публичной?
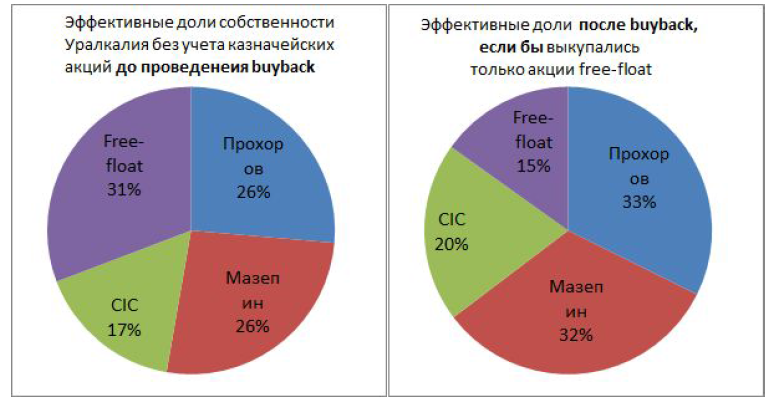
Вчера были объявлены условия обратного выкупа акций (buyback) Уралкалия . Объявленная цена 3.2 долл. за одну акцию - это порядка 220 рублей по текущему курсу - примерно на 10% выше вчерашнего закрытия. Выкупаться будет 14%, это 1.3 млрд. долл. Текущий состав акционеров: 20% у М.Прохорова, еще 20% у Д.Мазепина 12.5% у китайской CIC, казначейские акции 24,16%, free float — 23,35%.
При адекватном корпоративном управлении казначейские акции не следует учитывать в расчете, они как бы не существуют. Тогда эффективные доли акционеров до выкупа выглядят следующим образом. Предположительно при buyback будут выкупаться акции не только из free-float, но и у основных акционеров, то есть может частично “выйти” из капитала Прохоров или, что менее вероятно, Мазепин. Buyback, если будет проводиться пропорционально, вообще не изменит структуру акционеров. Поэтому правая диаграмма долга восприниматься условно - она предполагает, что выкуп будет проходить строго из доли free-float.
В сообщении на сайте Уралкалия указывается следующее. “Совет директоров решил, что, учитывая улучшения в области обращения, расчетов и защиты прав акционеров в отношении Обыкновенных акций, имеющих листинг на Московской бирже, текущую ситуацию на рынке и в сфере законодательства, а также снижение ликвидности и объема свободного обращения ГДР на ЛФБ, листинг ГДР не является стратегической приоритетной задачей Компании”.
Можно перевести эту фразу так: Московская биржа сейчас лучше чем Лондонская -- это прецедент. Мы не готовы рассматривать такое решение в ура-патриотическом ключе. Наличие двух точек торговли - российских
акций и депозитарных расписок на них - определенно размывает ликвидность и невыгодно конечным инвесторам. При этом оно выгодно брокерам и инвестбанкам, получающим выгоду от арбитража на перекосе в ценах между двумя рынками. Вопреки всеобщему расстройству того, что депозитарная программа может быть прекращена - мы не видим в этом проблемы. После создания центрального депозитария, подключения к системе Euroclear/Clearstream, расчетов Т+ необходимость торгов российских акций в виде уродливых депозитарных расписок нам далеко не очевидна. Она сохраняется, потому что сложно изменять привычки инвесторов.
Ранее вокруг Уралкалия были рассуждения о том, что компания вообще может захотеть сняться с листинга и перейти в категорию частных . Прекращение листинга на Лондонской бирже может формально соответствовать этому тренду. Однако мы сомневаемся в том, что это случится. Основной акционер М.Прохоров явно не заинтересован в том, чтобы его пакет окончательно утратил ликвидность. Отсутствие “price discovery” (обнаружения цены) частной компании влечет за собой дисконт при желании продать, трудности с получением кредита под залог акций. Китайцы и Д. Мазепин потенциально могут довольствоваться статусом частной компании.
Аргумент о том, что нужно уходить в статус частных , потому что компания “сильно недооценена” нам кажется совершенно глупым - частная компания будет недооценена еще больше. Конечно, возможны иррациональные аргументы - например такой: Д.Мазепин пытался пользоваться фондовым рынком, получил негативный опыт на нем и стал его ненавидеть. Возможно, что мы не знаем еще чего-то, например, того что Прохоров или
Мазепин не являются действительными акционерами, а являются как бы номинальными держателями в пользу некоторых чиновников. То есть могут быть причины почему компания может хотеть быть частной. Но все это нельзя обсуждать без информации.
Ранее были сообщения, что Мазепин намерен слить свои активы с Уралкалием, что также может объяснять намерение перестать быть публичной. Но тут также следует смотреть на позицию китайцев и Прохорова, которые вряд ли захотят становиться миноритариями в укрупненной компании Мазепина.