Ставки доходных карт уменьшились за год примерно на треть
18 марта 2016 года, Ведомости,
Людмила Коваль
Статья на сайте-источнике: http://www.vedomosti.ru/finance/articles/2016/03/18/634138-stavki-dohodnih-kart
Какие еще подвохи ждут держателей таких карт
Карты с начислением дохода на остаток собственных средств, которые позволяют клиентам свободно распоряжаться деньгами, ежемесячно получая процент, предлагают далеко не все банки. Крупнейшие – Сбербанк, «ВТБ 24», Газпромбанк – сейчас таких карт для обычных клиентов не выпускают. Рынок смещается в сторону иных программ лояльности, которые более выгодны банку, объясняет начальник управления кредитных карт «ВТБ 24» Александр Бородкин.
Начисление дохода на остаток – хороший способ повышения лояльности, поэтому спрос на доходные карты высок, говорит представитель другого крупного розничного банка. Например, более половины карт, выпускаемых банком «Открытие», приходится на карты с начислением процента на остаток.
УБРиР начал выпуск доходных «Сберегательных карт» в декабре, и с тех пор они обеспечили 15% продаж. «Эти карты удобны нашим клиентам, которые привыкли регулярно откладывать часть средств, но не хотят для этого использовать банкомат или совершать перевод в интернет-банке на вклад», – рассказывает начальник управления карт УБРиР Алексей Пискунов.
На долю рублевых карт «Хорошие новости» в банке «Хоум кредит» сейчас приходится более 40% новых карточных договоров, утверждает начальник управления депозитных и расчетных продуктов Надежда Куликова. А в Локо-банке 55% оформляемых карт – доходные, подсчитала начальник управления розничных продуктов Наталья Павлунина.
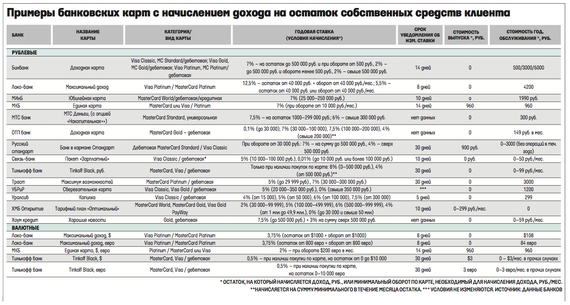
Доходные карты можно открыть в «ХМБ Открытие», «Уралсибе», «Русском стандарте», «Тинькофф банке» и др. (см. таблицу). Большинство из них рублевые, доходные карты в валюте сейчас редкость.
Без гарантии
Проценты, которые банки начисляют на собственные средства держателей карт, как и на вклады, за год существенно снизились. В среднем банки уменьшили карточные ставки на 2–4 процентных пункта до 4–7% годовых.
Год назад ставки карт на рынке доходили до 14% годовых, а сегодня не превышают 10,5–12,5% (Локо-банк). «Ставка 12,5% является максимальной по продукту и начисляется только активным пользователям карты (оборот от 40 000 руб. в месяц. – «Ведомости»), которые одновременно держат на ней остатки от 40 000 руб. Поэтому максимальная ставка не гарантирована», – уточняет Павлунина.
Ставки снижаются как по вновь выдаваемым, так и по действующим картам. Все финансовые условия, включая процент на остаток, являются карточными тарифами, которые банки могут менять в одностороннем порядке в любой момент, если такая возможность оговаривается в договоре, объясняет сотрудник юридического департамента крупного банка. У большинства банков такая оговорка предусмотрена. Но, чтобы воспользоваться ею, банк обязан заранее (обычно за 5–30 дней) предупредить клиентов об изменении тарифов, например через интернет-сайт.
Правила эксплуатации
Карты с такой доходностью могли бы стать неплохим инструментом накоплений, ведь средства на них застрахованы в АСВ.
Но банки обычно ограничивают сумму, на которую начисляется карточный доход, несколькими сотнями тысяч рублей, а также ставят начисление дохода в зависимость от оборота по карте или наличия минимального остатка на счете.
Например, Связь-банк ежедневно анализирует остаток на счете и начисляет доход по ставке 5% годовых только за те дни, когда остаток был в пределах от 10 000 до 100 000 руб. А МКБ начисляет 7% годовых только при совокупном торговом обороте по всем картам клиента за месяц не менее 10 000 руб. На карту «Хорошие новости» «Хоум кредит» начисляет 7,5% годовых, если остаток счета не превышает 500 000 руб., и 3% – сверх этой суммы. Другими словами, если на счете клиента 600 000 руб., то на 500 000 руб. из них начислят 7,5% годовых, а на оставшиеся 100 000 руб. – 3% годовых.
У каждого банка свой подход к начислению дохода. И, чтобы не обижаться впоследствии на банк, нужно еще при выборе карты четко уяснить, при каких условиях и в каком размере будет начислен доход, а при каких – нет, предупреждают банкиры.