


"Инфина" повышает диапазон справедливой стоимости акций "Магнита" до $126–146, но сохраняет рекомендацию // ДЕРЖАТЬ
29 марта 2011 года
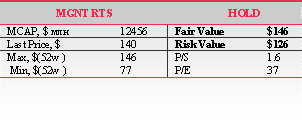
Мы повышаем диапазон справедливой стоимости акций "Магнита" до $126–146 с сохранением рекомендации "держать".
В пятницу ОАО "Магнит" представило аудированную отчетность за 2010 год, подготовленную в соответствии с МСФО. Компания продемонстрировала уверенный рост бизнеса наряду со снижением его эффективности. По итогам года, благодаря увеличению торговых площадей на 34% и росту сопоставимых продаж на 9,2%, выручка группы в рублевом выражении выросла на 39%, до 236 млрд руб., в долларовом – на 45,3%, до $7,78 млрд. В течение 2010 года ритейлер открыл 827 магазинов (798 магазинов "у дома", 27 гипермаркетов и 2 магазина "дрогери"), доведя размер сети до 4055 магазинов.
Из-за проводимых масштабных инвестиций в цены валовая маржа снизилась с 23,48% в 2009 году до 22,38% в 2010 году, маржа EBITDA – с 9,52% до 8,12%, чистая – с 5,14% до 4,29%. Соотношение Net debt/EBITDA на конец 2010 года составило 1,39, что существенно выше прошлогоднего показателя – 0,09, однако по-прежнему находится в рамках комфортного диапазона.
Менеджмент компании озвучил также планы развития на 2011 год, предусматривающие открытие до 1000 магазинов формата "у дома", 50 гипермаркетов, а также 200 магазинов "дрогери". Компания рассчитывает на 50%-ный рост выручки и капзатраты на уровне $1,8 млрд. В то же время активное развитие сети будет сопровождаться дальнейшим снижением рентабельности.
С учетом опубликованной отчетности мы сохраняем рекомендацию "держать" по акциям "Магнита", c повышением коридора справедливых цен до $126–146 за акцию.
Юлия Гапон, замначальника аналитического отдела ФЦ "Инфина"