


Перейдет ли коррекция евро в обвал?
7 февраля 2011 года, 11:26
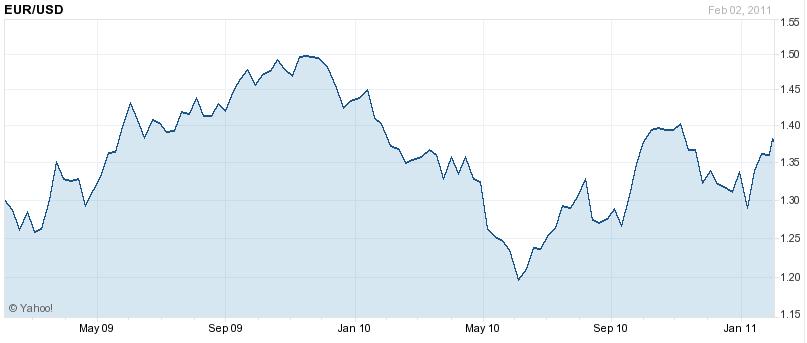
После взлета к трехмесячному максимуму против доллара евро начал коррекцию. Ее спровоцировал ряд факторов: от статистики в США до миролюбивых комментариев главы ЕЦБ, который на прошлой неделе дал понять, что банк не собирается поднимать ставки в ЕС. При этом аналитики считают, что у единой валюты на сегодняшний день далеко не радужные перспективы.
На сегодняшних торгах евро продолжает коррекцию, которую он начал еще в пятницу: к текущему моменту он уже упал ниже уровня 1,36 и находится на отметке 1,3594 против доллара. Стремительный взлет этой валюты в последние недели неизбежно должен был завершиться технической коррекцией, что и происходит на текущий момент. Причиной же коррекции стал целый ряд факторов, в том числе и фундаментального характера.
В пятницу были опубликованы неоднозначные данные по рынку труда США. Так, безработица в США за январь составила 9,0%, приятно удивив инвесторов: консенсус-прогноз показателя предполагал его рост до 9,5%, тогда как предыдущее значение индикатора составляло 9,4%. В то же время количество новых рабочих мест в США за январь составило +36 тыс., тогда как прогноз составлял +135 тыс. При этом предыдущее значение было пересмотрено в сторону роста, с +103 тыс. до +121 тыс.
Игроки рынка решили сосредоточить свое внимание на позитивных сигналах, в связи с чем резко выросла доходность казначейских облигаций США. Это, в свою очередь, привело к росту покупок американской валюты на Forex. Так, доходность 10-летних американских казначейских облигаций выросла до 3,66%, это максимальный уровень показателя с 4 мая.
“Казначейский рынок вырос, и мы расцениваем это как достаточно существенный фактор, чтобы открывать длинные позиции по индексу доллара, – сказал в интервью Bloomberg Шон Каллоу, старший валютный стратег Westpac Banking Corp. в Сиднее. – Это похоже на переломный момент для доходности американских облигаций, и мы не думаем, что такие валюты как евро, иена и стерлинг могут сохранить свой недавний рост в условиях, когда доходность облигаций работает против них”.
Между тем объем потребительского кредитования в США в декабре вырос на $2,5 млрд после увеличения на $1,3 млрд в предыдущем месяце. Это также позитивный фактор для экономики США, что оказывает поддержку покупателям доллара.
Еще одним значимым фактором, которого было недостаточно, чтобы обвалить евро непосредственно после появления информации, но о котором помнили игроки валютного рынка, стало заявление главы ЕЦБ Жана-Клода Трише, который по итогам прошедшего на прошлой неделе заседания управляющего совета банка, заявил, что необходимости в повышении учетного процента в еврозоне сейчас нет.
Сейчас все чаще слышны мнения о том, что техническая коррекция может перерасти в новый обвал единой валюты против доллара, даже несмотря на ряд проблем, по-прежнему сохраняющихся в американской экономике, и разницу в монетарной политике ЕС и США.
Как отмечают валютные специалисты Barclays Capital, спрэды процентных ставок в последние три недели были основным фактором роста европейской валюты. Принимая во внимание этот факт, а также резкое сужение спрэда доходностей двухлетних германских и американских облигаций, аналитики банка Barclays Capital приняли решение понизить "бычий" прогноз по европейской валюте. Теперь в банке ожидают снижения EUR/USD к уровню 1,35 и, в случае прорыва, к отметке 1,32.
Среди факторов, мешающих росту доллара, эксперты указывают на высокий дефицит бюджета в США и слабость рынка труда страны, что не позволяет ФРС остановить меры по поддержке экономики в виде программы количественного ослабления – выкупа облигаций с рынка. Однако, как считают аналитики рынка, эти проблемы меркнут перед структурными проблемами в еврозоне, где в любой момент может вновь вспыхнуть долговой кризис.
Как указывает автор Forexblog Адам Критцер, причины роста евро в последние недели заключались не в позитивных позициях этой валюты, а в слабости доллара и росте интереса к рисковым активам на Forex. "Инвесторы становятся все более и более уверенными в перспективах восстановления мировой экономики, и кризисный менталитет быстро исчезает", – указывает эксперт. По его мнению, фактически евро все еще остается чрезвычайно уязвимым для быстрой смены настроения инвесторов. Это применимо не только к собственно долговому кризису в ЕС, но и к мировой нестабильности, как это продемонстрировала недавняя политическая нестабильность в Египте и других странах Ближнего Востока и Северной Африки.
Единственный фактор, который может рассматриваться как положительный для евро, это дифференциал процентных ставок. В настоящий момент европейские ставки столь же низки, как в США и остальной части стран G4. Однако это может скоро измениться. В то время как инфляция в ЕС значительно превышает целевой уровень 2%, что может заставить ЕЦБ пойти на ужесточение монетарной политики, ФРС продолжает программу поддержки экономики США.
"В то время как увеличение ставки, конечно, обеспечило бы усиление евро, маловероятно, что дифференциал между ставками в ЕС и США будет достаточно широк, чтобы поддержать высокий спрос на единую валюту в ближайшем будущем. Я думаю, что риск снижения евро (который находится на краю “исчезновения”, согласно заявлению Джорджа Сороса) перевешивает его возможности роста", – говорит Критцер.
Стоит также напомнить, что в среду Бен Бернанке, глава ФРС, будет выступать в бюджетном комитете конгресса. Возможно, в своей речи он укажет на позицию ФРС в текущей экономической ситуации – то есть относительно хоть и незначительного, но все же улучшения ситуации на рынке труда. Если окажется, что ФРС хотя бы незначительно изменила свое мнение о ситуации в экономике и готова в обозримом будущем приостановить меры по поддержке экономики США, это даст новый толчок росту доллара против евро.