


Эксперты интерпретируют и рекомендуют
1 декабря 2015 года, 13:12
 Эксперт
Покупать акции ЛУКойла, продавать акции Аэрофлота и наблюдать за Татнефтью
Вчера ЛУКойл провел телеконференцию с инвесторами по результатам отчетности за 9М15 по US GAAP - сообщают аналитики Газпромбанка (см обзор).
Аналитик банка Уралсиб Алексей Кокин пишет в ежедневном обзоре, что "ЛУКОЙЛ способен выплатить в 2015 г. в виде дивидендов в общей сложности 230 руб. (3,8 долл.)/акция, включая еще не объявленные 165 руб./акция, что означало бы дивидендную доходность без учета промежуточных дивидендов на уровне 6.5%. Однако компания сдержанна в своих оценках и лишь ожидает, что дивиденды за 2015 г. превысят выплаты за 2014 г. (154 руб./акция) в рублевом выражении". Эксперт рекомендует покупать акции ЛУКОЙЛа (см аналитический обзор)
Аналитики Газпромбанка также позитивно оценивают перспективу роста курса акций ЛУКойла, ожидают роста дивидендов и рекомендуют покупать бумаги нефтяной компании. Они напоминают, что отсечка по промежуточным дивидендам (за полгода) состится 24 декабря.
Вчера в лидерах падения оказались обыкновенные акции Татнефти. Аналитики ИК Велес Капитал пишут, что "причиной падения были негативные результаты финансовой отчетности за 3 кв. 2015 г. и опасения относительно увеличения капитальных затрат в 2016 – 2017 гг". Сегодня акции Татнефти выросли на 2%.
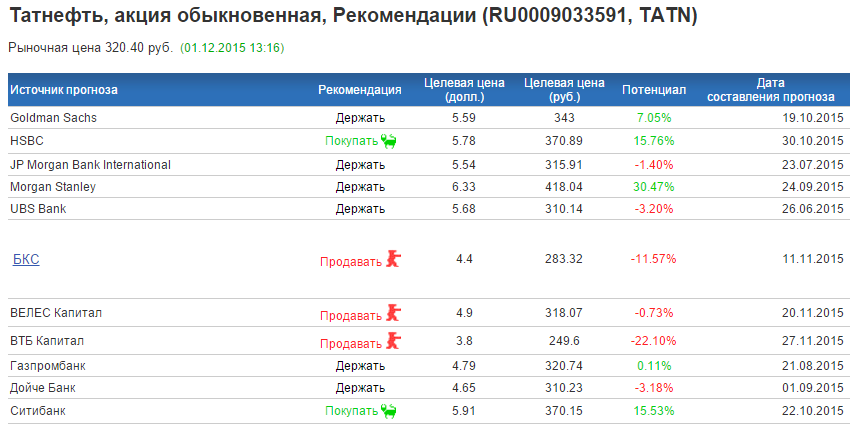
По данным портала InvestFunds рекомендации по акцийям Татнефти следующие:
Вчера Аэрофлот опубликовал результаты работы нза 3 квартал 2015 года. "Компания не планирует выплачивать дивиденды за 2015 г. из-за ожидаемого чистого убытка, поскольку на результатах за 4 кв. отразятся расходы на перевозку пассажиров Трансаэро, убытки по производным финансовым инструментам, а также падение трафика на Украину и в Турцию. Мы сохраняем рекомендацию ПРОДАВАТЬ акции Аэрофлота" - пишет аналитик банка Уралсиб Денис Ворчик (см обзор)