


Какими бы ни оказались данные по рынку труда США за август, им под силу определить не только направление движения валютных курсов в сентябре, но и дальнейшие действия ФРС в сфере денежной политики
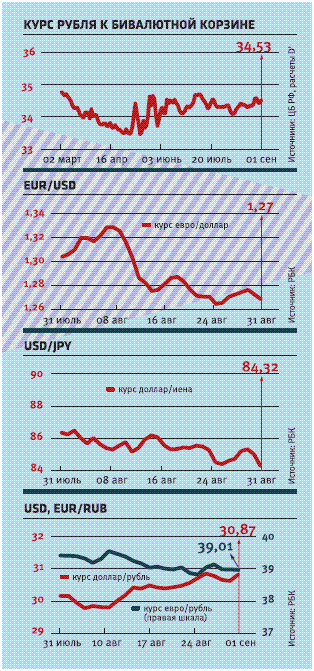 В преддверии выхода августовских данных по рынку труда Штатов валютные рынки колебались без выраженной динамики, в частности к евро доллар завис в районе отметки $1,28. На распутье находился и рубль, колебавшийся на ММВБ к доллару в узком коридоре 30,70–30,90 руб. Дело в том, что характер статистики, по мнению аналитиков, должен был определить направление движения на первый осенний триместр, как раз до заседания ФРС по процентным ставкам. Слабые данные, к чему, кстати, склонялись независимые оценки, вкупе с ожиданиями смягчения монетарной политики властей США говорили бы в пользу продаж «американца». В этом случае он рискует опуститься относительно евровалюты гораздо ниже уровня $1,3 уже в сентябре. Если же пресловутые Non-Farm Payrolls окажутся лучше прогнозов, котировки в перспективе нескольких недель могут уйти в район $1,2. Очень порадовавший игроков рост промышленного производства в США за август обозначил лишь повышение индустриальной активности, но не избавление от всех бед. Предваряющий официальную статистику по американскому рынку труда отчет частной исследовательской организации ADP о количестве рабочих мест в частном секторе экономики Штатов зафиксировал сокращение в августе на 10 тыс. человек, тогда как консенсус-прогноз предполагал рост на 17 тыс., и наиболее негативные тенденции наблюдались именно в промышленной сфере, где компании сокращали персонал. Таким образом, для оптимизации издержек и повышения производительности труда компании по-прежнему предпочитают увольнять.
Ранее инвесторов уже разочаровали данные по недвижимости, согласно которым американцы не хотят покупать ни новое жилье, ни вторичное, ни строить новые дома. Все это (конечно, при условии продолжения выхода негативной макростатистики) убедило рынок в скорой «пожарной» реакции ФРС. Именно стагнирующая ситуация в сфере занятости населения может подтолкнуть Федрезерв к выкупу активов на рынке, что, по идее, должно привести к ослаблению котировок национальной валюты США.
На этом фоне более чем уместно выглядит поведение европейских финансовых властей, свято верящих в радужные перспективы экономики региона. Так, комментируя коллегиальное решение ЕЦБ по процентной ставке, которая была сохранена на уровне 1% (текущий уровень стоимости кредита «является адекватным»), его глава Жан-Клод Трише заявил, что регулятор продолжит программу дополнительного финансирования коммерческих банков. Также он указал на сохраняющуюся неопределенность в еврохозяйстве, однако второй волны рецессии, по мнению Трише, не будет. Прогноз роста ВВП на 2010 год был повышен до 1,4–1,8% с 0,7–1,3%, прогноз по ВВП на 2011 год также пересмотрен в сторону роста — до 0,5–2,3% с 0,2–2,2% ранее. В свою очередь, Международный валютный фонд решил на всякий случай, пока не вспыхнул новый «долговой пожар», безапелляционно заявить, что всякие опасения относительно суверенных дефолтов на периферии Европы беспочвенны. Будто в подтверждение этих слов в очередной раз успешно разместила свои бонды Испания. Деньги, пусть и недешево, пока еще дают — значит, все хорошо.
Пугающее (прежде всего саму Японию) укрепление иены на фоне дефляции заставило власти страны перейти от малоэффективных на данном этапе вербальных интервенций к конкретным действиям, читай — продолжить денежную накачку финансовой системы. На экстренном заседании японского ЦБ было принято решение расширить антикризисную программу кредитования банковской системы еще на 10 трлн иен. Средства будут предоставлять местным кредитным организациям на срок до шести месяцев под ставку 0,1% годовых. Ранее регулятор одобрил аналогичную программу фондирования банков, в частности предполагалось, что под залог государственных и корпоративных облигаций будут выдаваться кредиты сроком на три месяца под те же 0,1%. Впрочем, реакция рынка была предсказуемой: монетарные шаги в борьбе с ростом национальной валюты уже были заложены в котировки, которые продолжили колебаться на максимальных отметках за минувшие 15 лет — менее 84 иен за доллар.
Яд нулевых ставок
Марк Жилбер, аналитик BloombergРагхурам Раджам, бывший главный экономист Международного валютного фонда, профессор Чикагского университета, заметил признаки кризиса еще в 2005 году. Сейчас он говорит о том, что Бен Бернанке должен постепенно увеличивать исходную процентную ставку на 2 процентных пункта. Уильям Уайт, который раньше руководил валютным и экономическим отделом в Банке международных расчетов, предупреждает, что «низкие ставки — не бесплатный обед, однако люди поступают так, будто это действительно бесплатный обед». |
Между севером и югом
Дэвид Марш, аналитик BloombergМожет ли евро поддерживать свою функцию в качестве одной из резервных валют после кризиса суверенного долга? Только если зона евро перестанет быть коллекцией отдельно существующих стран и перейдет под жесткий контроль государств Северной Европы во главе с Германией. Такое развитие событий приведет, скорее всего, к более строгим и непопулярным условиям членства для задолжавших государств Южной Европы. Они же постепенно принимают это и в конце концов согласятся на новый баланс сил в Европе. |