


Как любовь граждан к депозитам может помешать экономическому росту
На ежегодной конференции UBS «Россия и СНГ: новые механизмы экономического роста» одним из ключевых обсуждений стала дискуссия о спросе на товары и услуги среди населения. Этот спрос, по идее, должен стать локомотивом роста экономики России по образцу США. Инвестбанкиры были традиционно оптимистичны: по мнению главного экономиста UBS по России и СНГ Клеменса Графе, в России сейчас достаточно свободных денежных ресурсов, и вопрос заключается в том, как быстро будет расти внутреннее кредитование, которое и станет фундаментом для спроса потребителей.
Статистика говорит о том, что процентные ставки в России достигли дна в июне, тогда как во всем мире это произошло на полгода раньше. Отсюда экономисты UBS делают вывод о том, что наша экономика запаздывает на шесть месяцев относительно остального мира. Прогноз UBS предполагает рост внутреннего спроса на 6–7% ежегодно — быстрее, чем во всем остальном мире. Начало этого роста мы должны увидеть, соответственно, только этой осенью.
Центр макроэкономических исследований Сбербанка, напротив, более осторожен: его директор Ксения Юдаева не ожидает мощного скачка внутреннего потребления. «Сейчас у нас впервые за 20 лет положительные эффективные процентные ставки (доходность по депозитам превысила инфляцию. — Прим. D'), — сказала Юдаева. — Потребители начали проявлять большую осмотрительность и будут так вести себя и дальше». Эта осмотрительность выражается в том, что вместо того, чтобы пойти в магазины и потратить там деньги, поддерживая отечественного производителя, российские граждане скрупулезно складывают деньги на депозиты. Делать это побуждает как раз доходность, которую депозиты наконец-то начали приносить даже с учетом инфляции.
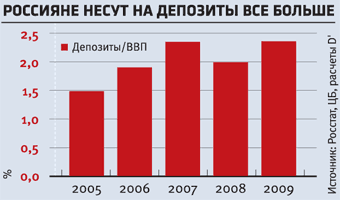
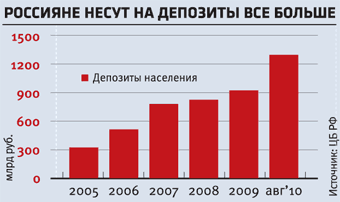 Факт, что склонность россиян к бережливости резко выросла, вполне подкрепляется данными UBS. По расчетам банка, в российском частном секторе резко выросли норма сбережений и соотношение депозиты / ВВП (на это указывают и данные российского ЦБ — см. графики). «Это (рост сбережений. — Прим. D') структурное, а не циклическое явление», — убежден Графе.
Логичный, казалось бы, цикл «сбережения граждан — депозиты — инвестиции» в России не работает: банки не вкладывают лежащие на депозитах деньги в реальную экономику, а в основном размещают их на счетах в ЦБ. Так что денег в российской экономике действительно стало достаточно, но расти быстрее от этого она еще не начала.
Пока российские граждане несут деньги на депозиты, российское правительство по-прежнему инвестирует в американские облигации казначейства US Treasures c доходностью, близкой к нулю. На вопрос модератора конференции «Не устали ли вы инвестировать под нулевую доходность?» замминистра финансов РФ Дмитрий Панкин с достоинством ответил: «Да, доходности по госбондам с рейтингом ААА действительно колеблются в районе 0–1%, но других вариантов нет». По словам Панкина, в ранее перегретой экономике России не было возможности инвестировать средства резервных фондов внутри страны. Он не уточнил, почему нельзя инвестировать теперь, в неперегретой экономике, но заявил следующее: «Да, мы занимаем дороже, чем инвестируем, но лучше пока не раскупоривать “кубышку” (резервный фонд) и при необходимости просто расширять программу заимствований на внутреннем и внешнем рынках».
В принципе желание Минфина занимать может оказаться к месту. Так, Ксения Юдаева считает, что дефицит госбюджета, который бы покрывался внутренним госдолгом (ОФЗ), пошел бы на пользу российской экономике. Одновременно госрасходы могли бы подстегнуть экономику в случае, если граждане никак не хотят тратить сами. По расчетам UBS, российский госдолг сейчас составляет 7–8% ВВП — это даже меньше, чем у Китая. Из этого следует, что РФ вообще не имеет практически никаких ограничений по займам.
 «Мы не всегда уверены, какую модель следует использовать, — выступил в защиту Минфина директор Института фундаментальных междисциплинарных исследований ГУ-ВШЭ, бывший глава представительства МВФ в России Мартин Гилман. — Модели позволяют нам структурировать мышление, но аналогии не обязательно повторяются. Когда цены на нефть стали расти и Кудрин настаивал на нефтяном стабилизационном фонде, мы в МВФ были настроены скептически: Россия — это не Норвегия, а скорее Нигерия, и это могло бы привести к неправильному использованию средств. У нас были свои модели. Но оказалось, Кудрин был прав! Очевидно, что его модель в прагматическом смысле была лучше, чем модель МВФ».
Положительные эффективные ставки и низкие номинальные ставки по кредитам, по мнению Гилмана, означают, что эпоха carry trade для России осталась позади и больше не вернется. Для спекулятивного иностранного капитала, который раньше приходил в Россию в условиях укрепляющегося рубля и относительно высокой доходности по гособлигациям, российский рубль больше не интересен.
Однако рост внутреннего потребления и банковского сектора не начнется только лишь из-за низких номинальных ставок, многое будет зависеть от инфляции. «Инфляционный пик июля-августа нельзя объяснять засухой, — категоричен Гилман. — Здесь были допущены некоторые макроэкономические ошибки, и их нужно исправить прежде, чем население ударится в инфляционные ожидания».
С этим сложно не согласиться, ведь еще недавно люди агрессивно скупали гречневую крупу в магазинах, что демонстрирует чуткость к конъюнктуре и склонность к паникам.