


Старая проблема «Газпром нефти» — падающая добыча — давит на котировки акций компании. Руководство компании не первый год пытается решить эту проблему, но пока с переменным успехом
27 сентября конкурсная комиссия Роснедр приняла решение о допуске к конкурсу по месторождениям имени Требса и Титова только двух компаний из шести претендовавших на участие — «Сургутнефтегаз» и «Башнефть». Заявки также подавали «ЛУКойл», ТНК-ВР, «Газпром нефть» и «дочка» индийской ONGC — «Норд империал». Недопуск до конкурса критичен для «ЛУКойла», ТНК-ВР и особенно «Газпром нефти», так как у всех трех компаний застарелая проблема — падающая добыча нефти. А ведь еще несколько лет назад характеристикой нефтяной «дочки» «Газпрома» было «маленькая, да удаленькая».
Падающая звезда
Долгое время компания «Газпром нефть» оставалась самой эффективной среди российских нефтяников: рентабельность по EBITDA стабильно превышала 20%, а коэффициент переработки нефти — 60%. Столь сильные показатели в значительной степени были связаны с ростом добычи нефти и наличием в портфеле активов Омского нефтеперерабатывающего завода, до сих пор являющегося одним из лучших в России. Удачное географическое положение завода — в непосредственной близости от основных районов добычи компании — позволяет экономить на транспортировке. Да и качество легкой сибирской нефти (Siberian Light) выше сернистой Urals, которую приходится перерабатывать большинству российских НПЗ. В итоге, по оценкам «ТКБ капитала», около 60% выручки «Газпром нефти» приносит продажа нефтепродуктов. Помимо Омского НПЗ компания владеет долей в Московском и Ярославском НПЗ, а также перерабатывающими мощностями в Белоруссии через «Славнефть».
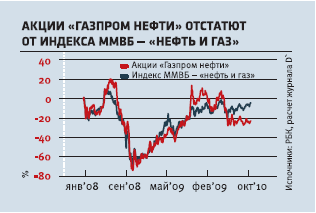
Однако, несмотря на высокий уровень переработки и рост выручки, в последние годы акции компании выглядят хуже рынка (см. график). Причина — растущие издержки на поддержание добычи нефти.
 Впервые с падением добычи компания столкнулась еще в 2005 году, когда показатель сократился на 2,9%, до 33,04 млн тонн. Тогда менеджмент заявил, что это временное явление, однако снижение продолжилось и в 2006-м. Главной причиной стагнации стал ключевой актив — «Ноябрьскнефтегаз», который разрабатывает около 30 месторождений в Ямало-Ненецком и Ханты-Мансийском автономных округах. В этой компании сосредоточено более половины добывающего бизнеса группы.
Есть проблемы с добычей и у «Томскнефти» (СП «Газпром нефти» и «Роснефти»), и у «Славнефти» (СП «Газпром нефти» и TNK-BP International). На текущий момент ТНК-ВР и «Газпром нефть» пытаются разделить активы «Славнефти», однако это никак не удается сделать. В целом рынок ожидает, что ТНК-ВР заберет нефтеперерабатывающие активы, а «Газпром нефти» отойдут истощенные месторождения, что не улучшит картину. Конечно же, проблема падающей добычи стоит остро, и «Газпром нефть» постоянно пытается ее решить.
В поисках нефти
Усиленную попытку восстановить рост «Газпром нефть» предприняла в 2006 году. Ее «дочка» «Газпромнефть-Хантос» начала осваивать южную часть Приобского месторождения, что дало компании 6,6 млн тонн нефти за год. Это позволило компенсировать проблемы «Ноябрьскнефтегаза». Однако радость была недолгой — уже в 2007–2008 годах падение производства нефти продолжилось. Видимо, взвесив все «за» и «против», руководство «Газпром нефти» решило перейти от попыток восстановить органический рост к стратегии агрессивных поглощений, свойственной материнскому «Газпрому».
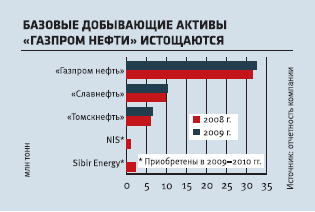 Результат от сделок M&A оказался намного успешнее, и уже в 2009 году добыча по группе вновь начала расти. Одной из первых покупок стала сербская NIS («Нефтяная индустрия Сербии»). В конце прошлого года «Газпром нефть» довела свою долю в ней до контрольной, что встало в €400 млн. Но этот актив с обременением: российская компания обязалась до 2012 года инвестировать €500 млн в модернизацию сербского предприятия.
Следующей целью стала Sibir Energy, за контроль над которой «Газпром нефти» пришлось потягаться с ТНК-BP (см. «Погоня за “энергией Сибири”»). Так или иначе за 80,37% акций Sibir Energy было уплачено около $3 млрд. Череда приобретений закончилась покупкой шведской Malka Oil, ведущей бизнес в России через компанию «СТС-сервис». Цена сделки составила около $120 млн.
Погоня за «энергией Сибири»
В конце апреля 2009 года ТНК-ВР сообщила, что привлекла Credit Suisse для скупки бумаг Sibir Energy с рынка по 430 пенсов за штуку — в 2,5 раза дороже их рыночной стоимости на тот момент. Альтернативное предложение появилось уже через несколько часов: «Ренессанс капитал», представляющий интересы «Газпром нефти», заявил, что готов выкупать бумаги на 70 пенсов дороже. Неудивительно, что многие миноритарии поспешили воспользоваться столь выгодным предложением. «Танкистам» пришлось снять свою заявку, а «Газпром нефть» уже через два дня победоносно заявила, что ей удалось приобрести 16% акций Sibir Energy (примерно за $450–500 млн). Далее последовала череда скандальных сделок по покупке «Газпром нефтью» офшоров, на которые были оформлены мажоритарные пакеты акций Sibir Energy. За право владения этими офшорами развернулась целая война между лицами, близкими к мэрии Москвы. Так или иначе, невзирая на все распри, «Газпром нефть» довела свою долю в Sibir Energy до 80,37%. |
В итоге в 2009 году добыча «Газпром нефти» достигла 47,9 млн тонн (рост — 3,5% году к году). Если не учитывать приобретения и СП, то добыча старых нефтепромыслов группы в 2009 году сократилась на 2,8%, до 29,91 млн тонн.
В этом году «Газпром нефть» планирует извлечь из недр уже 50–51 млн тонн углеводородов, но главная хитрость в том, что прирост будет происходить не за счет нефти, а за счет газа, благо для своей «дочки» у «Газпрома» может найтись место в трубе.
В поисках помощи
Помимо доступа к трубе «Газпром» может дать и кое-что еще. Как ожидает руководство нефтяной компании, уже в ближайшее время ей может отойти часть нефтяных активов материнского «Газпрома». Руководство газовой монополии неоднократно заявляло о намерении перевести свои нефтяные лицензии на баланс «Газпром нефти», с тех пор как компании породнились, но дальше слов пока дело не дошло.
Тем не менее на этот раз руководство «Газпром нефти» серьезно настроено получить от газовой монополии хоть что-нибудь. В группе надеются, что до конца этого года получат Новопортовское месторождение и восточную часть Оренбургского. Следом предполагается передача Долгинского и Южно-Киняминского месторождений, а в среднесрочной перспективе и Приразломного. «Сегодня идет активная работа по приобретению нефтяных активов у “Газпрома”. Процедуре передачи будет предшествовать подготовка детального обоснования и согласования схемы передачи. Итоговый вариант схемы приобретения проходит внутреннее согласование», — пояснили D′ в «Газпром нефти». Но полученные месторождения вряд ли быстро и кардинально исправят ситуацию с добычей. Их ведь еще нужно запустить в эксплуатацию.
Кроме того, в перспективе «Газпром» также может продать принадлежащие ему 51% уставного капитала СП «Северэнергия» с Eni и Enel. На балансе «Северэнергии» огромные запасы нефти — 568 млн тонн, что в два раза превосходит запасы месторождений имени Требса и Титова. Помимо нефти «Северэнергия» обладает значительными запасами газового конденсата и природного газа. Но даже если передача контрольного пакета акций «Северэнергии» случится, то покупателем выступит совместное предприятие «Газпром нефти» и «НоваТЭКа».
Конечно же, получение любых месторождений от материнского холдинга станет мощнейшим катализатором для акций «Газпром нефти» и поможет ей еще на один шаг приблизиться к цели — 100 млн тонн нефти в год. При этом по планам группы не менее 10% нефти должно добываться за рубежом, а в этом нелегком деле поводов для оптимизма меньше: еще ни в одной стране мира «Газпром нефть» не перешла от стола переговоров к бурению скважин. Хотя анонсов новых проектов много (см. «Нефть за столом»).
Нефть за столом
В начале 2010 года «Газпром нефть» подписала контракт на разработку месторождения нефти Бадра в Ираке. Проект рассчитан на 20 лет с возможной пролонгацией на пять лет. Общие инвестиции в него составят порядка $2 млрд. Этот контракт был заключен по итогам тендера, победителем которого был признан консорциум в составе «Газпром нефти», корейской Kogas, малазийской Petronas и турецкой ТРАО. В июне 2010 года «Газпром нефть», министерство энергетики Экваториальной Гвинеи и национальная нефтяная компания Экваториальной Гвинеи GEPetrol подписали соглашение о разделе продукции по двум морским разведочным блокам. В совместном проекте российская компания получит 80%. Извлекаемые запасы нефти по двум блокам ожидаются в объеме около 110 млн тонн. Инвестиции «Газпром нефти» в разработку шельфа в Экваториальной Гвинее могут составить $3 млрд. Еще месяц спустя компания сообщила о намерении войти в проект на Кубе. Речь идет об одном из блоков на шельфе Кубы с ресурсами до 400 млн тонн нефти, который принадлежит малайзийской компании Petronas. Сейчас проект находится на стадии геологоразведки. |
В поисках льгот
Решив проблему с добычей и получив надежду на продолжение роста, «дочка» «Газпрома» встала перед более существенной проблемой: вместе с добычей выросли и издержки. В среднем стоимость одного добытого барреля нефти во втором квартале поднялась до $5,44, что на 35% больше уровня годичной давности. Для сравнения: у «Роснефти» аналогичный показатель составляет $2,57.
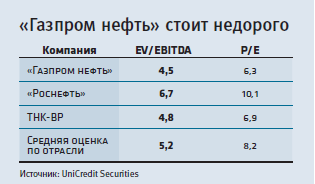 Рост издержек на добычу стал ключевым сигналом к распродаже акций весной этого года и объясняет возникший дисконт по бумагам других представителей отрасли (см. таблицу). По оценкам «ТКБ капитала», за последние два года капвложения «Газпром нефти» в добычу были вдвое выше уровня схожего с ней по размеру бизнеса «ТНК-ВР холдинга». «Значительные капитальные затраты забирают практически весь свободный денежный поток от добычи компании: в этом году он едва ли превысит $2 с барреля против $5 у “ТНК-ВР холдинга”. Таким образом, добывающий бизнес “Газпром нефти” более чувствителен к росту неконтролируемых затрат (например, транспортных тарифов) и повышению налогов», — резюмирует аналитик «ТКБ капитала» Евгения Дышлюк.
Проблему высоких капитальных затрат признают и в компании: руководство рассчитывает, что «сомнительный рекорд» второго квартала текущего года больше не повторится. «В начале года были морозы в основных регионах добычи, и в первом квартале геолого-технические работы почти не велись. Поэтому во втором квартале пришлось наверстывать упущенное, отсюда такой высокий рост затрат», — пояснили в компании.
Так или иначе на текущий момент рынок оценивает «Газпром нефть» как стагнирующую компанию, а все попытки восстановить добычу натыкаются на рост издержек. Среднесрочные перспективы бизнеса представляются туманными. Как компания намерена бороться с падающей добычей и возросшими издержками через три-пять лет — загадка, без решения которой стабильного роста акций не будет. Впрочем, на последней встрече руководства «Газпром нефти» с аналитиками речь шла о налоговых льготах на новые и истощенные месторождения. Интересно, как на это прореагирует Минфин?
Однако не все так однозначно печально. В краткосрочном плане отличным катализатором роста котировок акций «Газпром нефти» могут послужить намерения «Газпрома» перевести часть нефтяных активов на баланс «дочки». Просматриваются отличные перспективы у компании и в далеком будущем: огромное количество планов по международной экспансии сопровождается поддержкой опять же материнского холдинга. Более того, не менее глобальны планы «Газпром нефти» и в России через развитие месторождений, принадлежащих «Газпрому».