


Обнародование параметров количественного смягчения ФРС США вызвало резкий рост котировок доллара, однако его снижение вскоре может возобновиться. Проблемы в еврозоне при текущей расстановке сил вряд ли помешают «американцу» продолжить нисходящее движение
Дождались. Обновив февральский минимум в паре с евро — $1,42, котировки доллара устремились вверх. Заседание ФРС США по вопросу запуска второго этапа программы количественного смягчения, в ожидании которого «американец» достаточно долго подвергался распродажам, расставило все по своим местам, отобрав у спекулянтов главную идею осени. Наконец, опубликованные параметры денежных вливаний в экономику США через выкуп американских гособлигаций за несколько сессий опустили главную пару Forex на уровни конца сентября, к $1,36–1,37, где, впрочем, нисходящее движение приостановилось. Покупкам более доходных валют способствовало также внезапное решение Банка Австралии повысить учетную ставку на 0,25%, до 4,75%, в целях предупреждения инфляционных рисков.
Несомненно, что весомая часть последних завоеваний американской валюты связана с обострением долговых проблем Ирландии. Так, поводом для усиления «медвежьих» настроений в евровалюте стали спекуляции на тему относительно того, что план правительства Ирландии по сокращению бюджетных расходов на сумму €6 млрд на деле может оказаться нереализованным. В прессе появилась информация, что у страны могут возникнуть проблемы с бюджетным финансированием, поскольку в следующем году она не сможет привлечь средства на международном рынке. На этом фоне доходность десятилетних ирландских долговых бумаг достигла нового рекордного максимума.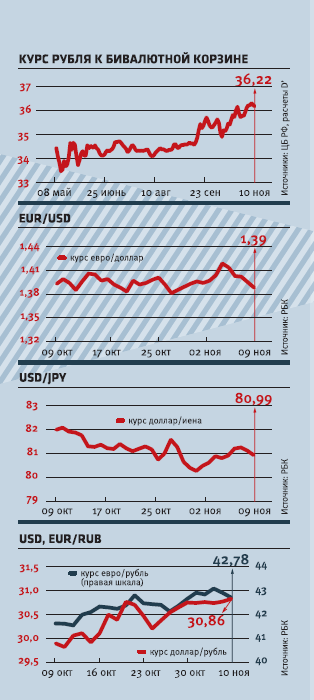
Однако именно QE2, по мнению экспертов, явился катализатором происходящих на финансовых рынках событий. Так, Федрезерв собирается приобрести активов на $600 млрд, ежемесячно выкупая долгосрочные treasuries на сумму $75 млрд. При этом с исчерпанием объявленного лимита в середине будущего года программа не завершится, и американский регулятор обещает при необходимости потратить на эти цели еще $250–300 млрд. Напомним, что масштабы QE1, включавшего также скупку ипотечных долгов, достигли $1,7 трлн. Собственно, ослабление «американца» должно было спровоцировать фактические интервенции, но спекулянты сыграли на опережение. Кстати, министр финансов США Тимоти Гайтнер заверил общественность, что падение курса доллара в последние месяцы было вызвано лишь сменой вектора движения капитала. Ранее же бегущие от рисков инвесторы обеспечивали сильный приток средств в безопасные активы.
В контексте популярной ныне темы «валютных войн» действия ведомства Бена Бернанке, способные привести к искусственному снижению курса доллара, уже вызвали критику на государственном уровне. Даже без прямого вмешательства центробанков в валютные рынки наполнение экономики ликвидностью ведет к снижению курса конкретной денежной единицы, позволяя решить краткосрочные проблемы национального хозяйства, но внося дисбаланс в функционирование мировой финансовой системы. В последнем многие обвиняют США. Так, ряд развивающихся стран опасаются связанного с накачкой дешевой ликвидностью резкого притока средств в свои более доходные валюты и активы. Южная Корея планирует рассмотреть вопрос об ограничении движения капитала, осудили количественное смягчение и китайские власти. Хотя сам Китай намеренно поддерживает слабость юаня, вызывая тем самым раздражение американцев — своих крупнейших торговых партнеров. Ослабление же одних валют закономерно приводит к укреплению других против воли финансовых регуляторов.
Гораздо менее сдержанная реакция последовала из Германии. Глава немецкого министерства финансов Вольфганг Шойбле заявил в телевизионном интервью, что «при всем уважении к стране политика США бестолковая». Министр финансов Бразилии Гидо Мантега посетовал, что действия ФРС США «нанесут ущерб экономике Бразилии и других экспортеров».
Завершившийся в Сеуле саммит G20, на котором в том числе была затронута валютная тема, судьбоносных решений не сгенерировал. По итогам встречи было распространено довольно обтекаемое заявление декларативного характера с минимумом конкретики. Прилюдно и в голос никого не осудили, хотя стоило бы. О «китайском вопросе» будут говорить на следующий год, попытки Японии ослабить курс иены обсуждались лишь в кулуарах, также не подверглись порицанию и действия ФРС. Как и ожидалось, участники договорились в целом воздерживаться от конкурентной девальвации, однако по настоянию Пекина исключили из документа любые упоминания о заниженности курса отдельных валют. То есть «вне закона» оказалась лишь искусственная и односторонняя девальвация национальных валют. Сомневаемся, что даже при отсутствии принятых ограничений кто-либо из «двадцатки» отважился бы на такой шаг. Конечно, кроме «самых главных» ее членов, которым применение столь мощного оружия в борьбе за лучшие места под солнцем негласно разрешено.
Кстати, накануне заседания «большой двадцатки» глава Всемирного банка Роберт Зеллик выступил с неоднозначным заявлением, что миру необходима система, которая будет включать доллар, евро, иену, фунт стерлингов, юань и развиваться в сторону интернационализации и открытия рынков. В ней также следует предусмотреть использование золота как международного ориентира рыночных ожиданий в отношении инфляции, дефляции и будущей стоимости валют. Таким образом, экономист, ранее работавший в ФРС, планирует покончить с валютным протекционизмом через фактическое возвращение к «золотому стандарту». Напомним, что последний предполагал жесткую привязку курса доллара США к золоту, а остальных мировых валют — к доллару и был введен в 1944 году в рамках Бреттон-Вудской системы, просуществовавшей до 1976 года.
Результаты прошедшего саммита могут поддержать фондовые и сырьевые рынки. Что касается доллара, то его снижение, которое не прекращается на протяжении нескольких месяцев, может возобновиться после текущей паузы. В свою очередь, евро при нынешней расстановке сил вряд ли помешает продолжить «американцу» нисходящее движение. Реальный дефолт взбудоражившей информационный фон Ирландии пока не грозит, поскольку на ближайшие месяцы не запланировано крупных погашений ее госбумаг.