


Доллар в начале года сильно просел против большинства валют, однако говорить о формировании какого-либо устойчивого тренда пока рано
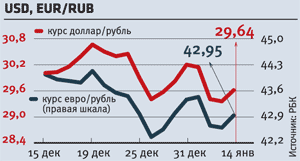
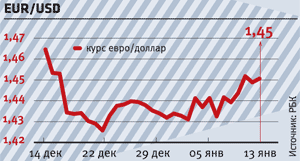 Новый год, новые ожидания реванша мировой экономики в битве с кризисом и новый виток эйфории на рынках капитала привели к заметному ослаблению доллара. Уже 11 января «американец» на Forex опустился к евро ниже отметки $1,45, которая оставалась нетронутой с середины декабря. На ММВБ в ходе первой постпраздничной сессии доллар ослаб к рублю почти на 80 коп., оставив далеко позади отметку 30 руб. Стоимость бивалютной корзины упала более чем на 2%, до 35,38 руб.
Приятный сюрприз конкурентам доллара преподнесла нефть, подскочившая выше $80 за баррель Brent, максимальной за 15 месяцев отметки. Сигналы подъема мировой экономики внушили игрокам уверенность в увеличении спроса на топливо, а холода в Северном полушарии лишь упрочили оптимизм инвесторов. Не дававшие покоя ожидания ужесточения монетарной политики ФРС США в начале года также не 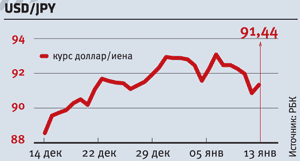 подтвердились. На рынке ходили слухи, что Федеральный резерв разослал банкам секретные письма, призывающие быть готовыми к повышению ставок. Впрочем, статистика по безработице в Штатах, не оправдавшая надежд игравших на повышение доллара спекулянтов, расставила все по своим местам, вселив уверенность, что в нынешней ситуации власти вряд ли пойдут на увеличение стоимости капитала. В декабре количество рабочих мест сократилось на 85 тыс. человек, тогда как пересмотренное ноябрьское значение показало рост занятости впервые с 2007 года. Сам уровень безработицы остался на уровне 10%. Слабые данные привели к закрытию длинных позиций по доллару, и игроки вновь стали использовать его для фондирования спекулятивных операций. Аналитики считают, что дешевая ликвидность будет доступна еще полгода, что благоприятно скажется на стоимости рисковых активов — акций и сырья, доллар при этом будет оставаться под давлением. Летом же спекулятивные деньги начнут постепенно изыматься с рынка.
 Одновременное давление макроэкономических факторов на евро сохраняет паритет в противостоянии американской и европейской валют. Так, ЕЦБ сохранил ставку на уровне 1%. Отказаться от политики дешевых денег властям зоны евро не дают неустойчивый рост ВВП, вероятность дефолта Греции, Испании, Португалии, Исландии и высокая безработица. Главе ЕЦБ Жан-Клоду Трише остается лишь констатировать, что нынешний уровень ставки адекватен ситуации в экономике. По данным Bloomberg, Европейский ЦБ сохранит стоимость денег на текущем уровне как минимум до осени. На этом фоне существует риск, что неважное состояние экономики Европы пересилит негативные факторы из США, что выльется в более сильное укрепление доллара против евро.
«Американец» имеет все шансы на выход из нисходящей коррекции, наметившийся в начале второй декады января. Лютые морозы отступают, и нефть снова опустилась ниже $80 за баррель. На этом фоне доллар уже подорожал до $1,4375 за евро, а если тенденция сохранится, подъем котировок в район $1,42 не за горами. Пока долларом движет оценка инвесторами обстановки в мировой экономике. Но поскольку кризисные корреляции доллара с фондовым рынком — продажи доллара против покупок акций, и наоборот — сходят на нет, а уже забытая зависимость в виде покупок доллара с одновременным ростом американских бумаг еще не обрела силу, долгосрочный тренд определить сложно.
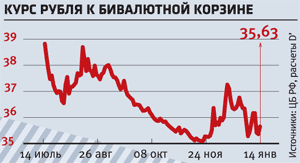 В свою очередь, рубль пока сохраняет шансы на дальнейшее укрепление, несмотря на стабилизацию котировок после стремительного взлета. Исходя из высоких оборотов на ММВБ Банк России уже препятствует его чрезмерному росту к корзине. Резкое повышение наших фондовых индексов может говорить о том, что на рынок пришли иностранные инвесторы, для которых местные активы, как сам рубль, так и номинированные в нем инструменты, по-прежнему привлекательны. При этом даже предновогоднее понижение ставки рефинансирования ЦБ до рекордных 8,75% все еще оставляет простор для операций carry trade.
Прогнозы и комментарии
Юань окрепнет, но не скоро
Лора Тайсон, аналитик Bloomberg
Чтобы компенсировать резкое падение экспорта из-за глобальной рецессии, Китай стал стимулировать внутреннее потребление посредством налоговых нововведений и взрывного банковского кредитования. В восстановлении Китая во второй половине 2009 года огромную роль сыграли именно банковские инвестиции. Большинство этих инвестиций были направлены не на экспорт, а на инфраструктуру, развитие городов. Инвестиции должны повысить спрос китайских домохозяйств в будущем. С той же целью китайские власти планируют инвестиции в образование, здравоохранение, социальные гарантии для стареющего населения. Экономисты Goldman Sachs полагают, что рост внутреннего спроса в Китае, скорее всего, станет главным двигателем мирового экспорта в 2010 году, в том числе экспорта в США.
Но, несмотря на эти подвижки, пройдет еще несколько лет до того, как Китай решится на укрепление юаня. Укрепление юаня к корзине валют будет означать, что Китай принимает новую модель экономического роста.
США может накрыть инфляция
Эмити Шлаес, аналитик Bloomberg
Депрессия по большому счету происходит от дефляции. Привычкой стало ставить знак равенства между дефляцией и депрессией. Однако эти два понятия связывает лишь то, что оба слова начинаются с одних и тех же букв.
Наши руководители воспринимают инфляционный кризис как меньшее из зол, отдаленную перспективу, о которой можно пустословить. В начале января Бернанке упомянул о необходимости впоследствии увеличить процентные ставки, однако это был всего лишь мимолетный реверанс. Он также сказал о «возможности нежелательных и незначительных отклонений инфляции». Неприятности заключаются в том, что эта небольшая инфляция может ускорить свой темп до такой степени, что у центробанков не будет времени что-то предпринять. Гиперинфляция не является противоположностью депрессии. Это один из видов депрессии. Эффект от гиперинфляции в Германии в 1920-е годы был хуже, чем эффект от Великой депрессии в США.
Сейчас все вопросы адресованы к председателю Бену (Бернанке избран главой ФРС на второй срок. — Прим. D'). Его должностные обязанности состоят не только в том, чтобы делать заявления о будущих пузырях, но и в том, чтобы лоббировать реформы, которые позволили бы системе США предупреждать как инфляцию, так и дефляцию.