


США размещает ПРО в Европе для того, чтобы дружить с Россией. Биржевые игроки, скупившие пакет акций «Бурятээнергосбыта», объединились на форуме, чтобы дружить с мажоритариями
 Акционеры «Бурятэнергосбыта» и Омской энергосбытовой компании на внеочередных собраниях 16 февраля приняли решение досрочно прекратить полномочия единоличного исполнительного органа компаний — управляющей организации ОАО УК «Сибирьэнерго». Компания RU-COM Михаила Абызова продала «Энергостриму» пакет акций «Бурятэнергосбыта» и «Омскэнергосбыта» наряду с акциями еще двух сбытовых компаний Сибири — Томской и Читинской. Информация о сделке была опубликована в начале 2010 года, сумму и точный размер проданных пакетов компании не раскрывают. После этого Федеральная антимонопольная служба (ФАС) РФ запросила информацию для проверки сделки «Энергострима», которая, по мнению ведомства, может требовать предварительного согласования или уведомления антимонопольного органа. Этим сообщением закончился очередной этап междуофшорных сделок крупных акционеров российских эмитентов. Мнение меньшинства никого не интересовало — обыденное для российской действительности дело.
Глубокий эшелон
Российский фондовый рынок представлен десятком «голубых фишек», однако эмитентов на рынке на два порядка больше. И если деятельность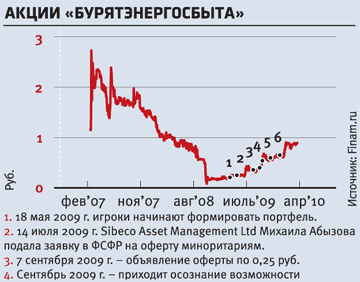 «Газпрома» и Сбербанка буквально под микроскопом рассматривается всеми инвестдомами, на них выпускается масса аналитических обзоров, а фотографии менеджеров этих компаний не слазят с передовиц деловых газет, то информации об остальных 99% эмитентов практически нет.
Усугубила обстановку на фондовом рынке и реформа РАО ЕЭС, после дробления которого на рынке появилось несколько десятков новых бумаг. Малая часть из новообразованных компаний пополнила голубой небосклон российского рынка, основная же масса стала представителем «глубокого» второго эшелона. Новообразованные «осколки» РАО зачастую против воли новых собственников стали публичными, при этом обязательства у акционеров соответствовать стандартам, предъявляемым к публичным компаниям, существуют.
Ярким примером этого стали энергосбытовые компании — организации, занимающиеся продажей электроэнергии конечным потребителям. При этом оценить компанию с точки зрения фундаментального анализа аналитики не берутся. Тому есть две причины: объективная (региональные энергосбыты — небольшие организации) и субъективная (их финансовые показатели очень изменчивы, так как они зависят от менеджмента компаний). Энергосбыты могут иметь огромную выручку и при этом минимальную рентабельность. Что имеется в активах у компаний, кроме недвижимости, — большой вопрос. Самая главная их ценность — это договоры на оптовую покупку и розничную продажу электроэнергии.
Ко всему этому стоит присовокупить невысокую капитализацию, непрозрачную структуру собственников, публикацию отчетности лишь в формате РСБУ, полный контроль за менеджерами со стороны основных акционеров и низкую ликвидность акций — все это делает энергосбыты абсолютно неинтересными для инвестиций со стороны многих биржевых игроков. Однако наловить рыбки, как известно, можно и в мутной воде.
Покупатели
После острой фазы кризиса ко всей массе энергосбытов долго никто не проявлял интереса. Еще в мае 2009 года, когда индекс ММВБ брал штурмом отметку 1100 пунктов, к примеру, акции «Бурятэнергосбыта» стоили чуть дороже 20 коп. Капитализация компании составляла около 60 млн руб., при этом лишь за первое полугодие 2009-го чистая прибыль достигла 162 млн руб. Исходя из полугодовой прибыли коэффициент P/E был 0,37! То есть стоимость всей компании на бирже составляла треть ее прибыли за полгода!
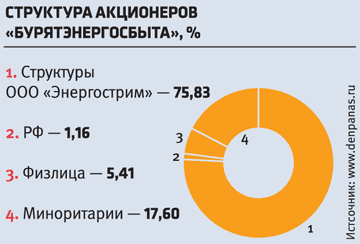 Конечно, «Бурятэнергосбыт» не особо выделялся среди массы региональных сбытов по другим параметрам. Низкая ликвидность акций, наличие мажоритарного акционера (Sibeco Asset Management Ltd Михаила Абызова), полностью подконтрольный мажоритарию менеджмент (УК «Сибирьэнерго» Михаила Абызова), однако своих благодарных миноритариев он нашел.
Активные участники форума ДенПанаса (www.denpanas.ru), увидев дешевизну, начали покупать акции компании. Инвестиционных идей было несколько: во-первых, это низкая цена бумаг, сулившая огромную дивидендную доходность, во-вторых, потенциальная оферта от структур Михаила Абызова. Доля последнего в «Бурятэнергосбыте» преодолела критический рубеж 50%, поэтому он должен был предложить остальным акционерам выкупить их акции.
Конечно, такие инвестиционные идеи на фоне огромных рисков заинтересуют не каждого. Впрочем, один из участников форума под ником Sofist так объяснял покупку акций «Бурятэнергосбыта»: «Намного комфортнее себя чувствовать в сырьевых и генерирующих компаниях, нежели в мелких сбытах. И не только из-за ликвидности, а больше из-за неопределенности последних. Бумага может быть забыта и оставаться на одних и тех же уровнях годами, дивиденды — не платиться, с “минорами” — не считаться, просроченная дебиторская задолженность — быть несусветной и т. д. Но если отвести часть портфеля под венчурные вложения, то сбыт может и даже должен занять важное место. Причины банальны, но не всегда и не все. Кроме повсеместного отсутствия конкуренции (самый важный фактор), дешевизны и потенциальных дивидендов есть скрытые, но тоже важные факторы. К примеру, компания зарабатывает не столько на сбытовой надбавке, сколько на “правильной” работе на оптовом рынке электроэнергии, где мощность и энергия покупаются отдельно, а мелкий и средний потребитель (население) в основном рассчитывается по одноставочному тарифу, который в большинстве случаев высок.
Немаловажным фактором присутствия бумаги в портфеле является возможность создания сбытовых гигантов. Консолидация идет очень неплохими темпами по всей стране, и “одиночки” практически гарантированно вольются в мультисбытовые холдинги. Переход на единую акцию очень здорово поднимет капитализацию каждого отдельно взятого сбыта, входящего в состав холдинга.
Впрочем, оценка энергосбыта может быть нулевой, так как показатель чистых активов у некоторых компаний очень часто отрицательный, а на практике вряд ли государство будет забирать энергосбыты за долги и тем самым идти на конфликт с тысячами миноритарных акционеров сбытовых компаний, и тем более с их собственниками».
Руководствуясь этими предлогами или другими, участники форума собрали заметный портфель в «Бурятэнергосбыте», достигающий 5% уставного капитала, и собрались в коллектив инвесторов под кодовым названием «Пул Б».
Абызовщина
 Главным аргументом объединения в пул было то, что так легче отстаивать свои права в случае их нарушения и информировать об этом соответствующие ведомства.
Характерным примером такого недобросовестного поведения стал выброс в СМИ (в самый разгар кризиса) информации о потенциальном банкротстве «Бурятэнергосбыта». Акции компании резко пошли вниз и потеряли за ноябрь—декабрь 2008 года в цене более чем в десять раз. При этом офшор Михаила Абызова Sibeco Asset Management Ltd нарастил свою долю в компании за этот период более чем на 20%. Более того, резкое падение цен позволило, не нарушая закона, выставить оферту миноритариям по цене 0,25 руб. По мнению «Пула Б», «для миноритарных акционеров это прозвучало как насмешка», и вот почему.
В конце 2007 года компания Михаила Абызова купила долю 46,8% в «Бурятэнергосбыте» по цене 1,658 руб., при этом был преодолен критический порог 30%, после чего должна была последовать оферта миноритариям, однако ее не было. В то же время коллеги по цеху (КЭС-холдинг, «Русгидро», НЛМК) в погоне за долями мелких акционеров в своих энергосбытах порой в разы превышали стартовые цены аукционов РАО ЕЭС, на которых покупали доли в компаниях.
Когда же после острой фазы кризиса Sibeco Asset Management Ltd созрела с офертой по 0,25 руб., котировки «Бурятэнергосбыта» на ММВБ уже превышали 0,3 руб. И именно тогда утвердилась идея создать пул людей, уже инвестировавших или готовых инвестировать в данную компанию. «Именно инвестировать, а не покупать спекулятивно ради быстрой наживы. Предложение нашло отклик, хотя и небольшой, сплотив несколько людей. Объединение существует качеством, а не количеством. Спекулянты, жаждущие быстрой прибыли отсеялись в процессе роста котировок», — рассказал журналу D' один из участников пула.
С другой стороны, нельзя сказать, что у самого Михаила Абызова были какие-либо стратегические планы по собранным им энергосбытам. Судя по его последующим действиям, в развитии компаний, в отличие от миноритариев, он не был заинтересован.
17 ноября 2009 года появилась информация о том, что «Бурятэнергосбыт» выплатит дивиденды в размере 0,5 руб. на акцию. И это в условиях, когда сумма непокрытого убытка за 2008 год составила 155 млн руб., а из чистой прибыли за девять месяцев 2009-го предполагалось направить на дивиденды 130 млн руб. Из компании явно выводились деньги, и о ее будущем развитии речи не шло. Миноритарные акционеры были не прочь вкусить таких дивидендов и не собирались отказываться от щедрых выплат, так как столь заметные преференции сводили на нет все инвестиционные риски. Оставалась лишь одна формальность: утвердить размер дивидендов на собрании акционеров.
Двойной удар
Собрание акционеров прошло еще до окончания 2009 года. Выплату дивидендов не утвердили в связи с «отсутствием кворума» — в нем практически никто не принимал участия.
С наступлением 2010 года настроение участников пула было омрачено. Структуры уже «такого предсказуемого» Абызова продали контрольные пакеты акций «Бурятэнергосбыта» и других сбытовых компаний. Покупателем стало ООО «Энергострим» — один из крупнейших вновь выстроенных холдингов в отрасли. При этом сделка проводилась так срочно, что стороны даже не удосужились уведомить ФАС. Чтобы обойти согласование с ФАС, пакеты акций, не превышающие 20% в уставном капитале «Бурятэнергосбыта», были проданы нескольким «несвязанным» компаниям.
По мнению участников форума, объявление столь крупных дивидендов в сбытовых компаниях Михаила Абызова было сделано для привлечения интереса потенциального покупателя. По расчетам «Пула Б», продажа произошла по ценам 2,5–3 руб. в пересчете на акцию при рыночных котировках 0,65 руб. Таким образом, продажа контроля в «Бурятэнергосбыте» произошла по ценам, в разы превышающим рыночные котировки, при этом дивиденды были предметом торга. То есть если бы структуры Михаила Абызова не договорились бы о цене, то деньги из «Бурятэнергосбыта» был бы выведены, а дивиденды выплачены.
Новый контролирующий акционер — «Энергострим» — тоже не сахар. Михаил Абызов своими действиями продемонстрировал полное игнорирование прав мелких акционеров, а «Энергострим» не раз проявил жесткость к миноритариям, выводя акции подконтрольных ему компаний с бирж. В частности, такое произошло с энергосбытами Иваново, Пензы, Орла, Брянска. Остаться с крупным пакетом акций, котирующимся в RTS Board, — не самое лучшее вложение средств, хотя, по мнению участников форума, «Бурятэнергосбыт» достаточно перспективен, и инвестиции «на годы» оправдают себя. Их «не испугать банкротством, снятием бумаг с торгов, размытием долей акционеров». Так или иначе акции «Бурятэнергосбыта» до сих пор торгуются на ММВБ, и за них можно выручить около 0,9 руб.
Впрочем, речи о выходе из бумаг «Бурятэнергосбыта» пока на форуме не идет, а основной игрок, который может заинтересоваться этими акциями («Энергострим») занял выжидательную позицию.
Впрочем, имея де-факто полный контроль над деятельностью «Бурятэнергосбыта», «Энергострим» давно мог бы принять ряд жестких мер, в частности размыть долю акций, обращающихся на бирже, через допэмиссию или обанкротить «Бурятэнергосбыт» с передачей всех функций в новую, уже на 100% подконтрольную компанию, однако это может находиться за рамками действующего законодательства.
Надеяться на выплаты дивидендов от «Бурятэнергосбыта» было бы, наверное, наивно, так как новый собственник ведет агрессивную политику, выводя средства из компании через займы.
Классовая война
В заключение хотелось бы по законам жанра написать, что наконец-то победили миноритарии и есть справедливость в этом жестоком мире финансов. Ан нет! Мелкие акционеры своим (немалым) рублем проголосовали за развитие компании «Бурятэнергосбыт», однако их инвестиции остаются за гранью приемлемого уровня риска, не без стараний мажоритарных акционеров. Тем не менее сам факт организации небольших акционеров, сбор их в пул и согласованность действий очень важны.
Мелкие акционеры начинают объединяться, и это есть настоящие управляющие компании, организованные не по воле, навязанной сверху, а по инициативе снизу. И пусть «Пул Б» не имеет юридически оформленных документов, но по своей сути это одна из самых лучших форм инвестирования. И если государство не может проследить за всей массой корпоративных событий, происходящих на фондовом рынке, то акционеры, отдавшие свои кровные за того или иного эмитента, могут и сами отстоять права. В данной истории еще не поставлена точка, но опыт «Пула Б» уже беспрецедентен.