


Российский рынок обновил 20-месячные максимумы и может продолжить рост. В то же время спрос на российские бумаги далеко не ажиотажный — ввиду их низкой дивидендной доходности
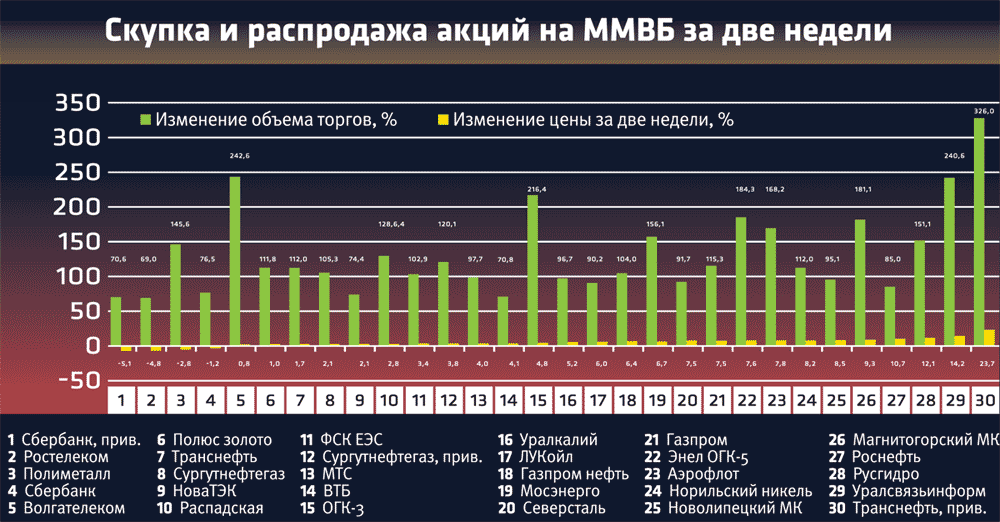 После мартовской консолидации апрель привнес на российский рынок волну оптимизма. Ключевым фактором стало сырье, которое уверенно пошло вверх. Новый максимум 2010 года на рынке нефти был достигнут 6 апреля. В течение дня фьючерс на нефть сорта Brent достигал отметки $86,62 за баррель. Локальный максимум стал возможен благодаря некоторому ослаблению доллара США по отношению к ведущим мировым валютам на фоне разрядки обстановки в зоне хождения евро.
Конечно, проблемы Греции, Португалии и Испании не исчезли, однако вопрос финансового состояния этих стран не такой острый, как казалось двумя неделями ранее. К тому же сильные статистические данные по США на фоне мягкой денежной политики сделали свое дело. Помимо нефти вверх пошли промышленные и драгоценные металлы. Отдельно стоит отметить палладий, который обновил двухгодичный максимум.
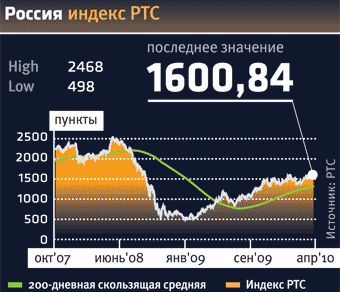
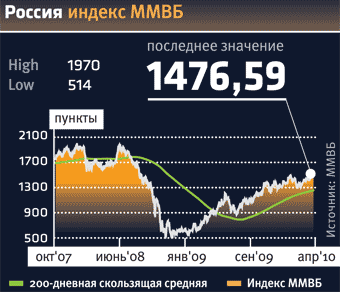
В этот же день 6 апреля вслед за нефтью продублировал максимум и российский индекс ММВБ. Он достиг пика — 1506,03 пункта. На такой 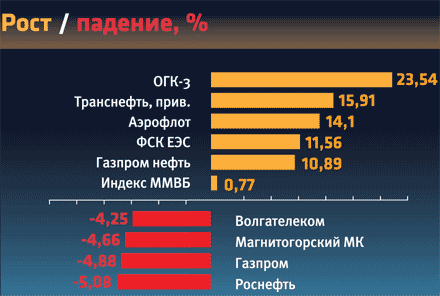 высоте последний раз индекс был 20 месяцев назад. Однако выше уровня 1500 пунктов ММВБ закрепиться не удалось, зато спекулянты получили хороший ориентир, от которого и началась коррекция вниз.
Помимо дорогой нефти российский фондовый рынок разогревали и позитивные прогнозы инвестиционных домов. Bank of America Merrill Lynch (BofAML) повысил прогноз роста ВВП России на 2010 год с 5 до 7%. «Россия становится мировым лидером по так называемому эффекту отскока (сравнение роста ВВП в 2009 и 2010 годах)», — отметили в BofAML. Прогноз по инфляции в текущем году сохранен на уровне 6%.
В то же время ажиотажного спроса на российские акции не было. Участники отмечают, что основная инвестидея — покупка бумаг под получение дивидендов, однако тут же оговариваются, что дивидендная доходность в этом году будет невысокой: акции дорогие, при этом в 2009 году корпорации заметно понизили прибыль.
«Газпром» заинтересовал покупателей, «Нутриинвестхолдинг» — никого
 Основным драйвером роста индексов стали бумаги «Газпрома». Текущий уровень нефтяных цен отводит на второй план эффективность работы концерна. Акции «Газпрома» вернули себе лидерство по объемам
 торгов, однако лишь на пару дней — 1 и 6 апреля. 1 апреля появился хороший повод отыграть данные отчетности по РСБУ, из которых следует, что чистая прибыль монополии по итогам 2009 года составила 624,61 млрд руб. — рекордное значение в формате данных по РСБУ. Однако заметное увеличение показателя произошло не из-за повышения эффективности деятельности, а от переоценки акций «Газпром нефти».
6 апреля появилась информация о том, что газовая монополия закончила строительство сухопутного и приступила к морскому участку трубопровода «Северный поток». Это несколько понизило скептицизм относительно амбициозных планов концерна, и акции вновь устремились вверх. Всего за семь дней, с 30 марта (день публикации данных отчета по РСБУ) по 6 апреля, капитализация «Газпрома» выросла на 10%.
 Несмотря на оптимистичное отношение аналитиков к бумагам концерна, до публикации отчетности по МСФО
 за 2009 год акции «Газпрома» вряд ли пойдут выше отметки 200 руб.: денег российских инвесторов не хватает для того, чтобы заметно повлиять на котировки. Западные же игроки вряд ли будут принимать инвестиционные решения, пока не убедятся в том, что монополия начала оправляться от финансового кризиса.
На фоне общего ралли на российском рынке наблюдалось значительное падение котировок «Нутринвестхолдинга». С 1 по 7 апреля стоимость акций компании снизилась более чем на 20%. В настоящее время компания находится в состоянии дефолта. Для решения проблемы «Нутринвестхолдинг» запланировал провести допэмиссию акций в пользу существующих акционеров. Однако тут возникли проблемы: от покупки бумаг отказался мажоритарный акционер Marshall Capital. Конфликт акционеров повысил риск банкротства компании.
Что дальше?
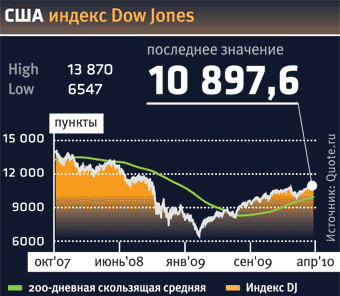
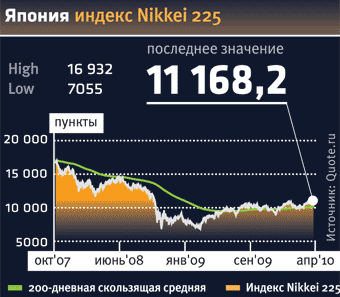
С 12 апреля компания Alcoa Inc., по традиции, даст старт сезону отчетности в США. Это как минимум приведет к повышению волатильности торгов не только на американских рынках, но, как следствие, и на рынках Азии и Европы. От результатов деятельности корпораций США в первом квартале 2010 года будет зависеть настроение участников торгов до конца весны. Пока же ожидания вполне оптимистичны.
«В первом квартале многие компании США увеличили дивиденды. Мы считаем, что в этот сезон отчетности главным показателем для рынков станет не прибыль, а выручка. Ее средний прирост среди компаний из индекса S&P 500 за первый квартал, по нашим прогнозам, может составить 8%. Это станет подтверждением, что американская экономика восстанавливается и даст рынку импульс для следующего значительного движения вверх», — отметил в эфире CNBC президент WBI Дон Шрайбер.
Факт восстановления экономики США, похоже, не оспаривает никто, однако это вызывает другую проблему — опережающий рост цен на сырье. «Рост ставок и цен на нефть, с одной стороны, является препятствием для роста рынка акций, но в то же время это показатель восстановления экономики — так всегда происходит, когда рост экономики набирает обороты. Главное, чтобы цены на энергоносители не достигли критического уровня, после которого они станут реальной угрозой для роста. Но мы еще очень далеко от этого уровня. Я думаю, $140–150 за баррель — это проблема. Но $95–100 — это вполне приемлемо, я думаю, мы достигнем этих отметок во втором полугодии», — заявил в интервью CNBC главный экономист JPMorgan Private Wealth Management Энтони Чан.
Исходя из прогнозов аналитиков, российский рынок будет расти в любом случае. Драйвером роста могут стать как растущие акции в США, так и дорожающая нефть и металлы. С другой стороны, коррекции на рынках не предсказывает никто, и, как показывает практика, это самый верный знак начать фиксировать прибыль.
«Новатэк» будет щедрым
Чистая прибыль «НоваТЭКа» по итогам 2009 года по РСБУ выросла на 34,8% и составила 19,5 млрд руб. На дивиденды за прошлый год «НоваТЭК» может направить 43% прибыли.
Напомним, что во второй половине марта «НоваТЭК» сообщил о возможном росте дивидендных выплат из-за роста чистой прибыли. Чистая прибыль «НоваТЭКа» по МСФО увеличилась на 13,7% по сравнению с предыдущим годом. В 2008 году компания направила на дивиденды 7,65 млрд руб., или 2,52 руб. на акцию. Таким образом, если предложение совета директоров будет поддержано акционерами, то дивиденды за 2009 год окажутся на 9% выше, чем год назад, а дивидендная доходность составит при этом 2,3%.
Комментарии
— «НоваТЭК» представил сильный финансовый отчет за 2009 год и результаты, заметно превосходящие результаты «Газпрома». В прошлом году «НоваТЭК» расширил производственные мощности до 44 млрд куб. м газа, использовал гибкую ценовую политику, что позволило не уронить продажи на слабом рынке (снижение продаж составило всего 1%). Центр сделки был перенесен с «поля» к конечному потребителю, что увеличило цену реализации (негативным моментом данного действия, правда, стал рост транспортных расходов на 25,2%), а также «НоваТЭК» снизил ряд операционных расходов. Оценивая изменения в модели компании, мы выделяем рост цен реализации жидких углеводородов, снижение WACC (weighted average cost of capital, средневзвешенная стоимость капитала. — Прим. D′) компании (за счет улучшения макроэкономических показателей), а также рост объема прогнозных капитальных вложений на 5%. После пересмотра модели «НоваТЭКа» мы устанавливаем новую справедливую цену акций компании, которая составляет $8,6 вместо ранее прогнозируемой цены $8,1. Новая оценка предполагает потенциал роста более 30%. В связи с этим мы подтверждаем рекомендацию покупать акции «НоваТЭКа». |
Реакция рынка ПОЗИТИВНАЯ
…И «Татнефть» тоже
В первом квартале добыча нефти «Татнефтью» выросла на 0,4%. В частности, по итогам марта «Татнефть» добыла 2,2 тонн нефти, что аналогично показателю годовой давности. Пресс-служба компании уточнила, что сверх плана добыто 37 тыс. тонн. По итогам четвертого квартала «Татнефть» получила 5,4 млрд руб. чистой прибыли по РСБУ. Это на 53% ниже уровня третьего квартала — 11,474 млрд руб. Компания объясняет снижение прибыли перераспределением средств в пользу дочерних обществ. При этом по сравнению с четвертым кварталом 2008 года чистая прибыль «Татнефти» за последний квартал 2009 года выросла на 23%.
Комментарии
— Мы ожидаем привлекательную дивидендную доходность. В свете роста чистой прибыли «Татнефть» объявит щедрые дивиденды по итогам 2009 года. Под давлением основного акционера — правительства Татарстана — компания стабильно направляла на дивиденды 30% чистой прибыли. Если «Татнефть» сохранит коэффициент дивидендных выплат на этом же уровне, то, по нашим оценкам, дивиденды компании по итогам 2009 года могут достигнуть 6,56 руб. на акцию ($0,22 по текущему валютному курсу) как по обыкновенным, так и по привилегированным акциям. Предполагаемая дивидендная доходность составит 4,5% по обыкновенным и 7,6% по привилегированным акциям. «Татнефть» закрывает реестр акционеров 7 мая. |
Реакция рынка ПОЗИТИВНАЯ
ММК продаст дороже
ММК сообщил, что с мая повысит внутренние цены на продукцию. По отдельному сортаменту повышение может достигать 20%, передает «Металл-курьер». Сама компания объясняет повышение исключительно ростом себестоимости.
Комментарии
|
ИК «Финам»: — В последние месяцы на себестоимость стальных компаний оказывалось существенное давление: в частности, коксующийся уголь за полгода подорожал вдвое, а железная руда только с начала года выросла в цене более чем на 60%. По нашим оценкам, повышение цен позитивно для ММК, и если даже рентабельность сократится (в соответствии с прогнозами менеджмента), то в абсолютном выражении компания все равно останется в выигрыше. Акции ММК являются нашими фаворитами среди российских сталелитейных компаний с 12-месячной целевой ценой $1,37 и потенциалом роста 34%. «Юникредит секьюритиз»: — Мы рекомендуем покупать акции ММК, потенциал роста 28%. Баланс компании остается весьма прочным — чистый долг составляет $1,9 млрд, что соответствует 1,9 EBITDA за 2009 год. Благодаря этому компания имеет возможность гибко подходить к финансированию будущего роста. Компания возобновила разработку Приоскольского месторождения железной руды, которое, по нашему мнению, может стать следующим крупным проектом компании, в особенности с учетом роста цен на сырье. |
Реакция рынка ПОЗИТИВНАЯ
События
|
14.04.2010 Потребительская инфляция в США 14.04.2010 Розничные продажи в США 15.04.2010 Объем промышленного производства в Китае 23.04.2010 Товары длительного пользования США 23.04.2010 Продажи новых домов США |