


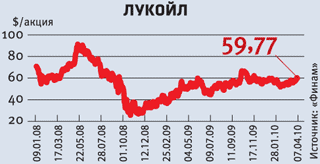
1. "ЛУКойл": потоки иностранной нефти
UBS понизил оценку акций «ЛУКойла» на 4% — до $75,4. Дело в том, что вырос прогноз по капитальным затратам компании: для 2010 года — на 19%, для 2011-го — на 14%. Всего в 2010–2011 годах на инвестиционную программу «ЛУКойл» потратит $8–8,5 млрд. В основном деньги пойдут на развитие зарубежных проектов. Рекомендация «покупать» осталась без изменений.
Тем не менее, считают в UBS, акции «ЛУКойла» сейчас дешевле других бумаг в нефтегазовом секторе. В этом с аналитиками UBS согласны и аналитики «Велес капитала», которые оценивают потенциал обыкновенных акций «ЛУКойла» как максимальный по отрасли — более 100%.
Правда, в отличие от UBS «Велес капитал» повысил оценку компании на 10,9%, до $92,90, и подтвердил рекомендацию «покупать». Один из аргументов — как раз развитие зарубежных проектов, на которые в ближайшие годы будет сделан основной упор, поскольку «ЛУКойл» выбирает регионы с лучшими налоговыми условиями. Компания рассчитывает, что к 2015 году ее международные проекты будут давать 22 млн тонн углеводородов в год, по сравнению с 9,9 млн тонн в 2009-м.
| Рыночная цена, $ | 59,76 |
|---|---|
| Консенсус-прогноз цены, $ | 70,33 |
| Консенсус-рекомендация | накапливать |
| P/E | 6,37 |
| EV/Sales | 0,67 |
| P/B | 0,9 |
| Выручка в 2009 году, $ млрд | 81,08 |
| Чистая прибыль в 2009 году, $ млрд | 7,011 |
| Изменение выручки, % | –25,0 |
| Изменение прибыли, % | –23,3 |
2. «Газпром нефть» освоит приобскую нефть раньше
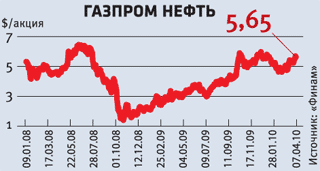 «Уралсиб» повысил прогнозную стоимость акций «Газпром нефти» с $6,9 до $7 и рекомендует ее покупать, в то время как Альфа-банк, который возобновил анализ компании, рекомендует бумагу держать и оценивает ее на уровне $5,7.
Планы «Газпром нефти» по разработке Южно-Приобского месторождения осуществляются. Компания планирует увеличить добычу нефти в этом году на 8,3%, а в следующем — на 6,9%. Также «Уралсиб» ожидает, что коммерческая добыча на Равнинском месторождении начнется в 2012 году, а не 2017-м, как предполагалось ранее. На Паляновском и Зимнем месторождениях «дочка» компании, «Газпром нефть-Хантос», скорее всего, тоже сможет добывать больше, чем ожидалось.
Альфа-банк более пессимистичен в своих оценках. «Газпром нефть» больше всех российских компаний перерабатывает нефти относительно добычи. Однако свободного резерва в переработке у компании после консолидации акций Московского НПЗ уже не остается. Кроме того, по прогнозам Альфа-банка, объем производства будет снижаться.
| Рыночная цена, $ | 5,65 |
|---|---|
| Консенсус-прогноз цены, $ | 5,25 |
| Консенсус-рекомендация | держать |
| P/E | 7,84 |
| EV/Sales | 1,17 |
| P/B | 1,9 |
| Выручка в 2009 году, $ млрд | 24,6 |
| Чистая прибыль в 2009 году, $ млрд | 3,01 |
| Изменение выручки, % | –29 |
| Изменение прибыли, % | –35 |
| Источник: «Интерфакс» |
3. Банки: кредиты тянут вверх
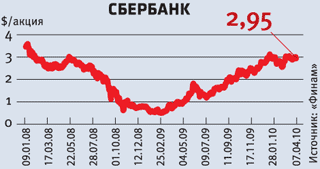 «ВТБ капитал» пересмотрел свои взгляды на акции российских банков и их бизнес. Объем кредитных портфелей за год может вырасти на 13%, при этом прибыль уменьшится, поскольку снижаются ставки. Справедливая стоимость обыкновенных акций Сбербанка повышена на 19%, до $3,66 (около 107 руб.). Акции Банка Москвы «ВТБ капитал» рекомендует держать и считает справедливой стоимостью текущую цену ($32,5). Акции банка «Возрождение» также следует покупать, правда, справедливая цена понижена до $50,11. Справедливая стоимость акций банка «Санкт-Петербург» повышена до $4,88, потенциал роста составляет 40%.
Банк Nomura тоже повысил оценку акций Сбербанка — на 3%, до $3,7. Хотя, как отмечает Nomura, у Сбербанка есть существенный риск. Государство собирается создать на базе Связь-банка федеральный почтовый банк, которому достанется существующая сеть из 42 тыс. отделений ФГУП «Почта России». Но, как полагают в Nomura, это создаст Сбербанку проблемы еще не скоро, а потому пока рекомендация «покупать» сохраняется.
Как и «ВТБ капитал», UBS рекомендует покупать бумаги банка «Возрождение». При этом аналитики понизили прогноз финансовых показателей «Возрождения». Чистая прибыль в 2010 году окажется на 69% меньше, чем ожидалось ранее.
| Рыночная цена, $ | 2,95 |
|---|---|
| Консенсус-прогноз цены, $ | 3,75 |
| Консенсус-рекомендация | покупать |
| P/E | 76,86 |
| EV/Sales | — |
| P/B | 2,5 |
| Операционные доходы в 2009 году, $ млрд | 22,35 |
| Чистая прибыль в 2009 году, $ млрд | 0,84 |
| Изменение операционных доходов, % | 44,2 |
| Изменение прибыли, % | –300,4 |
| Источник: «Интерфакс» |
4. ММК: сократить отставание
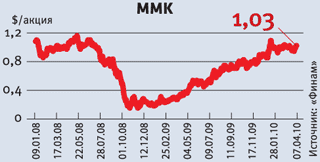 Citibank повысил прогнозную стоимость акций ММК на 21%, до $1,31, и добавил акции в список наиболее привлекательных для покупки бумаг региона CEEMEA (Центральная и Восточная Европа, Ближний Восток и Африка). Рекомендация по ММК сменилась с «держать» на «покупать».
Аналитики «Уралсиба» отмечают, что в марте котировки акций ММК отстали от бумаг российских сталелитейных компаний на 20%, и это отставание дает хорошую возможность для покупки. Правда, рост цен на руду, которой ММК обеспечивает себя только на 30%, может негативно отразиться на прибыли. С другой стороны, ММК может заработать, к примеру, на переоценке своего 5-процентного пакета в австралийской компании по добыче железной руды Fortescue Metals. Сейчас капитализация последней равна $700 млн.
| Рыночная цена, $ | 1,03 |
|---|---|
| Консенсус-прогноз цены, $ | 1,22 |
| Консенсус-рекомендация | накапливать |
| P/E | 47,44 |
| EV/Sales | 2,27 |
| P/B | 1,2 |
| Выручка в 2009 году, $ млрд | 5,08 |
| Чистая прибыль в 2009 году, $ млрд | 0,22 |
| Изменение выручки, % | –52 |
| Изменение прибыли, % | –490 |
| Источник: «Интерфакс» |
5. Генерирующие компании: рост рентабельности
«Уралсиб» поднял прогнозную стоимость акций ОГК-2 на 105%, до $0,076, и ОГК-6 на 111%, также до $0,076 за штуку. Рекомендации были повышены с «продавать» до «держать» для акций ОГК-2 и с «держать» до «покупать» для ОГК-6. Одна из причин — позитивные ожидания по тарифам на мощности ОГК-6. Другая причина связана с планами «Газпрома» по объединению ОГК-6 и ОГК-2. Средневзвешенная стоимость капитала для объединенной компании понижена до 10,3% годовых. Правда, синергии от слияния аналитики не ждут. По их мнению, бумаги ОГК-6 предпочтительнее для входа в капитал будущей объединенной компании.
Аналитики «ВТБ капитала» также считают, что акциям российских электрогенерирующих компаний еще есть куда расти, несмотря на то что они уже прибавили с начала года более чем 40%. Так, сейчас их акции по-прежнему торгуются со средним дисконтом 51% к своей приватизационной стоимости.
К тому же в 2007 году, когда рынок электроэнергии только появился, рентабельность генкомпаний была гораздо меньше, чем сейчас: в среднем рентабельность ОГК по EBITDA в 2007 году была 8%, в 2009-м — 17%.
| Рыночная цена, $ | 0,048 |
|---|---|
| Консенсус-прогноз цены, $ | 0,0348 |
| Консенсус-рекомендация | держать |
| P/E | 30,46 |
| EV/Sales | 1,44 |
| P/B | 0,6 |
| Выручка в 2009 году, $ млрд | 81,08 |
| Чистая прибыль в 2009 году, $ млрд | 1 |
| Изменение выручки, % | –0,96 |
| Изменение прибыли, % | –249,47 |
| Источник: «Интерфакс» |
6. Второй эшелон: рост ожиданий
«Ренессанс капитал» повысил оценку акций «Силовых машин» на 9%, до $0,30, и подтвердил рейтинг «покупать». Причина повышения оценки — публикация финансовых результатов за 2009 год. Также он поднял оценку глобальных депозитарных расписок группы «Черкизово» на 19%, до $24,7, а акций — на 11%, до $34,3. Рекомендация «покупать» осталась без изменений. Группа «Черкизово» показала в 2009 году хорошие финансовые результаты. Также «Ренессанс капитал» использует теперь в оценке группы более высокие средние мультипликаторы для компаний развивающихся рынков.
Аналитики Nomura повысили прогнозную стоимость американских депозитарных расписок «Вимм-Билль-Данна» на 57%, до $22,8. Рекомендация осталась без изменений — «держать».
Оценка «Фармстандарта» банком Nomura была повышена в 2,4 раза, рекомендация с «продавать» сразу перескочила на «покупать». Теперь прогнозная цена акций «Фармстандарта» оценивается на уровне $29,1 за штуку.
Рекомендации Nomura по анализируемым торговым сетям остались без изменений. Акции «Дикси-групп» и «М.Видео», а также глобальные депозитарные расписки «Магнита» и X5 Retail Group следует покупать, акции «Седьмого континента» — продавать. Однако прогнозная стоимость торговых сетей выросла на 11–59%.