


Взрывной потребительский бум коммунистического Китая привлекает инвесторов на капиталистическую биржу Гонконга
 «Акции Китая вернулись к шестимесячному минимуму из-за того, что инвесторы потеряли интерес к банковским бумагам, включая China Construction Bank, в связи с беспокойством по поводу планов банка по привлечению средств» — такие сообщения можно регулярно читать на лентах информагентств. Однако не каждый инвестор знает, что в основе китайских индексов доминируют как раз акции китайских банков и строителей, а это две явно перегретые отрасли КНР.
Более того, те же информагентства регулярно сообщают о невероятных уровнях просрочек по кредитам, выданным китайскими банками, и о баснословном взлете цен на китайскую недвижимость. Казалось бы, все это должно свидетельствовать о необычайном перегреве экономики. Вот-вот пузырь Китая лопнет и под своими обломками похоронит бурный рост? Отнюдь!
Торговцы
Дело в том, что китайцы — это нация торговцев и никакие катаклизмы за последнее столетие 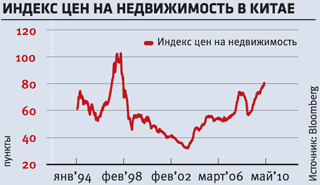 не смогли извести эту национальную китайскую черту. Они только начали «поднимать голову» — решили начать есть не только рис, как цены на продовольствие взмыли вверх. Часть китайцев начала пересаживаться с велосипедов на автомобили, и нефть даже в пик кризиса не смогла опуститься ниже $35 за баррель. Китайцы начали переселяться из халуп в многоэтажки — и список Forbes в России возглавили металлургические магнаты, поставляющие металл на стройки Поднебесной.
Конечно, многие аналитики скептически отзываются об официальных экономических данных, публикуемых органами статистики КНР. И этот скепсис обоснован. Однако в любом случае кризисный период 2008–2009 годов страна прошла с ростом экономики, в отличие от большинства стран мира. При этом рост виден не из цифр, а из реальных процессов, происходящих в Китае.
 По словам управляющего активами на международных рынках компании «Спектр инвест» Александра Душкина, 60% работающих строительных кранов в мире находятся в Китае, автомобильный рынок страны за кризисный 2009 год вырос в два раза и стал крупнейшим на планете, попутно разогнав рынок платины и палладия. Внутренний ювелирный рынок вырос на 50%, повысив цены на золото. Количество проданных в КНР LCD-телевизоров в
 2009 году увеличилось в два раза, а акции производителей этой техники взмыли вверх в 20 раз! К сожалению, в китайские (гонконгские) индексы акции этих компаний не включены.
По состоянию на конец 2009 года городское население Китая составляло 622 млн человек, или 46,6% от общего числа. Именно эти люди участвуют в потребительском буме. Остальные 712 млн человек сельского населения пока находятся «в резерве», но по мере роста экономики и урбанизации страны уровень потребления этих людей также будет расти. При этом количество молодого населения Китая превышает все население США. И эти китайцы формируют огромный потребительский спрос.
Конечно же, такая масса «проснувшихся трудоголиков» хочет удовлетворить базовые потребности из пирамиды Маслоу, а именно в еде, одежде и жилище. Именно пузырь на рынке недвижимости вызывает озабоченность не только у экспертов, но и у китайских властей (см. график 1). Коммунистическое правительство КНР применяет нетривиальные меры по сдуванию этого пузыря. В частности, власти выкидывают на рынок дополнительные площади жилья, применяют дифференцированные процентные ставки на ипотечные кредиты в зависимости от количества покупаемых квартир: на каждую последующую квартиру покупателю приходится брать более дорогой кредит. Также изменяется размер первоначального взноса по ипотеке. Интересным примером воздействия на спекулянтов является запрет для девелоперов продавать квартиры до окончания строительства.
 Но даже и без этих мер пузырь на рынке недвижимости не способен похоронить экономику страны, и вот почему. «Если провести аналогию с крахом японского экономического чуда, случившимся 20 лет назад, то тогда вся недвижимость лишь одного Токио стоила больше, чем вся недвижимость США, — напоминает Александр Душкин. — При этом рост стоимости происходил на привлеченных за рубежом деньгах. С тем же столкнулись США в 2008 году. Китайский же рост жилья происходит на деньги самого Китая, поэтому, когда пузырь лопнет, а это произойдет в ближайшее время, масштабного разрушающего эффекта не будет. Экономику КНР этим уже не остановить. Она как огромный состав, груженный под завязку товарами, несущийся на полном ходу. К тому же китайская экономика хорошо диверсифицирована по отраслям, она растет, как лучшая из развивающихся, и многогранна, как развитые».
Речь идет вот о чем: кредитуют покупку недвижимости в Китае китайские же госбанки на деньги китайского правительства. Поэтому при падении сектора реструктуризация долгов будет несложной. «Меры по ужесточению контроля над ценами в секторе недвижимости остаются сейчас главным негативным фактором на рынке, тогда как на заднем фоне виднеется перспектива стабилизации экономической политики», — комментирует старший аналитик американской Western International Securities Цао Сюэ-фэн.
При этом риски падения недвижимости на текущий момент заложены в индексах китайских бирж, однако пока не заложены в бумагах российских металлургов и угольщиков. Идеи же инвестирования в Китай лежат не в плоскости девелопмента и отраслей, связанных с ним, а в зарождающемся потребительском рынке.
Чайна-бизнес
Итак, экономический цикл в недвижимости находится в заключительной стадии, но цикл на рынке потребительских товаров только начинает зарождаться. При этом потребительские рынки действительно «живут». Директор по продажам и работе с клиентами компании «Спектр инвест» Виктор Царев так охарактеризовал ситуацию в китайской экономике: «Деньги быстро меняют владельцев, нечто похожее наблюдалось в России в 2001 году. На рынках наблюдается череда непрерывных слияний и поглощений, консолидаций и новых инвестиций в реальный сектор. Это демонстрирует элементарные статистические данные. Если в Штатах и Европе розничные продажи растут на десятые доли процента, что можно списать на погрешность, то в Китае розничные продажи за год увеличиваются на десятки процентов!»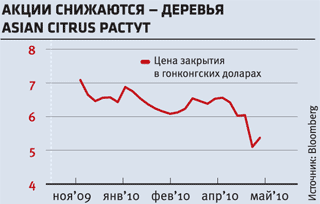
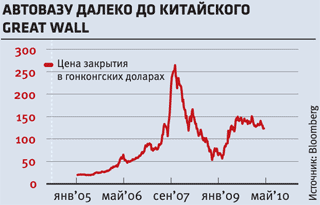
При этом эффект этого движения капитала колоссален. Так, китайцы умудрились за год увеличить мощность автозаводов в два раза. Душкин рекомендует обратить внимание на такого автопроизводителя, как Great Wall (см. график 2), сравнивая его положение с нынешними мировыми лидерами Toyota и Nissan: «В 1970-е годы японские компании начали завоевывать мировой рынок, тогда их продукция вызывала массу нареканий потребителей из-за низкого качества, а теперь это мировые лидеры. Похожая ситуация сейчас с китайским автопромом. Он начал со своего собственного сильного потребительского рынка, как и десятки лет назад начинали Toyota и Honda. Китайские компании полны сил, у них либо нет долга, либо он некритичен, рентабельность по чистой прибыли выше остального мира. Автопром Китая способен покорить весь мир, так как у них на руках очень сильные карты. Great Wall, Geely, BYD — это будущие Toyota, Nissan, Honda. Однако покупать акции этих компаний уже не время, так как все без исключения мировые производители, представленные в Китае, намерены в 2010 году увеличить свои мощности, что грозит кризисом перепроизводства: в итоге рентабельность продаж снизится, у компаний появится долг. Кто-то разорится, оставшиеся в живых затянут пояса, и вот тогда придет время покупать».
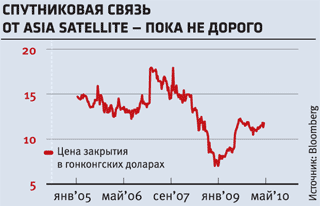
Есть предприятия, находящиеся на стадии зарождающегося тренда. К примеру, компании, владеющие телевизионными спутниками (см. график 3). «Масса купленных LCD-телевизоров должна быть к чему-то подключена, и теперь китайцы пополняют абонентскую базу телекоммуникационных компаний», — комментирует Душкин.
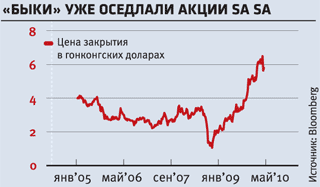
 Внимание также привлекает крупнейшая в Азии розничная сеть, торгующая косметикой, — Sa Sa (см. график 4), владеющая пока 200 магазинами, или компания, выращивающая апельсины, Asian Citrus. Последняя имеет крупнейшую в стране плантацию апельсиновых деревьев, которые выйдут на пик плодонесения через пять-шесть лет, а урожайность вырастет в четыре раза.
Все перечисленные выше предприятия имеют «сильные» балансы, то есть не обременены долгами, и уже сейчас значительную часть прибыли направляют на дивиденды.
Китайский рынок акций дает возможность практиковать инвестиционную философию «от обратного»: так, Александр Душкин не покупает бумаги черной и цветной металлургии (потому что это модные секторы), отказывается от акций финансовых и строительных компаний («перегрев в этом секторе налицо»). Не берет и нефтяников, потому что на все нефтяные компании очень сильно влияют политические факторы и это мало зависит от места их юрисдикции. В России, кроме перечисленных секторов, других эмитентов нет, на биржах Китая предостаточно. Там представлено очень много фирм, у которых есть значительный потенциал роста выручки. В среднем при IPO у компании выручка составляет $0,5 млрд и может за несколько лет достичь уровня $15 млрд.
Однако до полного расцвета китайскому рынку еще далеко. Настоящий потенциал его роста раскроется с формированием цивилизованного рынка корпоративных бондов, номинированных в юанях. В этом плане КНР повторит путь США и Японии. Произойдет это в ближайшие пять лет, и тогда экономика страны займет доминирующее положение в мире, резюмирует управляющий.
Чайна-биржи
Китайский фондовый рынок представлен тремя биржами. Две континентальные — Шанхайская и Шэньчжэньская, и островная — биржа Гонконга. Однако первые две не представляют интереса, так как на них в основном торгуются китайские госкомпании, к примеру, аналог российского «Газпрома» — PetroChina, довольно сильно закредитованная и не обещающая сильного роста. (Кстати, аналитики Goldman Sachs на днях подтвердили свой рейтинг «продавать» для азиатских нефтяных компаний, включая PetroChina. Аналитики международного рейтингового агентства Moody’s Investors также дали негативный прогноз для нефтяной промышленности в Азиатско-Тихоокеанском регионе. Регион «по-прежнему страдает от избыточных мощностей, их усугубляют медленное восстановление спроса на продукцию и высокие запасы», считает вице-президент Moody’s Рене Лам.) Обе континентальные биржи нацелены на внутреннего инвестора. К примеру, компании, акции которых котируются на этих биржах, публикуют отчетность только на китайском языке. Да и подобрать брокера, который сможет осуществить торги этими бумагами, очень проблематично.
При этом на континентальных биржах цены выше, чем на Гонконгской: азартные китайские инвесторы сметают любые бумаги на своем пути. В то же время иностранцы могут купить лишь акции ограниченного круга эмитентов — бумаг из так называемого списка B.
Намного опередила своих китайских коллег Гонконгская биржа. Не зря там разместился «Русал». Его появление в Гонконге доказывает, что Гонконг — именно то место, где компания может получить максимальную оценку, иными словами, там есть деньги. «Гонконгская биржа занимает седьмое место в мире по капитализации — $1,8 трлн, ее торги отличаются высокой ликвидностью. Треть из торгуемых эмитентов — компании континентального Китая. Лондон теряет позиции, — уверяет партнер гонконгской компании Eurasia Capital Partners Сергей Мэн. — Эпицентр глобальных инвестиций сместился в Китай». На этой бирже торгуются акции более 1500 эмитентов, и все они прошли процедуру IPO. Более того, все эмитенты публикуют отчетность по МСФО на английском языке.
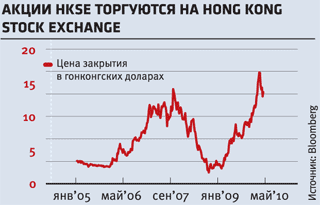
«Оборот Гонконгской биржи в четыре-пять раз превышает оборот биржи ММВБ, при этом комиссия, взимаемая биржей, в 11 раз больше (у ММВБ — 0,01%, у Гонконгской биржи — 0,11%). Все это генерирует значительный денежный поток. Выручка биржи в 2009 году оставила $773 млн, прибыль — $606 млн, из них на дивиденды направлено $545 млн. При этом акции самой биржи можно купить на этой же площадке», — рассказывает Душкин (см. график 6).
Стоит также отметить различный менталитет китайцев и гонконгцев. Китайцы, по своей сути, пытаются «обжулить» любого иностранца, да и неиностранца. В Гонконге же частная собственность имеет статус святости, и никто на чужое имущество не посягает.
Торговля на континентальных биржах идет в китайских юанях, а на Гонконгской — в гонконгских долларах. Эти две валюты на текущий момент являются одними из самых надежных, а китайский юань, по мнению даже самих китайских властей, недооценен к доллару США.
Однако у биржи Гонконга есть один большой недостаток — это часы работы. С 6.00 до 12.00 мск — не самый удобный график, и он не подходит ни европейцам, ни инвесторам из США. Поэтому руководство биржи пошло навстречу игрокам и организовало прием заявок на сделки в круглосуточном режиме.
Доступ к Чайне
Российский инвестор может приобщиться к инвестициям в китайские компании тремя способами. Самый простой — это доверительное управление. Однако в России пока мало профучастников могут похвастаться такой услугой. В частности, предлагает инвестиции в китайские акции уже упомянутый «Спектр инвест».
Второй способ — это непосредственная покупка акций через российских брокеров на Гонконгской бирже. Сделать это проблематично, так как торговля идет с офшорных счетов, и, как следствие, есть ценз на размер средств. Для открытия такого счета необходимо иметь не менее $25 тыс. Кусаются и условия: для того чтобы приобрести акции в Гонконге через российского брокера, денег потребуется еще больше — заявка должна быть на $30 тыс. и больше. Приказ придется отдавать с голоса, при этом комиссия составит не менее $50.
Третий вариант — покупка акций через международного брокера, к примеру американского Interactive Brokers. Покупка бумаг через него будет носить более либеральный характер, чем у российских посредников, однако есть одна сложность: этот брокер находится за границей, и могут возникнуть проблемы с открытием счета (см. «Поход за океан», D' №8 от 26 апреля 2010 года).
Так или иначе по мере развития китайских фондовых площадок российские брокеры расширят ассортимент и начнут предоставлять различные виды услуг по инвестициям в эту страну. Этот путь неминуем, ведь формулировка BRIC не совсем корректна. Китайская экономика на текущий момент больше, чем все экономики Индии, Бразилии и России, вместе взятые.
Пора смотреть на Восток.
| Показатель | $ млн |
|---|---|
| Выручка | 1814,5 |
| Прибыль | 149,7 |
| Капитализация | 1920 |
| По данным отчетности 2009 года. | |
| Источник: Bloomberg | |
| Показатель | $ млн |
|---|---|
| Выручка | 150,02 |
| Прибыль | 67,76 |
| Капитализация | 592 |
| По данным отчетности 2009 года. | |
| Источник: Bloomberg | |
| Показатель | $ млн |
|---|---|
| Выручка | 464,1 |
| Прибыль | 40,63 |
| Капитализация | 978 |
| По данным отчетности 2009 года. | |
| Источник: Bloomberg | |
| Показатель | $ млн |
|---|---|
| Выручка | 97,77 |
| Прибыль | 64,36 |
| Капитализация | 588,51 |
| По данным отчетности 2009 года. | |
| Источник: Bloomberg | |
| Показатель | $ млн |
|---|---|
| Выручка | 773,6 |
| Прибыль | 606,84 |
| Капитализация | 17091,7 |
| По данным отчетности 2009 года. | |
| Источник: Bloomberg | |