


Если бы Греции не было, ее следовало бы придумать, считают аналитики. Их прогноз по РТС 1500-2000 на ближайший год
 Обстановка была немного нервной — индексы падали, самолеты задерживались из-за тумана, а в портфели участников помимо прочего была вложена реклама нового лекарства от болезней, вызванных стрессом (например, алкогольного стеатоза печени). Правда, новое лекарство предлагалось не принимать, а вложить деньги в его разработку — ведь майский Investfunds Forum в Калининграде собрал в основном институциональных инвесторов. Но за исключением вечного спора управляющих и пенсионных фондов о том, кто кому должен денег, форум прошел вполне мирно — во всяком случае, все выступавшие предлагали посмотреть на мировую и нашу экономику спокойно и без паники.
Россия без изменений
В целом нас не ждет ничего ни особенно хорошего, ни особенно плохого, убежден главный экономист НБ «Траст» Евгений Надоршин; спада в нашей экономике не будет, но и рост в 4% не является чем-то очень обнадеживающим. Компании осторожничают в заимствованиях и предпочитают тянуть время, банки живут в условиях сжимающейся маржи, нашему вечному локомотиву — сырьевому сектору — производство наращивать уже некуда. Единственное, что может оживить российскую экономику — вступление России в Таможенный союз и Единое экономическое пространство (Таможенный союз России, Белоруссии и Казахстана должен заработать с 1 июля 2010 года — Прим. D’). Если законодательно все это будет оформлено грамотно, то в будущем ТС устранит множество проблем с импортом и экспортом, что облегчит жизнь многих российских компаний, которые одновременно занимаются и тем, и тем (к примеру, возят товары из Китая в Европу), а также увеличит рынок для наших производителей.
Что касается именно фондового рынка, то, по большому счету у российских индексов по-прежнему две неприятности: США и Европа с их финансовыми проблемами. Поэтому привычная стратегия «купи и держи» может уже не работать, предостерегает начальник аналитического отдела БФА Роман Дзугаев. Защитных бумаг у нас в стране нет, а у иностранных акций нет устраивающей нас доходности. То же и с облигациями: по словам главного аналитика инвестиционного департамента Промсвязьбанка Дмитрия Грицкевича, растущий тренд на долговом рынке скоро будет сломлен, так что зарабатывать на облигационных портфелях придется либо активно торгуя, либо залезая в третий эшелон.
И так дешево, но лучше подождать
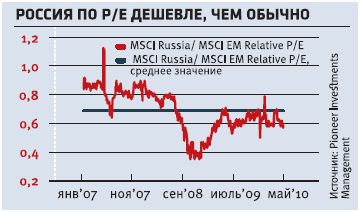 Фундаментальный анализ по традиции говорит, что российский рынок недооценен: по расчетам аналитиков Pioneer Investments, российские акции по-прежнему дешевы по сравнению с другими развивающимися рынками. На этом графике сравниваются консенсус-прогнозы коэффициентов P/E (цена/прибыль) для индексов MSCI Russia и MSCI Emerging Markets. «Среднее с 2007 года соотношение равно 0,69, то есть дисконт России к развивающимся рынкам по оценке P/E составляет 31% (1-0,69), — пояснил D’ начальник отдела инвестиций Pioneer Investments management Сергей Григорян. — Текущее соотношение равно 0,57, то есть дисконт сегодня 43%. Это значит, что Россия оценена дешевле, чем развивающиеся рынки в среднем за последние три года. Само по себе это не дает сигнала на покупку, так как дисконт может и расширяться, но в определенной мере ограничивает потенциал снижения». Если продолжать сравнение по P/E, то можно увидеть, что по этому показателю наши акции уже равны индийским и бразильским, но зато мы выглядим дешево по Price/Earnings Growth — соотношению текущих цен и прогнозных значений прибылей.
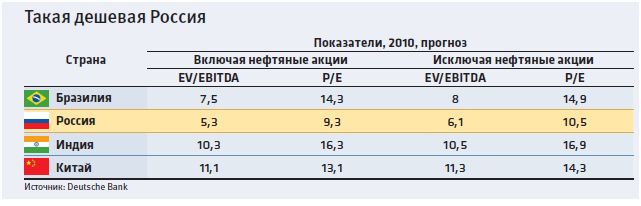
Deutsche Bank также считает слабость нашего рын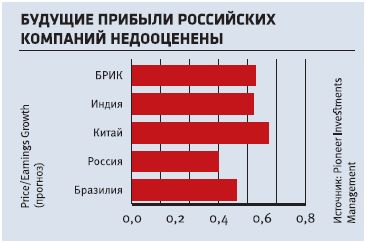 ка фундаментально неоправданной: по тому же P/E и по EV/EBITDA Россия явно дешевле.
Основная отрасль, в которую сейчас верят аналитики — нефтегаз; вице-президент Deutsche Bank Сергей Суверов отмечает, что капитализация бразильской Petrobras равна сумме капитализаций «Роснефти», ЛУКОЙЛа и «Сургутнефтегаза», хотя суммарная добыча последних явно больше, чем у «бразильца». Увеличивать долю в нефтегазе предлагает и Pioneer Investments, правда, по другим причинам: отношение индекса ММВБ-нефтегаз к индексу ММВБ и к индексу ММВБ-финансы пробило снизу вверх 50-дневную среднюю.
«Коррекция в мае имела не технические, а фундаментальные причины; те клиенты, которые торгуют по теханализу, одну-две недели назад еще покупали акции», — сказал Суверов. Deutsche Bank не верит в дефолты в Еврозоне: по мнению аналитиков, они отсрочены на три года. Но вот по истечении трех лет реструктуризация долгов неизбежна. Прогноз по ВВП Еврозоны Deutsche Bank понизил с 1,2% до 1%.
Как главный риск сейчас Deutsche Bank выделяет Китай: не потому, что ждет резкого и неконтролируемого спада в его экономике, а потому что этого очень опасаются иностранцы. В частности, издатель известного бюллетеня Gloom, Boom and Doom Марк Фабер предрекает Китаю крах в течение года. «Я не согласен с этим, но многие видят в Китае самый большой риск», — осторожен Суверов, хотя и добавляет, что никаких реальных оснований опасения по Китаю, а также по США не имеют.
Кирилл Тремасов из Банка Москвы тоже считает, что объективно в мировой экономике ничего страшного не происходит. «В мире не осталось не растущих экономик, кроме Греции, — говорит руководитель аналитического департамента Банка Москвы. — Сейчас экономическая динамика очень позитивна, и это кардинальное отличие 2010 года от 2008-го». Даже проблемы Еврозоны могут обернуться выгодами: снижение евро подстегнет спрос на европейские товары, а США получат гарантированно низкие процентные ставки. «Если бы Греции не было, ее следовало бы выдумать, — резюмирует Тремасов, — ситуация с ней идет на пользу ключевым экономикам и компаниям». Единственное — все это благополучие может рухнуть, если на финансовых рынках начнется паника, процентные ставки подскочат, а кредиты перестанут выдаваться. «Но я удивлюсь, если при дальнейшем ухудшении на финансовых рынках центробанки будут спокойно на это взирать, скорее мы увидим с их стороны решительные действия», — добавляет Тремасов. Инвестстратегия от Банка Москвы выглядит так: сокращать долю акций и восстанавливать ее при 15-20% падении, а также аккумулировать кэш. «Долгосрочные инвесторы стоят в стороне, они покупали в прошлом году, но сейчас могут покупать, если рынок снизится на 15%», — добавляет Суверов.
Роботы, пожирающие друг друга
Вот только российские акции могут на любые даже незначительные изменения реагировать чересчур бурно: физлица и спекулятивно настроенные крупные инвесторы, по данным биржи РТС, занимают сейчас 80-90% российского рынка. Это делает российские индексы самыми волатильными в мире. «Все хотят торговать волатильностью в России, — говорит директор департамента по взаимодействию с органами власти РТС Андрей Салащенко. — Хеджеров у нас нет, фондов практически нет, тогда как в нормальной ситуации физлица-спекулянты, хеджеры и коллективные инвестиции занимают треть рынка каждый». По его словам, если ситуация останется такой же, то мы получим отличные цифры по спрэдам, огромный оборот и рынок, на котором останутся только интрадейщики и на котором роботы будут «пожирать друг друга». Это означает, что фондовый рынок не будет иметь никакой системной устойчивости. Сергей Суверов отметил, что сейчас на деске Deutsche Bank 30% оборота по акциям делают торговые роботы.
Единственная надежда на то, что в стране наконец-то появятся длинные деньги — пенсионные резервы, которые у негосударственных пенсионных фондов уже практически восстановились до докризисных уровней, а также деньги новых групп инвесторов — например, эндаумент-фондов и компенсационных фондов саморегулируемых организаций строителей. Правда, у строителей собрано пока всего 2 млрд, но управляющие надеются, что это только начало и готовы работать даже с фондами размером в несколько млн рублей. В крайнем случае, российскому рынку помогут дружественные чилийцы: в Pioneer Investments утверждают, что чилийские пенсионные фонды просят составить им портфель из бумаг "Лукойла" и "Газпрома".
Калининград – Москва