


Норникель: наравне со всеми
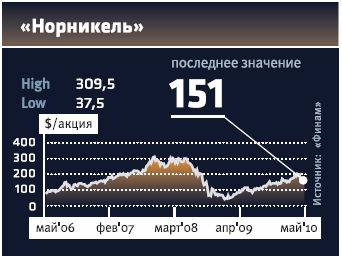
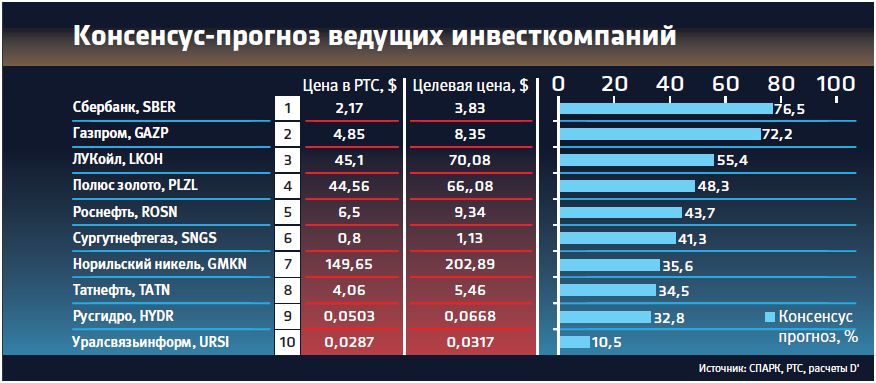
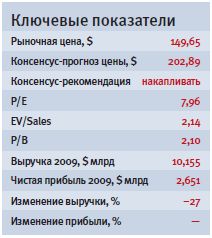 Альфа-банк поднял оценку акций ГМК «Норникель» на 28%, до $216, но сохранил рейтинг «держать». Deutsche Bank также повысил прогнозную стоимость акций «Норникеля» (на 26%, до $208) и уже советует покупать эти бумаги.
Во второй половине 2009 года EBITDA «Норникеля» оказалась выше прогноза Альфа-банка на $600 млн благодаря трем факторам: затраты были на $200 млн меньше, чем ожидал банк; продажи проводились из запасов; а цены реализации были выше, чем на LME. Правда, два последних явления были разовыми. Прогноз EBITDA ГМК на 2010 год повышен до $6,9 млрд, на 2011 год — до $6,5 млрд. Это сделано с учетом снижения затратной базы и повышения прогноза цены на никель до $20,8 тыс. за тонну в 2010 году и до $20 тыс. в 2011 году.
По мнению Альфа-банка, акции «Норникеля» торгуются с близкими к аналогам мультипликаторами и очевидных причин для опережения отрасли нет. Поэтому эти бумаги пока и не рекомендуется покупать.
А по наблюдениям Deutsche Bank, акции ГМК торгуются с 34%-ным дисконтом относительно аналогов по прогнозному коэффициенту «EV/EBITDA на 2011 год» и 27%-ным потенциалом роста котировок с текущего до прогнозного уровня, поэтому бумаги пора покупать.
Новатэк: за хорошую отчетность – хорошую цену
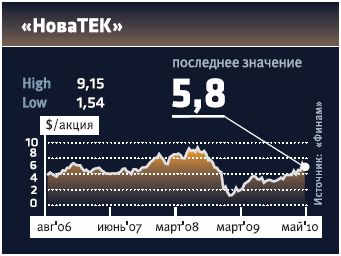
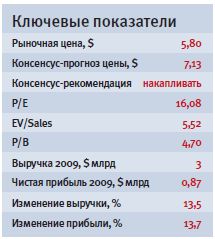 «Велес Капитал» повысил справедливую оценку «Новатэка» на 5,2%, до $9,063 за акцию и оставил рекомендацию «покупать» без изменений. «Новатэк» хорошо отчитался за первый квартал 2010 года. В частности, его чистая прибыль выросла 17,8% по сравнению с последним кварталом 2009 года — до $375 млн. Столь позитивный результат обусловлен разовыми доходами. В первом квартале компания получила $26 млн от продажи 49% «Тернефтегаза» и $27 млн от переоценки оставшихся 51% в этой компании. Помогло и укрепление рубля на 3%, что принесло $22 млн.
«Велес Капитал» также ссылается на улучшение операционной рентабельности бизнеса компании — рентабельность по EBITDA превысила 50%. Не менее важным было и снижение долговой нагрузки на 10% до $1,1 млрд. Помимо всего прочего, в новой стоимости компании аналитики «Велес Капитал» учли новый¸ повышенный прогноз цен на углеводороды.
Вместе с тем в первом квартале 2010 года долларовая выручка «Новатэка» снизилась на 1,6%, несмотря на то, что в этот период компания увеличила продажи газа до 10,1 млрд куб. м., а средняя цена на газ выросла на 8,1% вследствие индексации внутренних цен. Долларовая выручка упала из-за снижения реализации жидких углеводородов на 25,5% до 686 млн т, а также из-за снижения экспортных цен на газовый конденсат на 5%.
Недвижимость: ПИК и ЛСР выиграют от восстановления
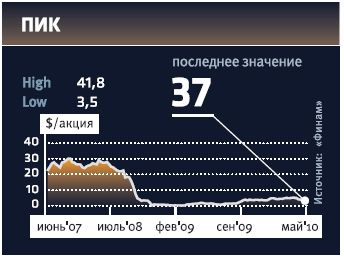
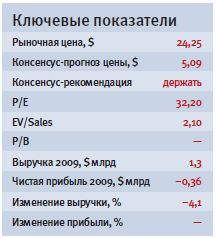 Citi начал анализ ПИКа и ЛСР и рекомендует покупать их глобальные депозитарные расписки (GDR). Прогнозная стоимость расписок ПИКа составляет $7 за штуку, ЛСР — $14.
Бизнес-модель ПИКа выгодно отличает компанию от конкурентов: этот девелопер ориентирован на строительство жилой недвижимости недорогого сегмента в Москве и Московской области — самых богатых российских регионах. У компании также есть проекты и в других областях. По мнению Citi, ПИК сможет выиграть от ожидающегося восстановления спроса на жилую недвижимость.
ЛСР является одним из лидеров на рынке элитного и массового жилья, а также коммерческой недвижимости в Санкт-Петербурге и Ленинградской области. Помимо этого, компания развивает строительство недвижимости в Москве и Екатеринбурге. На долю массовой жилой недвижимости приходится 33% стоимости ЛСР. В связи с этим компания также должна выиграть от восстановления спроса по мере роста российской экономики после кризиса. Более того, ЛСР относится к крупнейшим производителям строительных материалов на Северо-Западе России. Кроме своих потребностей, ЛСР также обеспечивает стройматериалами другие компании и должна выиграть от увеличения инвестиций в инфраструктурные объекты.
«Полюс Золото»: акции растут вместе с золотом
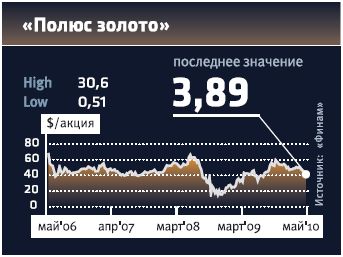
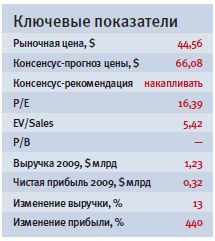 HSBC переоценил золотодобывающие компании в сторону повышения, а Goldman Sachs — в сторону понижения. HSBC поднял оценку акций «Полюс Золото» на 10%, оставив рейтинг «держать». Оценка глобальных депозитарных расписок (GDR) «Полиметалла» была повышена банком на 7%, рейтинг — «покупать». Причина — повышение прогнозов цен на золото сырьевыми аналитиками HSBS.
Последний рекорд цен на золото был установлен 11 мая на уровне $1248,82 за тройскую унцию. Несмотря на существенную коррекцию на прошлой неделе, аналитики Bloomberg прогнозируют, что до конца года цены достигнут отметки $1500 за тройскую унцию. Нестабильность на мировых рынках — ситуация с задолженностью южноевропейских стран, а теперь возможность вооруженного конфликта в Азии — заставляет трейдеров делать выбор в пользу золота как инструмента хеджирования.
Goldman Sachs снизил оценку GDR «Полиметалла» на 11%, рейтинг — «держать». Причина снижения заключается в том, что аналитики включили в модель оценки «Полиметалла» прогнозы операционных показателей Варваринского месторождения, а также учли финансовые показатели компании за 2009 год и операционные результаты за первый квартал 2010 года.
Банки: не так все плохо
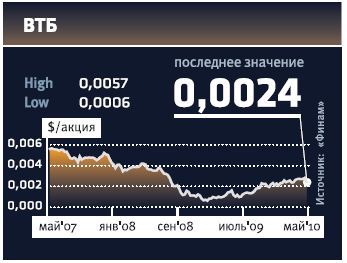
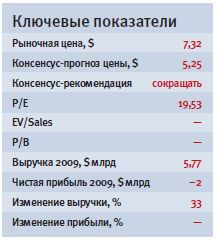 UBS понизил свою оценку глобальных депозитарных расписок (GDR) ВТБ на 3,6% и сохранил рейтинг «держать». Аналитики UBS теперь оценивают акции ВТБ в $5,3. Динамику инвестиционного бизнеса банка уже сейчас можно считать хорошей, полагают аналитики. Розничный сегмент к 2014 году вырастет более чем втрое, его ROE (рентабельность собственного капитала) превысит 20%. А вот корпоративное направление — двигатель роста стоимости ВТБ — по-прежнему останется низкорентабельным.
В связи с недавним падением котировок "Сбербанка" Bank of America добавил его акции в топ-лист бумаг на покупку из региона EEMEA (Восточная Европа, Ближний Восток и Африка). Оценка бумаг не изменилась — $4.
«Тройка Диалог» повысила прогнозную стоимость акций "Банка Москвы" на 12%, до $33,39 за штуку. Также был повышен рейтинг — с «продавать» до «держать». Банк был переоценен из-за увеличения прогноза по чистой прибыли на 2010 год более чем вдвое — до $317 млн. Причина такого оптимизма кроется в улучшении динамики чистой процентной маржи.
ВТБ Капитал понизил оценку акций банка «Возрождение» на 5,62%, до $47 за штуку, с учетом его результатов за I квартал 2010 года. Как отметили аналитики, весь негатив уже учтен в рыночной стоимости бумаг этого эмитента, поэтому их по-прежнему рекомендуется покупать.
Всего понемногу
UBS по-прежнему рекомендует покупать акции производителя титана «ВСМПО-Ависма». Оценка бумаг была повышена на 59% — с $85 до $135 за штуку. В 2010 году аналитики банка ожидают восстановления на рынке титана из-за возможного обновления запасов и роста мировой экономики. Хотя динамика в сегменте авиаперевозок пока позитивных сигналов не дает: объемы заказов на покупку коммерческих самолетов вряд ли поднимутся значительно и быстро. В связи с этим, рост цен на титан, возможно, начнется только в 2011 году. Также большое значение на новую прогнозную цену оказали неконсолидированные финансовые показатели «ВСМПО-Ависма» за 2009 год. Выручка компании снизилась в рамках мирового трендаснижения продаж во всем «титановом» секторе, а сокращение показателя EBITDA оказалось более серьезным, чем у аналогов. «Ренессанс Капитал» поднял оценку акций «Верофарма» в 1,7 раза, рекомендация была повышена с «держать» до «покупать». Теперь акции фармкомпании оцениваются в $45,5 за штуку. Аналитики Ренессанс Капитала считают, что 2010 год будет для «Верофарма» удачным. Согласно новым оценкам, компания нарастит свою выручку на 17-20% в рублевом выражении, и это окажется на уровне или чуть выше общего роста в фармацевтическом сегменте. Скорее всего, возрастет и рентабельность — благодаря улучшению товарного ассортимента. |