


За 15 лет британский Petropavlovsk превратился из маленькой артели в третьего золотодобытчика России. Новая цель компании — избавиться от «золотой зависимости» через продажи железной руды соседнему Китаю
 Есть такая группа компаний — «российские иностранцы». Бизнес они ведут в России, их акционеры — граждане России, а зарегистрированы они где-нибудь на Кипре или в Швейцарии в кантоне Ури. Самым ярким примером такой схемы собственности является UC Rusal. Второй пример — Petropavlovsk Plc., чей бизнес полностью сосредоточен в отечественном дальневосточном регионе, но при этом зарегистрирована компания в Великобритании. Правда, столь «русское имя» она приобрела лишь в 2009 году, а до этого называлась по-западному — Peter Hambro Mining (PHM), в честь одного из своих основателей британца Питера Хамбро. Смена названия позволила компании подчеркнуть не только свою «российскую составляющую», но и наличие второго основателя — Павла Масловского (а если бы название компании складывалось из фамилий, то наиболее логичным сокращением было бы Hamas).
Путь к золотым горам
История Petropavlovsk началась в 1993 году, тогда Масловский с партнерами организовали компанию «Токур-золото». Первыми активами стали Токурский рудник и лицензия на разведку и разработку Покровского месторождения в Амурской области.
Ресурсов токурийской фабрики для освоения Покровского месторождения явно не хватало, и Масловский принялся искать стороннего инвестора. Так он и познакомился с племянником казначея Консервативной партии Великобритании Питером Хамбро, который сам когда-то работал в лондонской Mocatta and Goldsmid, старейшей в золотодобывающей отрасли компании (основана в 1671 году).
При этом часть акционеров были против не только привлечения иностранного инвестора, но и ставки на освоение Покровского месторождения. В итоге к 1995 году «Токур-золото» разделилась на две компании: одна сконцентрировал усилия на освоении Токурийского рудника, а вторая во главе с Масловским занялась освоением Покровского месторождения — понятно, что это была PHM.
 Уже в феврале 2002 года группа PHM провела IPO в секции AIM (Alternative Investment Market — Биржа альтернативных инвестиций) Лондонской фондовой биржи. За 30% своих бумаг компании удалось выручить лишь $16 млн. Исходя из этого её капитализация на тот момент составляла $52,3 млн. Полученные от размещения средства менеджмент направил на расширения ресурсной базы. За следующие 3 года в активы компании вошли месторождения Пионер, Токур, Маломыр и Аметистовое.
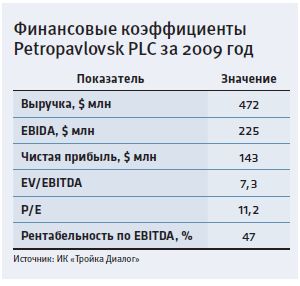
Сейчас компания сохраняет за собой третью строчку в списке крупнейших отечественных золотодобытчиков. По итогам прошлого года Petropavlovsk произвел 486,8 тыс. унций. Это на 21% выше уровня 2008 года. Рост производства сказался и на финансовых результатах. В прошлом году Petropavlovsk Plc. увеличил выручку по МСФО на 24%, до $472 млн. Чистая прибыль Petropavlovsk в 2009 году составила $143,2 млн. по сравнению с $22 млн. в 2008 году. Аналитика ГК «Тройка Диалог» Михаил Стискин связывает успешные результаты компании с несколькими факторами: ростом спроса на золото, которое в 2009 году из-за кризиса подорожало на 12%, до $974 за унцию, и низкой себестоимостью производства. По оценкам эксперта, стоимость добычи у золота Petropavlovsk составляет около $310 за унцию, тогда как в среднем по миру — от $400-600 за унцию.
Золотая лихорадка
В 2010 году Petropavlovsk намерен вложить в золотодобывающий сектор около $165 млн, а объем производства золота довести до 690 – 700 тыс. унций. Основная доля инвестиций придется на запускаемое в этом году предприятие на месторождении Маломыр и начинающееся освоение месторождения Албын в Амурской области. При этом в первом квартале этого года компания показала весьма слабые результаты — добыча составила лишь 65,6 тыс. унций, что в два раза ниже уровня четвертого квартала 2009 года. Менеджмент объясняет это тем, что в начале текущего года работы на месторождении Пионер проводились на породе с низким содержанием золота в руде, и горное оборудование пришлось использовать, чтобы снять верхний, бедный золотом слой. Это единичный случай.
Сейчас продажи золота формируют более 95% выручки компании. По прогнозу Михаила Стискина, в этом году выручка золотодобытчика составит $775 млн. Главное условие достижения этой цели — сохранение высоких цен на драгметалл; вряд ли в течение этого года стоимость тройской унции золота опустится ниже $1100. «Мы ожидаем, что в течение года поддержку котировкам металла окажет сразу несколько факторов. Во-первых, все большее число инвесторов и фондов воспринимают золото как эффективный инструмент "защиты" от волатильности рынков валют и инфляции. Во-вторых, уже несколько лет мировая добыча золота держится на уровне 80 млн. унций и в отсутствии открытия новых месторождений вряд ли этот показатель сильно изменится. В третьих, центробанки сократят объем продаваемого метала на открытом рынке», — говорит аналитик.
А вот в долгосрочной перспективе рост золота под вопросом. «Рано или поздно рыночные цены снизятся, — констатирует портфельный менеджер компании «Третий Рим» Александра Варюшкина. — Главный фактор снижения стоимости золота — ослабление кризиса. Исторически сложилось, что именно в период кризисов золото фиксировало новые максимумы, а по мере сокращения давления на экономику инвесторы использовали другие более агрессивные инструменты». И видимо, это понимает руководство Petropavlovsk: пользуясь благоприятной конъюнктурой, менеджмент решил диверсифицировать бизнес.
Железная дружба с Китаем
Вылечить «золотую зависимость» Petropavlovsk планирует за счет диверсификации бизнеса. В арсенале компании есть несколько проектов по разработке железной руды, на которые менеджмент возлагает большие надежды. Железорудные активы группы сосредоточены в компании Aricom, которая до2003 года уже входила в состав PHM. Тогда руководство горнорудной группы посчитало, что инвесторам не нравится диверсификация бизнеса и лучше будет сосредоточить основные ресурсы на прибыльном секторе золотодобычи. В апреле 2009 года Aricom вернулась в состав Petropavlovsk.
Обвальное снижение цен на железную руду, случившееся в конце 2008 года, привело к тому, что в декабре 2008 года стоимость Aricom упала едва ли не до нуля.
Возвращению интереса Petropavlovsk к железорудным проектам способствовал сохраняющийся высокий спрос на руду со стороны китайской экономики.
В начале 2010 года мировые лидеры по добыче железной руды BHP Billiton, Vale и Rio Tinto сообщили, что намерены повысить цены на 40-50%, чтобы уравнять цены долгосрочных контрактов и спотового рынка. Кроме того, горняки сообщили, что намерены отказаться от системы годовых контрактов, применяемой последние 40 лет, в пользу квартальных, поскольку это позволит более точно учитывать рыночную конъектуру.
В ответ Китайская ассоциация металлургических компаний заявила, что намерена бороться за сохранение сложившейся системы и на два месяца запретила своим членам закупки железной руды у этих компаний. «Из-за планов BHP Billiton и Rio Tinto китайские металлурги фактически оказались между молотом и наковальней, — говорит управляющий партнера Chicago-based Steel Market Intelligence Мишеля Эпплбаума. — С одной стороны, для растущей китайской экономики требуется все больше и больше стали, но повышение цен на руду существенно сократит маржу сталеваров». Китай является одним из крупнейших потребителей железной руды. Только в прошлом году страна импортировала около 628 млн тонн руды. При этом Поднебесная стала лидером и по производству стали, увеличив объем выплавки в прошлом году на 13,5%, до 567,8 млн тонн.
В итоге первыми нервы сдали у китайских сталеваров, и с апреля им приходится закупать руду по $140-150 за тонну, при себестоимости добычи в Австралии около $30-40 за тонну. При этом они не оставляют попыток найти альтернативных поставщиков.
Одним из них и может стать Petropavlovsk, чьи железорудные активы расположены на расстоянии не более 100 километров от китайской границы. В марте компания подписала соглашение о намерениях с Промышленно-торговым банком Китая и Китайской национальной корпорацией по электрооборудованию. Предметом соглашения стала помощь в строительстве принадлежащего Petropavlovsk Кимкано-Сутарского горнометаллургического комбината. ICBC готова предоставить Кимкано-Сутарскому ГОК-у кредит в размере $400 млн под гарантии китайской госкорпорации страхования экспортных кредитов Sinosure.
Эта сумма покроет 85% стоимости оснащения и строительства комбината и ТЭС на Кимканском и Сутарском месторождениях. При этом китайские партнеры выразили готовность помочь в разработке и других железорудных активов, в частности, Гаринского месторождения в Амурской области. По предварительным оценкам, на развитие железорудного бизнеса на Дальнем Востоке Petropavlovsk может понадобиться до $2,3 млрд. На разработку Кимкано-Сутарского и Гаринского месторождений может быть направлено около $420 млн и $500 млн соответственно.
Золото в поисках денег
Еще одним потенциальным источником привлечения средств может стать SPO. В начале года The Financial Times со ссылкой на Питера Хамбро сообщила, что в качестве площадки для дополнительного размещения акций компания рассматривает Гонконг. «Мы рассматривали Москву и Торонто как возможные площадки для проведения вторичного листинга. Мысли о Гонконге пока не более чем мысли, однако пример UK Rusal заставляет задуматься об этом более серьезно», — заявил Хамбро. «Развитие бизнеса по добыче железной руды окажет позитивное воздействие на бизнес компании, — отмечает аналитик Альфа-банка Максим Семеновых. — Если в прошлом году доля дохода железорудного сегмента в общей выручке не превышала 5%, то к 2012 году она может вырасти до 30%; при этом в рыночной капитализации компании ($2,96 млрд.) пока не учтена стоимость этих активов, которая по нашей оценке составляет $700 млн».
 Кстати, несмотря на наличие риска снижения стоимости золота в долгосрочной перспективе, абсолютное большинство золотодобывающих компаний не спешат диверсифицировать свой бизнес.
Более того, горняки пока стремятся выделить бизнес по производству золота в отдельные активы. Именно так поступила африканская Anglo-American PLC, выделив из своего состава AngloGold, аналогичную операцию проделал и ГМК «Норильский Никель». «Выделение золотодобывающих компаний в отдельные структуры связано с особым положением данного бизнеса в глазах инвесторов, — рассуждает аналитик Альфа-банка Максим Семеновых. — Если крупные горнорудные группы торгуются сейчас с мультипликатором EV/EBITDA на уровне 4-4,5, то для золотодобытчиков он составляет 9-9,5». По словам Семеновых, именно по такой оценке сейчас торгуются и российские «Полюс Золото» и «Полиметалл». У Petropavlovsk этот показатель ниже и составляет пока около 7,5.
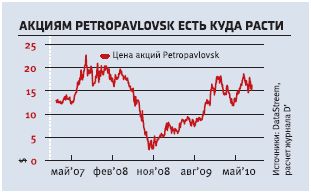
Таким образом, бизнес Питера Хамбро и Павла Масловского дает частным инвесторам сразу несколько возможностей для заработка. С одной стороны, можно воспользоваться растущим спросом на золото и вложиться в сами акции компании. Аналитики Альфа-банка присвоили бумагам компании рекомендацию «Выше рынка» с целевой ценой $21 за акцию. Еще более оптимистичную оценку дают аналитики ГК «Тройка Диалог», по прогнозам которых таргет находится на уровне $24,75. Стоимость акций компании 26 мая составляла $16,9 (см график).
Другая возможность — принять участие в размещении акций железорудного подразделения в надежде, что китайские партнеры не потеряют интереса к этим проектам или же, если эмитентом бумаг выступит сама головная компания, то рискнуть и «зашортить» её акции.
Существует и третья возможность: в начале этого года компания выпустила пятилетние конвертируемые облигации на $380 млн. Ставка купона — 4%, купон выплачивается 2 раза в год. Этот инструмент вполне подойдет и консервативным инвесторам, которые при сохранении высоких цен на золото легко смогут конвертировать свои бонды в акции компании.