


Как найти самые дешевые акции с помощью финансовых коэффициентов
Любой инвестор принимает решение купить актив, если считает, что он «дешев», и решение продать, если актив, по его мнению, «дорогой». На первый взгляд эта схема выглядит очень логичной и простой, но лишь до тех пор, пока Вы не начинаете определять для себя, что значит «дешевые» и «дорогие» акции на фондовом рынке.
В одном из предыдущих номеров мы рассматривали метод дисконтированных денежных потоков (см. «Дисконтируй это») для определения справедливой стоимости акции. Сравнивая текущую рыночную цену акции со «справедливой» оценкой, можно принимать решение об инвестировании в конкретный актив. Но, к сожалению, этот подход очень сложен для неподготовленных инвесторов, так как требует построения модели работы предприятия на следующие годы на основе большого объема знаний о бизнесе компании и финансовых результатах. Даже у опытных аналитиков построение такой модели может занимать много времени.
Поэтому мы познакомим читателя с основами более простого и прозрачного подхода к оценке активов. Он называется сравнительной оценкой, или методом сравнительных мультипликаторов. Суть сравнительного метода такова: надо найти две или более компаний, похожих друг на друга, и выделить некие коэффициенты, отражающие эффективность их деятельности относительно капитализации на фондовом рынке. Сравнив эти самые коэффициенты, мы поймем. какие компании выглядят «дешевыми» или «дорогими» относительно других.
Очевидно, что цена одной акции зависит от величины компании и количества обращающихся акций. Метод сравнительных мультипликаторов позволяет сравнивать компании на основе относительных коэффициентов, которые позволяют абстрагироваться от того факта, что эмиссии разных компаний имеют различный объем, и капитализация компаний также различна. Иными словами, этот метод позволяет оценивать компании, как если бы они были практически идентичны.
Ненадежная прибыль
Коэффициентов (мультипликаторов) существует довольно много. Для начала остановимся на основном, самом важном, самом понятном и универсальном мультипликаторе — P/E . Суть его можно коротко описать фразой из знаменитого мультфильма: «А много ль корова дает молока?». То есть много ли компания (корова) дает прибыли (молока) относительно своей стоимости?
Мультипликатор P/E (P/E ratio, Price/Earnings или «Цена/Чистая прибыль») отражает отношение рыночной капитализации компании к размеру ее годовой прибыли (или отношение цены акции к прибыли, приходящейся на одну акцию). Интуитивно понятно, что чем меньше этот коэффициент относительно аналогичных компаний, тем более «дешевая» акция перед нами, и стоит задуматься об инвестиции в этот актив. Чем больше этот коэффициент по отношению к среднему, тем более переоцененной считается компания по сравнению с аналогами, так как рыночная стоимость единицы прибыли очень высока.
Рассмотрим простой пример расчета показателя P/E:
Компания А имеет рыночную капитализацию $10 000, количество акций в обращении 100, чистая прибыль за прошедший год $1000. Цена акции равна сейчас $100. (10 000/100). Получаем, что коэффициент P/E равен 10 000/1 000 = 10. Это значит, что за каждый доллар прибыли компании инвестор платит сейчас 10 долларов. Упрощенно это можно трактовать следующим образом: инвестированные в компанию сегодня средства вернутся инвестору в виде чистой прибыли в течение 10 лет.
Компания B имеет рыночную капитализацию $1 000, количество акций в обращении 100, чистая прибыль за прошедший год $250. Цена акции равна сейчас $10. (1 000/100). Коэффициент P/E равен 1 000/250 = 4.
Сравнивать данные акции по цене, отличающейся в 10 раз, некорректно, так как капитализация компаний сильно отличается. Однако по коэффициенту P/E сравнить данные компании очень просто. Напрашивается простой вывод: инвестировать в компанию В, при прочих равных, на данный момент выгоднее, так как инвестиции в нее окупятся за 4 года по чистой прибыли, а в акции компании А — за 10 лет.
Аналогично можно выявить «недооцененные компании», сравнив их коэффициенты со средними среди аналогов.
Казалось бы, перед нами очень простой и действенный способ оценки акций на фондовом рынке, который позволяет выявить «дорогие» и «дешевые» активы. И это действительно так: оценить капитализацию компании нетрудно по цене и количеству акций, а показатели годовой выручки и прибыли легко найти в открытых источниках. Сделав простые вычисления для нескольких компаний, уже можно делать первые выводы о перспективности инвестиций.
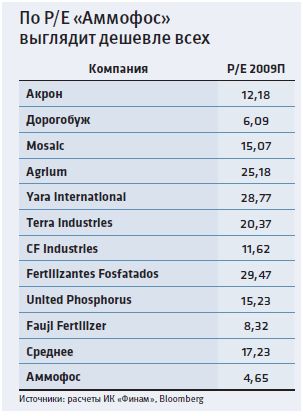 Рассмотрим простой пример принятия решения об инвестициях в акции компании «Аммофос» в начале 2010 года. Показатель P/E сравнивался со средним показателем, рассчитанным по компаниям из сектора фосфорных и комплексных удобрений. Как видно, значение P/E «Аммофоса» равно 4,65 , что почти 3,5 раза меньше среднего для аналогов. Таким образом, инвестиции в данные «недооцененные» акции кажутся оправданными в расчете на то, что разрыв между их P/E и средним значением P/E будет сокращаться.
Но такие выводы можно делать лишь в первом приближении. На практике же возникает множество нюансов и ситуаций, которые требуют того, чтобы анализ проводился более тщательно и с использованием другой информации — или других мультипликаторов.
Основной недостаток P/E в том, что чистая прибыль может быть ненадежным показателем — в силу возможного преднамеренного или случайного искажения данных отчетности. Иногда мультипликатор P/E может быть отрицательными, и тогда его невозможно использовать. Кроме того, у быстрорастущей компании прибыль увеличивается в разы из года в год, а у компаний-«монстров» доход стабилен. Для сравнения их бизнесов P/E не подойдет.
Поэтому существует целый ряд дополнительных коэффициентов, которые позволяют сравнивать компании , основываясь на других показателях и принципах.
Помнить о кредиторах
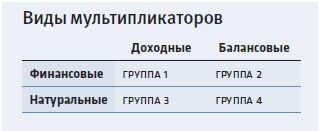 Все сравнительные мультипликаторы можно разделить на четыре большие группы:
При расчете мультипликаторов в каждой группе в числителе используется капитализация или стоимость компании. Разница между группами заключается в используемом знаменателе.
К финансовым показателям компании относятся данные, которые имеют денежное выражение и публикуются в финансовой отчетности - например, чистая прибыль, выручка или активы. К натуральным показателям компании можно отнести данные о производстве или запасах, выраженные в единицах измерения, характерных для конкретной отрасли.
К балансовым показателям будем относить те, в основе которых лежат активы или их стоимость. А к доходным — показатели производства или дохода от него.
«Вернемся к нашим коровам». Оценивая компанию, производящую молоко, и сравнивая ее с аналогами, можно использовать как мультипликаторы на основе чистой прибыли, так и на основе производства молока в литрах.
Важно отметить, что финансовые мультипликаторы являются универсальными и годятся для сравнения компаний из разных отраслей, в то время как натуральные предполагают использование аналогов из одного сектора.
Остановимся подробней на каждой группе мультипликаторов, рассмотрев оптимальные примеры применения каждого из них.
К первой группе «Финансовые Доходные» мультипликаторы относится уже рассмотренный нами коэффициент P/E. Также может быть очень полезным показатель «Цена/Выручка» (Price/Sales), в случае, если компания имеет отрицательную чистую прибыль или много реинвестирует. Следует отметить, что в данной группе в знаменателе можно использовать практически любой из финансовых показателей из отчета о прибылях и убытках компании в зависимости от ситуации.
Рассмотрим пример сравнительной оценки компании по мультипликатору, основанному на выручке. В данном случае в числителе мы используем не рыночную капитализацию компании (P), а «стоимость компании» (EV, Enterprise value. Это является более корректным с точки зрения финансового менеджмента: выручка компании служит источником и доходов для акционеров, и выплаты долга перед кредиторами. В результате получается мультипликатор EV/S, где EV определяется по формуле:
EV = P + (D - Cash)
где P— рыночная капитализация компании;
D — рыночная стоимость долгосрочного долга;
Cash — ликвидные ценные бумаги и денежные средства на балансе.
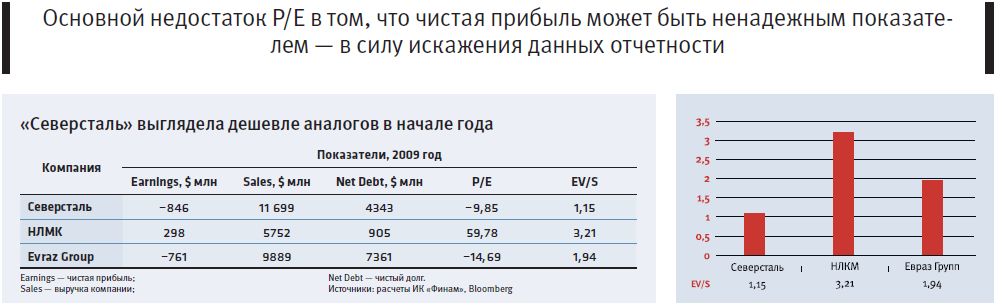
Например, при принятии решения в начале 2010 года об инвестициях в акции российских металлургических компаний был сделан выбор в пользу «Северстали», хотя компания и показала убытки в 2009 году( то есть P/E 2009 был отрицательным). Сравнение проводилось по мультипликатору EV/S, который являлся хорошим индикатором сравнения в период восстановления экономики и роста цен на сталь. EV/S отражает потенциал компании по росту выручки на фоне оптимизации затрат. Эта ставка оказалась верной, что и отразилось в опережающей динамике акций «Северстали» в начале года.
Капитал за полцены
Ко второй группе мультипликаторов относятся коэффициенты, у которых в знаменателе стоит какая-либо оценка активов или капитала компании.
Наиболее популярными являются три мультипликатора:
EV/BVA — «Цена/Балансовая стоимость активов»,
P/BVA (или P/BV) — «Цена/Балансовая стоимость чистых активов»,
Q — мультипликатор Тобина, или «Цена/Стоимость замещения чистых активов»
Первые два используют значения из финансовой отчетности, третий оперирует рыночной оценкой активов компании.
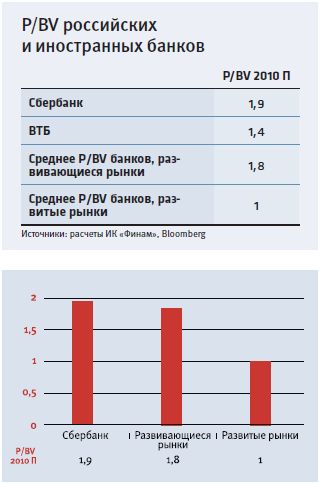 Показатель P/BV часто используется для оценки банков или финансовых компаний, так как их активы и пассивы наиболее приближены в денежном выражении к реальности. Интуитивно понятно, что для банков их капитал и является средством производства прибыли. Кроме того, данный мультипликатор можно интерпретировать и так: «сколько долларов Вы готовы заплатить сейчас за один доллар чистых активов (т.е. после уплаты долгов) банка». Например, на пике прошедшего финансового кризиса в период всеобщей паники на фондовом рынке, этот показатель для всеми любимого Сбербанка был равен 0,5. То есть можно было купить за полдоллара каждый доллар капитала крупнейшего государственного банка! Тот, кто воспользовался этим моментом, уже в течение трех месяцев удвоил свои средства, так через три месяца P/BV Сбербанка пришел к уровню 1.
Текущее соотношение P/BV для российских банков в сравнении со средними значениями для банков развитых и развивающихся стран представлено в табл. 4. Отметим, что здесь используется прогнозное значение BV на конец 2010 года, что является не только допустимым, но и очень распространенным подходом, так как позволяет учесть ближайшие важные события в жизни компаний. Как видно из соотношения, на данный момент российские банки уже не выглядят «дешевыми», что и отражается, например, в стагнации котировок акций Сбербанка последнее время.
Литры, баррели, мегаватты
Мультипликатор Тобина Q лучше использовать при оценке компаний реального сектора, так как зачастую реальная рыночная стоимость активов, принадлижащих компании, может в разы отличаться от балансовой стоимости, используемой в бухгалтерском учете. Этот коэффициент говорит нам о том, какова рыночная стоимость материальных активов компании, приходящаяся на каждый потарченный на акции доллар.
Как уже говорилось, финансовые мультипликаторы являются универсальными для любой отрасли, в том числе позволяют сравнивать компании из разных секторов или с диверсифицированным бизнесом. В этом случае используется финансовая отчетность компании, которая явсляется универсальным инструментом в едином денежном выражении. Но есть еще две большие группы мультипликаторов, которые основаны на специфических показателях для каждой отрасли, они–то и называются Натуральными.
Опять же приведем простой пример с «нашими коровами». Например, сравнивая несколько коровников с целью инвестиций, можно сравнивать их по показателю P/E, то есть оценивая по доходу, который они приносят. Но если Вы считаете себя эффективным менеджером, способным оптимизировать затраты, то более выжным будет сравнение по тому, «а много ль коровы дают молока». Например, можно использовать такой показатель, как «Цена/Производство молока (литров в год)» . Вы сможете выбрать ту компанию, которя больше производит продукции относительно своей стоимости, и, проведя оптимизацию затрат, в итоге получить большую прибыль на вложенный рубль.
Рассмотрим более подробно две оставшиеся группы натуральных мультипликаторов. Итак, группа 3 — «Натуральные Доходные» мультипликаторы. В знаминателе используется какой-либо специфический показатель. Для нефтегазовой отрасли это может быть добыча нефти или газа в баррелях, для металлургической — объем производства в тоннах, а для тубных — объем выпуска труб. Но для данной группы показателей есть ряд ограничений: сравнивать надо только производство однородной продукции в одинаковой стадии передела, компании должны быть с похожей степенью вертикальной интеграции или обеспеченности сырьем.
Например, сравнивая теплогенерирующие компании России по показателю «Стоимость компании/Варыботка электроэнергии» ($/МВТч) со средним коэффициентом для развитых и развивающихся рынков, можно сделать вывод , что акции российских компаний в 3-4 раза дешевле по этому показателю по сравнению с аналогами — и эти активы покажутся «недооценными». Возможно, это и правильно, но в долгосрочной перспективе, так как российские энергетики работают в условиях госрегулирования тарифов, в то время как их зарубежные аналоги в условиях свободного рынка.
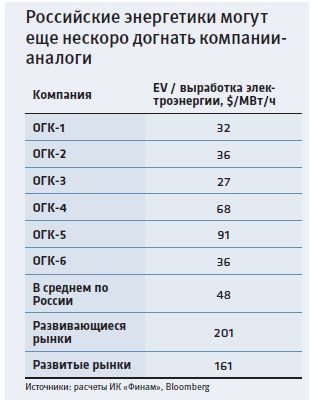
Последняя группа сравнительных мультиликаторов — «Натуральные Балансовые» — оперирует показателями, определяющими размер активов компании. То есть в знименателе стоит натуральный показатель, который лежит в основе генерируемой прибыли. Например, для сталилитейных компаний выжным показателем является «Стоимость компании/Мощность», а для нефтяных и золотодобывающих компаний — запасы и резервы нефти и золота соответственно.
Предположим, что в посткризисный период сильно вырастет спрос на сталь и мощности сталилитейных компаний будут сильно загружены. Тогда в период спада в отрасли логично выбирать для инвестиций те компании, единица мощности ктороых наиболее «дешева» в данный момент: в период роста рынка такие компании быстро и без дополнительных затрат нарастят производство и получат максимальную прибыль.
Или же, применительно к «коровам», можно оценивать компанию- производителя молока, например, по показателю «Цена/Количество коров», так как они и есть главнй актив в этом случае. Иначе это можно трактовать таким образом: «сколько мы заплатим за одну корову данной компании». И можно сделать, например, выбор в пользу той компании, где коровы получаются самыми «дешевыми». Однако не надо забывать, что не менее важно «много ль корова дает молока?» (это уже другой мултипликатор).
Какой бы из натуральных показателей мы ни использовали, надо понимать, что в основе любой оценки всегда лежат ожидаемые будущие доходы компании. Поэтому знменатель мультипликатора логично выбирать исходя из его потенциального влияния на будущие доходы.
Итак, мы рассмотрели все четыре группы сравнительных мультипликаторов и убедились, что сравнительный метод достаточно прост и является лучшим в условиях ограниченности времени либо недостатка данных для более сложных и трудоемких методов.
Основной же недостаток при работе по методу сравнительных мультипликаторов заключается в выборе компаний для сравнения (аналогов). Не существует двух одинаковых фирм. А основываясь на разной выборке аналогов, мы можем получить существенно различающиеся оценки. Поэтому очень важно сформировать группу аналогов, оптимальную по количеству и из наиболее близких по условиям работы и финансовому положению компаний. Существенные искажения сравнительной оценки могут быть вызваны тем, что мультипликаторы строятся по отчетности компаний за прошедший период, не учитывая текущей или прогнозируемой ситуации.