


В мае промышленные цены сильно выросли, а значит, через несколько месяцев будет ускорение инфляции. Скорее всего, в краткосрочной перспективе это приведет к росту рынка
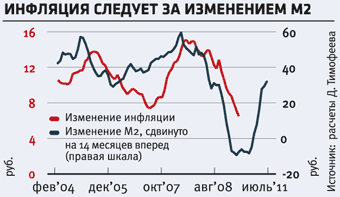 Дмитрий Тимофеев, заведующий кафедрой оценки стоимости активов пермского филиала ГУ-ВШЭ, который ведет блог в ЖЖ под ником khapuga, в середине июня в одном из постов подробно остановился на будущем инфляции. Поводом стал тот факт, что Росстат опубликовал майскую инфляцию и она оказалась такой же, как в апреле, — 6% по сравнению с аналогичным периодом прошлого года (рекорд был в июле 1998-го — 5,6%). При этом опрошенные Bloomberg аналитики ожидали 5,8%, да и еженедельно публикуемая Росстатом инфляция обещала цифру пониже. В целом в торможении инфляционных процессов ничего странного нет, отмечает Тимофеев. По его словам, если взглянуть на денежное предложение, то где-то летом должно случиться инфляционное дно, после чего цены снова пойдут в рост. «В следующем году мы увидим темпы инфляции порядка 10%, — пишет Тимофеев. — Раньше я ожидал цифру побольше, однако рост экономики и растущее наполнение бюджета дают надежду, что быстрый рост монетарных агрегатов (денежной массы М2 и М3. — Прим. D′) закончился». Консенсус-прогноз агентства Bloomberg по инфляции на следующий год — 8,5%.
Первые признаки надвигающегося ускорения инфляции налицо: согласно все тому же Росстату, рост промышленных цен в России в мае более чем в пять раз превысил рост потребительских цен. А это значит, что последние вскоре тоже пойдут вверх. О том, как это отразится на фондовом рынке и на инвестиционных потоках, D′ спросил у экспертов.
Владимир Тихомиров
главный экономист «Уралсиба»
Рост инфляционных рисков приведет к росту стоимости «длинных» денег в экономике. Это, в свою очередь, может затормозить процесс восстановления экономической активности и существенно замедлить рост инвестиций. Такая ситуация вызовет обоснованную тревогу властей и может заставить ЦБ и правительство более активно использовать рычаги подавления инфляции. Таких рычагов немного — это замораживание тарифов и госрасходов, а также более быстрое укрепление рубля. Активная антиинфляционная политика понравится участникам рынка, особенно если она будет сопровождаться укреплением рубля: более сильный рубль повышает привлекательность вложений в российские активы. Поэтому, несмотря на скорее негативный макроэкономический эффект от разворота инфляционного тренда, это может стимулировать рост на фондовом рынке, по крайней мере в краткосрочной перспективе. А вот дальнейшие события будут определяться тем, насколько сильно может вырасти инфляция. Мы ожидаем умеренного повышения инфляционного давления: прогноз «Уралсиба» по потребительской инфляции на конец 2010 года составляет 7,5%
В условиях растущих промышленных цен самое важное для любого бизнеса — сохранить объемы выручки в реальном выражении. Иными словами, компаниям придется повышать цены. Это не всегда просто сделать, поскольку существуют конкуренция (особенно со стороны иностранных производителей, которые будут выигрывать от более сильного рубля), а также политическое давление властей, которые будут стараться приостановить процесс роста цен в ключевых отраслях. В этой ситуации в сложном положении могут оказаться монополисты, цены на продукцию которых регулируются государством (тарифы), а также крупные экспортеры — они будут испытывать двойное давление от роста внутренних издержек (инфляция плюс сильный рубль). В более выгодном положении могут оказаться компании, деятельность которых не так сильно зависит от валютного курса и которые не регулируются государством (например, операторы мобильной связи).
Общий приток инвестиций в случае ускорения темпов инфляции снизится, ведь высокая инфляция рано или поздно приведет к росту стоимости заимствований. Произойдет это потому, что банки будут закладывать в ставки по долгосрочным кредитам более высокие инфляционные ожидания, а центральные банки будут повышать учетные ставки, чтобы снизить объем ликвидности системы для борьбы с инфляцией.
Олег Шагов
аналитик Промсвязьбанка
В странах с развитой рыночной экономикой умеренная инфляция (2–4% в год) сопутствует периодам роста экономики и подъема фондового рынка. Направление движения инфляции и фондового рынка при этом совпадают. Типичный экономический спад порождает дефляцию и падение фондовых индикаторов. Но бывают и периоды стагфляции, при которых отмечаются рост инфляции и спад экономики. Таким, например, был кризис начала 70-х годов XX века. За 1973–1974 годы индекс Dow Jones потерял около 40%.
Ситуация в России с развивающейся рыночной экономикой выглядит несколько иначе. Плохо прогнозируемая высокая инфляция негативно влияет на активность инвесторов, поскольку инфляция увеличивает их риски и «съедает» значительную часть доходов. Именно поэтому ее рост — это обычно негативный фактор для отечественного фондового рынка. Но его влияние не стоит переоценивать. Движение цен на нефть, динамика мировых фондовых индексов и сдвиги на валютном рынке значат для рынка РФ гораздо больше.