


Российская экономика может не только экспортировать углеводороды, но и перерабатывать их. Татарская нефтехимия не сильно избалована вниманием инвесторов, но в этом виновата она сама
 В последние годы инвесторы как-то отвыкли от мысли, что спрос во многих отраслях цикличен и то, что вчера было отличной инвестиционной идеей, внезапно становится серьезным испытанием на прочность. Демонстрирующие отличную рентабельность и темпы роста предприятия нефтехимии ушли в пике во время кризиса, когда спрос на их продукцию практически исчез. В результате инвесторы, получившие чувствительный удар, избегают их. Но по прошествии двух тяжелых лет отрасль вновь демонстрирует былые темпы роста, а значит, дает шанс первым, поверившим в нее.
«Казаньоргсинтез» (КОС) и «Нижнекамскнефтехим» (НКНХ), входящие в группу ТАИФ в Татарстане, представляют собой компании мирового уровня. Но кроме отличных финансовых и производственных показателей и растущего спроса за каждой из компаний своя темная история, дающая повод для беспокойства. В случае с КОС это огромный долг, который, как и долг Греции, старательно игнорировался в течение многих лет. А у «Нижнекамскнефтехима» это планы масштабной допэмиссии, ущемляющей интересы миноритариев.
Кос - не путать с островом
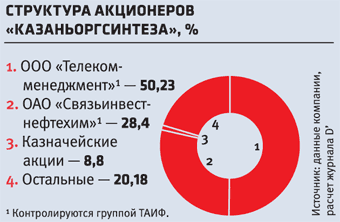
«Казаньоргсинтез» — одно из крупнейших нефтехимических предприятий России, оно производит более 170 видов нефтехимической продукции общим объемом 1,2 млн тонн.
Предприятие представляет собой восемь заводов, соединенных единой технологической цепочкой. Базовое предприятие — завод этилена (сырьем для него является этан с Оренбургского газоперерабатывающего завода, принадлежащего «Газпрому»). Полученный этилен идет на заводы КОС для производства полиэтилена (см. «КОС: нелегкая химия»). Собственное этиленовое производство не покрывает всех потребностей компании, поэтому часть необходимого сырья она закупает у «Нижнекамскнефтехима».
КОС является ведущим производителем полиэтилена в России — его доля на рынке в 2009 году составила 41,5% (в 2008-м — 41,3%).
КОС: нелегкая химия
Основным сырьем для производства КОС являются этан, бензол, пропан-бутан и этилен. Этан используется для производства этилена. Этилен идет на изготовление полиэтилена низкого (применяется в производстве полиэтиленовых труб) и высокого давления (используется при производстве упаковки, технических пленок, изоляции). Поставка этана на КОС осуществляется по этановому трубопроводу (принадлежит «Татнефти»), соединяющему КОС и Оренбургский ГПЗ. По заявлению компании, получение этилена из этана наиболее эффективно (альтернатива — изготовление этилена из пропан-бутана — обходится на 20–25% дороже). Планы компании по развитию полиэтиленового производства упираются именно в дефицит этана, причина которого — нерасторопность Оренбургского ГПЗ. По заявлению руководства компании, нынешние мощности по производству этилена из-за дефицита сырья используются лишь на 70%. Второй производственной цепочкой является производство ацетона и фенола, который нужен в изготовлении бисфенола, в свою очередь идущего на производство поликарбоната. Для изготовления фенола и ацетона используется бензол, который поставляют несколько нефтяных компаний, а до КОС его везут железнодорожным транспортом.
|
Еще один продукт завода — поликарбонат. Он находит применение в строительстве, машиностроении, электронике, оптике, производстве CD- и DVD-дисков. Объем российского рынка поликарбоната в 2008 году составил 44 тыс. тонн, при этом в стране было произведено 3,6 тыс. тонн (весь этот объем приходится на КОС). При этом суммарная мощность производства «Казаньоргсинтеза» составляет 65 тыс. тонн поликарбоната, что позволит полностью покрыть потребности РФ в ближайшие годы.
Продукцию КОС можно использовать во многих отраслях, и расположен завод удачно — неудивительно, почему у него так много покупателей. Продукция представлена во всех федеральных округах (хотя основная доля реализуется в Центральном и Приволжском). Доля экспорта составила в 2009 году 28%, при этом, по заявлению руководства, из-за равенства внутренних и экспортных цен экспортные направления не особенно принципиальны для компании.
Еще в 2003 году КОС представлял собой не особенно привлекательную компанию: 8 млрд руб. выручки, низкий долг и сомнительные перспективы роста. Однако инвестиционная программа стоимостью 36 млрд руб. позволила увеличить выпуск полиэтилена в два с половиной раза и выйти на рынок поликарбоната. В итоге в 2008-м выручка достигла 23,5 млрд руб. При этом в рекордном 2007 году чистая прибыль составила 2,6 млрд руб. (см. таблицу).
Увы, реализация инвестиционной программы привела к тому, что долг компании приблизился к 34 млрд руб. и более половины этого бремени было краткосрочным. Учитывая, что процентные выплаты за 2008 год составили 2 млрд руб., а часть долга была номинирована в валюте (что еще и привело к убыткам от курсовых разниц), компания в 2008–2009 годах находилась в предбанкротном состоянии: уровень просроченной задолженности в 2009-м достигал 25,63%.
От банкротства КОС был спасен правительством (Сбербанк предоставил ему 20 млрд руб. на пять лет, взяв в залог основные средства на 14 млрд руб.) и ее основным акционером — группой ТАИФ (кредит 15 млрд руб.). В результате КОС полностью рефинансировал свою задолженность, переведя ее в разряд долгосрочной, а в первом квартале 2010 года вернулся к положительной рентабельности.
При этом «Казаньоргсинтез» отважно планировал еще более масштабный второй этап инвестиционной программы в размере 93 млрд руб. Это позволило бы увеличить мощности по производству этилена и полиэтилена почти в два раза и довести их до 80% всех российских мощностей, но из-за кризиса реализация наполеоновских планов так и не началась.
До кризиса КОС даже выплачивал дивиденды (акции торгуются в РТС). Так, за 2007 год выплаты на обыкновенную акцию составили 0,4207 руб., на привилегированную — 0,25 руб. (дивидендная доходность соответственно 3 и 4%), но из-за тяжелого финансового состояния большая часть дивидендов за 2007 год так и не была выплачена.
Таким образом, 2008–2009 годы были не очень удачными для компании — она находилась в крайне тяжелом финансовом состоянии, хотя объемы сбыта к концу 2009-го восстановились. А вот за первые три месяца 2010-го КОС продемонстрировал рост выручки до 8,48 млрд руб. против 4,57 млрд в первом квартале прошлого года, при этом чистая прибыль выросла до 721,7 млн руб. (против 2,6 млрд руб. чистого убытка в первом квартале прошлого года). Увы, пока значительная часть денежного потока уходит на выплату процентов по кредитам (на эти цели в первом же квартале было направлено 595 млн руб.). Как заявляет руководство компании, спрос на продукцию КОС уже превышает спрос 2008 года, что дает повод для оптимизма на ближайшие годы.
К таким выдающимся финансовым результатам первого квартала привело не только уменьшение долгового бремени, но и заключение нового долгосрочного контракта с «Газпромом». Если ранее КОС перерабатывал половину получаемого от «Газпрома» этана по давальческой схеме (это означает, что «Газпром» перерабатывал свое сырье на заводах КОС, а готовую продукцию забирал себе), то сейчас весь объем этана будет использован «Казаньоргсинтезом» для собственного производства. При этом цена поставок этана устанавливается в привязке к цене конечной продукции (полиэтилена), что также способствует росту финансовых показателей.
Таким образом, КОС, с одной стороны, значительно пострадал от кризиса, с другой — смог им воспользоваться, да еще и решил застарелую проблему — конфликт с «Газпромом», который несколько лет пытался поглотить («интегрировать») активы казанской нефтехимии и препятствовал ее благосостоянию. Новые контракты с газовой монополией дают зеленый свет развитию КОС. Однако не одним «Казаньоргсинтезом» живут химики Татарстана, у предприятия есть «старший брат» — «Нижнекамскнефтехим».
НКНХ — не путать с ВДНХ
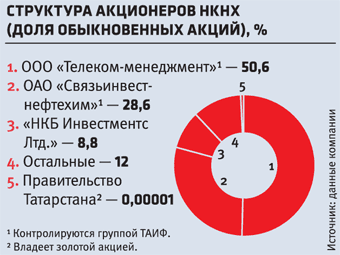
«Нижнекамскнефтехим» — крупнейшее нефтехимическое предприятие в западной части России, по ряду показателей заметный игрок на мировом нефтехимическом рынке. Основная продукция компании — синтетические каучуки и полимеры (см. «НКНХ: резина и пластмасса»). НКНХ, как и КОС, является комплексом из десяти заводов, расположенных на двух производственных площадках.
НКНХ: резина и пластмасса
Основная продукция НКНХ — синтетические каучуки: изопреновый, бутиловый, галобутиловый и бутадиеновый (применяется в производстве шин). Доля предприятия на мировом рынке изопреновых каучуков составляет 25% в объеме производства и 35% в мировой торговле данным видом нефтехимической продукции. «Нижнекамскнефтехим» владеет крупнейшим в России производством стирола и полистирола, производит стретч-пленку. В 2009 году НКНХ экспортировал 96% стирола (преимущественно в Западную Европу) и 30% выпущенного полистирола. Доля предприятия в мировом производстве полистирола составляет 1,1%. На российском рынке полистирола доля компании достигает 60%, полипропиленов — 30%, полиэтилена низкого давления — 9%, полиэтилена высокого давления — 18%. Также НКНХ выпускает этилен (часть которого поставляет на КОС), а в 2009 году ввел в строй производство полиэтилена мощностью 230 тыс. тонн. Вообще по итогам 2009 года 54% продукции НКНХ было экспортировано (основную долю экспорта заняли синтетические каучуки), при этом клиентами НКНХ на международном рынке являются ведущие шинные компании мира: Goodyear, Pirelli, Bridgestone, Continental, Dow, Michelin. Основное сырье для нефтехимического производства НКНХ — ШФЛУ (широкая фракция летучих углеводородов) и прямогонный бензин.
|
Компания планомерно расширяет номенклатуру выпускаемой продукции, еще пять лет назад НКНХ выпускал практически одни каучуки, а сейчас доля пластиков в объеме выпускаемой продукции достигла 30%. В планах НКНХ дальнейшее углубление переработки базовых мономеров (этилена и пропилена). В 2008 году была озвучена инвестиционная программа стоимостью 130 млрд руб.: планировалось увеличить производство этилена до 1 млн тонн в год и синтетических каучуков до 800 тыс. тонн.
Основные статьи расходов НКНХ — тепло- и электроэнергия, а также сырье. Чтобы оценить размер расходов компании, достаточно сказать, что «Нижнекамскнефтехим» является самым крупным потребителем энергоресурсов региона, забирая 11,5% электрической энергии и 33% тепловой энергии, выработанной всей энергосистемой «Татэнерго».
Для решения этой проблемы НКНХ в 2008 году ввел в строй собственную газотурбинную энергоустановку, покрывающую потребности компании на 25% по электроэнергии и на 10% по тепловой.
Финансовое положение НКНХ, в отличие от КОС, очень устойчивое: даже во время пика кризиса предприятие смогло получить прибыль и спокойно расплачивалось с процентами по займам. Более того, долг у НКНХ весьма умеренный и держится на таком уровне достаточно долго. Тем не менее, если начнется реализация заявленной инвестиционной программы, может повториться ситуация с «Казаньоргсинтезом», когда огромный долг однажды поставит предприятие на грань банкротства.
Но не потенциальный долг беспокоит инвесторов, а другая проблема: уставом «Нижнекамскнефтехима» предусмотрено наличие 27,4 млрд объявленных обыкновенных акций, что настораживает инвесторов. В результате допэмиссии уставный капитал (и количество обращающихся акций) может увеличиться в 16 раз.
Несмотря на протесты миноритариев (ведь не все акционеры смогли бы найти суммы, в 16 раз превышающие их позиции), решимость региональных властей и менеджмента провести такую допэмиссию была высока. Объяснялась она необходимостью финансирования инвестиционной программы и увеличения капитализации компании. Как ни странно, на сторону миноритариев в итоге встала Федеральная служба по финансовым рынкам, отказав в регистрации выпуска. Планы компании сыграли дурную шутку: до сих пор по инвестиционным коэффициентам НКНХ торгуется намного ниже КОС.
Кстати, бумаги НКНХ ликвидны, торгуются на ММВБ, обыкновенные акции входят в котировальный список А второго уровня, «префы» — в список Б. В отчете сказано, что 0,57% акций обращаются в виде ADR на Frankfurt Stock Exchange.
Более того, НКНХ отличает предсказуемая дивидендная политика: предприятие уже много лет направляет на выплату дивидендов 30% чистой прибыли. Так, в 2007 году компания выплатила 0,6715 руб. на обыкновенную и привилегированную акции. В 2008-м было выплачено по 0,3098 руб. на бумагу. По итогам 2009 года было принято решение о выплате 0,07 руб. (дивидендная доходность — 0,4%).
+НКНХ, – КОС?
В целом кризис очень серьезно ударил по татарской нефтехимии. У НКНХ, несмотря на отсутствие серьезных проблем, по многим позициям падение экспорта в денежном выражении составило 35%. В случае КОС и вовсе пришлось вмешиваться властям, дабы он не попал под процедуру банкротства.
Однако с наступлением 2010 года ситуация начала уверенно исправляться. К примеру, у НКНХ в первом квартале 2010 года выручка по сравнению с первым кварталом 2009-го выросла на 9,27 млрд руб. (на 83,13%). Чистая прибыль составила 1,44 млн руб., по сравнению с убытком в первом квартале годом ранее. Более того, после провала планов по проведению допэмиссии руководство компании демонстрирует куда большую лояльность к инвесторам. Уровень информационного раскрытия значительно вырос, компания решила «не зажимать» дивиденды за 2009 год. С учетом всего этого акции НКНХ выглядят очень интересными, тем более что память рынка весьма коротка, а покупка акций НКНХ может быть очень прибыльной.
«Младший брат» НКНХ — «Казаньоргсинтез» — это Греция нефтехимического мира: инвесторы долго прощали компании огромный долг, соблазненные блестящими перспективами. Сейчас КОС выбирается из кризиса и, несмотря на сохраняющийся долг, будет прибыльным и успешным: огромный спрос на его продукцию позволит решить многие проблемы. У акций компаний хорошие перспективы на ближайшее будущее, но инвесторам все же стоит внимательно следить за малейшими признаками ухудшения финансового положения «Казаньоргсинтеза».
| Год | Активы, млрд руб. | Капитал, млрд руб. | Долг, млрд руб. | Выручка, млрд руб. | Прибыль, млрд руб. | Рост выручки, % | ROA, % | ROE, % | ROS, % | Долг / капитал | P/E | EV/S | P/BV | Рост |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Долгосрочный/Краткосрочный | ||||||||||||||
| 2007 | 38,66 | 13,1 | 18,76 | 6,8 | 21,46 | 2,6 | 7 | 20 | 12 | 2 | 10 | 2,4 | 2 | 38% |
| 2008 | 44,75 | 9,55 | 18,55 | 16,65 | 23,47 | –2,0 | –6 | –29 | –12 | 3,7 | –1,9 | –1,7 | 0,6 | 9% |
| 2009 | 44,98 | 7,43 | 20,21 | 35,53 | 22,5 | –2,11 | –5 | –28 | –9 | 5,1 | –5,2 | –1,9 | 1,5 | –4% |
| 2010 | — | — | — | — | 33,91 | 5,97 | 13 | 74 | 18 | 4,5 | 2,2 | 1,5 | 1,7 | 51% |
| Год | Активы, млрд руб. | Капитал, млрд руб. | Долг, млрд руб. | Выручка, млрд руб. | Прибыль, млрд руб. | Рост выручки, % | ROA, % | ROE, % | ROS, % | Долг / капитал | P/E | EV/S | P/BV | Рост |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Долгосрочный | Краткосрочный | |||||||||||||
| 2007 | 50,19 | 27,92 | 12,57 | 9,69 | 58,72 | 4,1 | 24 | 8 | 15 | 7 | 0,8 | 8,8 | 1 | 1,3 |
| 2008 | 57,67 | 29,03 | 13,78 | 14,86 | 70,98 | 1,7 | 21 | 3 | 6 | 2 | 1 | 4,7 | 0,5 | 0,3 |
| 2009 | 57,08 | 28,87 | 10,84 | 17,36 | 60,26 | 0,42 | –15 | 1 | 1 | 1 | 1 | 25,5 | 0,6 | 0,4 |
| 2010 | — | — | — | — | 83,57 | 5,7 | 39 | 10 | 19 | 7 | 0,9 | 4,9 | 0,6 | 0, |