


«Акрон»: посевная поднимет котировки
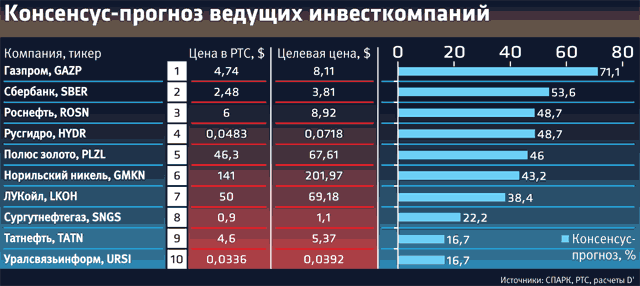
Альфа-банк снизил оценку акций «Акрона» на 17%, с $43,72 до $36,07 за штуку, но оставил рейтинг «покупать». Также банк по-прежнему считает эти бумаги одними из самых привлекательных в секторе. Причина снижения прогнозной стоимости — в учете показателей за первый квартал 2010 года, которые оказались ниже ожиданий.
Тем не менее аналитики Альфа-банка ожидают, что рост мировых цен на газ и начало посевной в третьем квартале 2010 года спровоцируют рост котировок как «Акрона», так и «Дорогобужа», дочерней компании «Акрона». Кстати, Альфа-банк начал анализ «Дорогобужа», обыкновенные акции которого оценены в $0,8 за штуку, привилегированные — в $0,48. Исходя из оценки стоимости «Дорогобуж» сейчас более привлекателен, однако абсолютно неликвиден, кроме того, для миноритарных акционеров он может оказаться не очень дружелюбным эмитентом.
В среднесрочной перспективе аналитиков Альфа-банка беспокоят цены на азотные удобрения, поскольку в следующем году в мире появятся новые мощности по производству карбамида, которые составят конкуренцию мощностям «Акрона».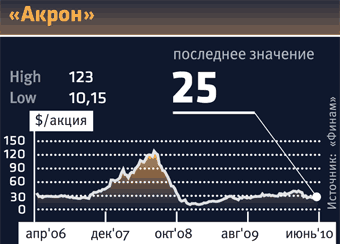
| Рыночная цена, $ | 25 |
|---|---|
| Консенсус-прогноз цены, $ | 37,49 |
| Консенсус-рекомендация | накапливать |
| P/E | 8,04 |
| EV/Sales | 1,13 |
| P/B | 0,9 |
| Выручка 2009, $ млрд | 1,25 |
| Чистая прибыль 2009, $ млрд | 0,24 |
| Изменение выручки, % | –13 |
| Изменение прибыли, % | –27 |
| Источники: отчет по прибылям и убыткам за 2009 год (МСФО), «Ренессанс капитал», СПАРК | |
 Золото: расти или не расти?
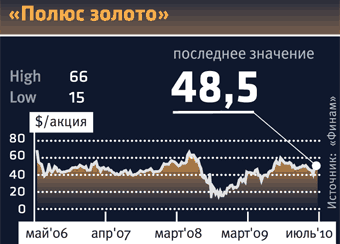
Альфа-банк повысил ожидаемые цены на золото, провел переоценку золотодобывающего сектора и теперь рекомендует покупать акции «Полюс золота» и Petropavlovsk. А вот аналитики Credit Suisse и Goldman Sachs считают потенциал роста цен на этот металл ограниченным, а потому теперь рекомендуют «держать» и даже «продавать» бумаги добывающих его компаний.
Альфа-банк продолжает отдавать предпочтение компаниям, доходы которых будут расти за счет роста объемов производства, и именно поэтому считает интересным производство драгметаллов. В 2010 году, по прогнозам банка, тройская унция золота будет стоить $1175, в 2011-м — $1200, в 2012-м — $1150. В отдельные периоды золото может падать в цене на 10–20%, однако затем покупки будут возобновляться.
Credit Suisse понизил рейтинг с «покупать» до «держать» для глобальных депозитарных расписок (GDR) «Полиметалла» и для акций Petropavlovsk. Для акций «Полюс золота» была подтверждена рекомендация «держать».
Goldman Sachs понизил рекомендацию для акций «Полюс золота» и GDR «Полиметалла» с «держать» до «продавать», для акций Petropavlovsk — с «покупать» до «держать». GDR «Полиметалла» были добавлены в фокус-лист наиболее подходящих для продажи бумаг региона России и региона CEEMEA, а акции Petropavlovsk из этого списка выбыли.
| Рыночная цена, $ | 48,6 |
|---|---|
| Консенсус-прогноз цены, $ | 67,61 |
| Консенсус-рекомендация | накапливать |
| P/E | 17,07 |
| EV/Sales | 5,53 |
| P/B | — |
| Выручка 2009, $ млрд | 1,2 |
| Чистая прибыль 2009, $ млрд | 0,32 |
| Изменение выручки, % | 12,7 |
| Изменение прибыли, % | 440 |
| Источники: отчет по прибылям и убыткам за 2009 год (МСФО), «Ренессанс капитал», СПАРК | |
 «Магнит»: мы идем к вам!
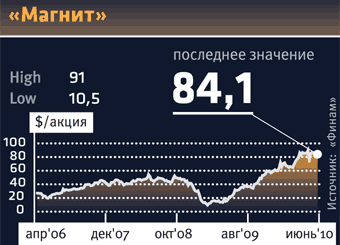
Deutsche Bank пересмотрел оценки акций и GDR российских торговых сетей. Бумаги компании «Магнит» оказались в фаворитах ввиду ее региональной экспансии. Также хорошо оцениваются перспективы X5 Retail Group. Для акций и GDR «Магнита», а также GDR Х5 банк дал рекомендацию «покупать». Тот же рейтинг и по акциям «Дикси групп». Показатели этой сети должны улучшиться по мере повышения эффективности дистрибуции. Лишь бумаги «Седьмого континента» рекомендуется продавать из-за низкой прозрачности компании и почти полного отсутствия роста.
Если сравнивать конкурентные преимущества «Магнита» и Х5, то важно отметить богатый опыт «Магнита» по вхождению в новые города, в отличие от Х5, которая сосредоточила свои объекты в российских столицах. Кроме того, у «Магнита» есть большая дистрибуторская сеть, и это даст ему преимущества при входе на новые рынки. Наконец, у «Магнита» относительно низкая долговая нагрузка. Также следует обратить внимание, что менеджмент «Магнита» хорошо зарекомендовал себя в достижении поставленных задач.
| Рыночная цена, $ | 72,75 |
|---|---|
| Консенсус-прогноз цены, $ | 20,66 |
| Консенсус-рекомендация | накапливать |
| P/E | 21,75 |
| EV/Sales | 1,04 |
| P/B | 5,3 |
| Выручка 2009, $ млрд | 5,66 |
| Чистая прибыль 2009, $ млрд | 0,29 |
| Изменение выручки, % | 28 |
| Изменение прибыли, % | 89 |
| Источники: отчет по прибылям и убыткам за 2009 год (МСФО), «Ренессанс капитал», СПАРК | |
 «Комстар-ОТС»: миноритарии проиграют
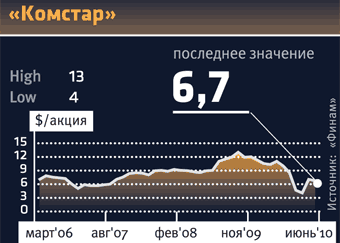
Nomura снизил оценку GDR «Комстар-ОТС» на 9%, с $8 до $7,25 за штуку, после объявления условий слияния эмитента с МТС. Рейтинг «покупать» остался без изменений. А вот Deutsche Bank считает, что эти бумаги уже следует не покупать, а держать. Прогнозная стоимость GDR «Комстара», рассчитанная аналитиками Deutsche Bank, была оставлена на уровне $7,5 за штуку. Снизил рейтинг «Комстара» до «держать» и Альфа-банк — до $6,67 за GDR.
По мнению UniCredit Securities, оферта МТС миноритариям «Комстара» повышает риск и для миноритариев «дочек» «Башнефти», чьи акции также потихоньку выкупаются самой «Башнефтью» (все они входят в АФК «Система», которая, как видно, не отличается щедростью). Так, заложенная в условия оферты оценка стоимости акций «Комстара» довольно низка. Если предположить, что миноритарии воспользуются всеми тремя предложенными вариантами в каком-либо сочетании (участие в добровольной оферте, продажа акций самому «Комстар-ОТС» в пределах 10% чистой стоимости активов и обмен остальных акций), средневзвешенная цена, которую они получат, составит $6,7 за GDR «Комстара», что на 30% ниже прогнозируемой цены компании, которая составляет $9,6 за GDR. Также миноритарии «Комстара» практически лишены возможности противостоять обмену акций.
| Рыночная цена, $ | 9 |
|---|---|
| Консенсус-прогноз цены, $ | 8,59 |
| Консенсус-рекомендация | покупать |
| P/E | 10,07 |
| EV/Sales | 1,45 |
| P/B | 1,4 |
| Выручка 2009, $ млрд | 1,48 |
| Чистая прибыль 2009, $ млрд | 0,09 |
| Изменение выручки, % | 15 |
| Изменение прибыли, % | — |
| Источники: отчет по прибылям и убыткам за 2009 год (US GAAP), «Ренессанс капитал», СПАРК | |
 Нефть: виной всему налоги
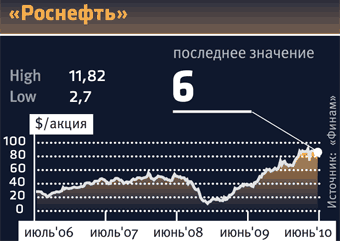
Deutsche Bank понизил оценку акций «Роснефти» на 11%, с $9 до $8 за штуку, после переоценки всего нефтяного сектора. Из прогнозной модели были убраны предполагавшиеся ранее налоговые льготы для месторождений компании в Восточной Сибири в 2011–2012 годах, также был учтен риск возможной продажи принадлежащих BP акций эмитента.
На 11% снизил прогнозную стоимость акций «Роснефти» и UBS, оставив рейтинг «покупать». Понижение тоже было связано с учетом изменений в налогообложении, которые негативно повлияют на финансовые показатели.
HSBC понизил оценку акций «Роснефти» на 25%, с $12 до $9 за штуку, бумаг «ЛУКойла» — на 17%, с $84 до $70 за штуку, в обоих случаях, правда, сохранив рейтинг «покупать». По мнению аналитиков HSBC, акции обеих компаний привлекательны в среднесрочной перспективе.
Согласно анализу HSBC, в краткосрочной перспективе наиболее выгодны акции «Роснефти», которые в настоящее время торгуются с премией 8% по прогнозному коэффициенту «P/E на 2011 год» к аналогичному показателю бумаг «ЛУКойла» (его прогнозный P/E равен 5,5). Среднее историческое значение этой премии составляет почти 30%. Аналитики полагают, что к этому значению премия и вернется.
| Рыночная цена, $ | 6 |
|---|---|
| Консенсус-прогноз цены, $ | 8,92 |
| Консенсус-рекомендация | накапливать |
| P/E | 5,89 |
| EV/Sales | 1,26 |
| P/B | 1,3 |
| Выручка 2009, $ млрд | 46,82 |
| Чистая прибыль 2009, $ млрд | 6,47 |
| Изменение выручки, % | –32 |
| Изменение прибыли, % | –38 |
| Источники: отчет по прибылям и убыткам за 2009 год (US GAAP), «Ренессанс капитал», СПАРК | |
Всего понемногу
UBS снизил оценку акций «Норникеля» на 19%, с $210 до $170 за штуку, сохранив рейтинг «держать». В модели оценки была учтена новая рабочая стратегия компании, которая почти не предполагает роста объемов производства никеля, металлов платиновой группы и меди в течение ближайших десяти лет. Основным драйвером роста выручки «Норникеля» останутся цены на производимые металлы. Deutsche Bank поднял оценку акций «Норникеля» на 8%, с $208 до $225 за штуку, и подтвердил рейтинг «покупать». Кстати говоря, на те же 8% Citibank повысил долгосрочный прогноз по цене на никель. Аналитики Citi повысили прогнозы и по другим металлам, а также по углю. Сильнее всего был повышен прогноз цен на платину — на 50%, до $1,5 тыс. за унцию. Остальные металлы должны подорожать так: палладий — на 33%, до $400 за унцию, медь — на 38%, до $2,20 за фунт, коксующийся уголь — на 42%, до $170 за тонну, энергетический уголь — на 74%, до $94 за тонну, циркон — на 55%, до $850 за тонну. Правда, краткосрочные и среднесрочные прогнозы цен на металлы были понижены — ввиду замедления роста экономик развитых стран, прежде всего европейских, а также в связи с почти неминуемым охлаждением экономики Китая. |