


 С начала лета рынок находится в ярко выраженном боковике — индекс РТС колеблется в диапазоне 1300–1450 пунктов. Помня о сильной зависимости российского рынка от нефти (корреляция около 80%), можно заметить, что ничего удивительного в этом нет: нефть сорта Brent также надежно обосновалась в районе $70–80 за баррель. Ее текущая цена ($75) в соответствии с эмпирической моделью корреляции с рынком акций соответствует 1445 пунктам по РТС, а границы нефтяного диапазона — уровням 1330 и 1550 пунктов по индексу.
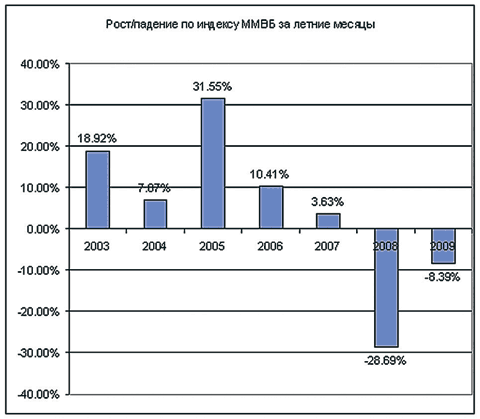
Если обратиться к истории, то можно заметить, что летом наш рынок, как правило (пять случаев за последние семь лет), подрастает — в среднем на 10–15%. Пожалуй, на фоне общего восходящего тренда в те годы такой рост выглядит несущественным, однако падение летом представляется маловероятным. Сейчас значения индексов находятся примерно на 4% выше уровней начала лета (1332 пункта по ММВБ и 1382 по RTS).
В ближайшие три недели серьезного влияния на рынок фундаментальных факторов ожидать не приходится. Отчетность российских компаний начнет выходить только в середине августа, а макроэкономические параметры носят противоречивый характер: на приемлемые монетарные характеристики (ставки на межбанке около 3%) накладываются риски увеличения налоговой нагрузки, при этом статистика по ВВП с учетом изменения методик расчета нам не очень помогает — использовать ее для анализа практически нереально.
Сезон отчетности в США в самом разгаре. То, что мы видим, более или менее соответствует ожиданиям, даже ближе к их позитивным границам. Не так все хорошо на рынках труда и недвижимости: ожидаемое улучшение все никак не начинается, при этом практически везде наблюдается замедление восстановительных тенденций начала года, но и резкого ухудшения статистики также никто не ждет.
Таким образом, говоря о перспективах российского рынка, стоит вернуться к самому главному его драйверу — нефти. Складывается впечатление, что уровни $70–80 устраивают всех и являются равновесными. Уход нефти к $60, судя по заявлениям ОПЕК, вызовет ответную реакцию со стороны организации, а повышение до $90–100 — новые возмущения со стороны США и стран Европы о дороговизне нефти, которая становится тормозом экономического роста. Краткосрочные походы к этим уровням, конечно, возможны — мне кажется, что выход за пределы этого диапазона равновероятен и вверх, и вниз, но больше пары недель цены там не задержатся.
Если смотреть на рынок с технической точки зрения, никаких сигналов для выхода из установившегося боковика не наблюдается: индекс относительной силы RSI находится около значения 50, что не дает повода говорить о перекупленности или перепроданности рынка. Объемы также традиционно для лета не очень велики и не показывают связи с какими-либо тенденциями.
Итак, судя по всему, до середины августа рынок по-прежнему будет находиться в боковике 1300–1500 по индексу РТС, а дальше посмотрим на макроэкономику, нефть и отчетности российских компаний.