


Арбитражные операции
21 марта 2012 года, ИК "Первый доверительный управляющий", Апонасевич Александр специально для ИК "Первый доверительный управляющий"
 photoXpress
На фондовом рынке существует множество различных стратегий управления активами, которые очень сильно ранжируются по уровню риска: от агрессивных покупок малоизвестных компаний третьего эшелона до сверхконсервативных вложений в государственные долговые бумаги США. Естественно, все хотят получить максимальную доходность при минимальном уровне риска, и как раз одной из стратегий, которая дает такую возможность, и являются арбитражные операции
На фондовом рынке существует множество различных стратегий управления активами, которые очень сильно ранжируются по уровню риска: от агрессивных покупок малоизвестных компаний третьего эшелона до сверхконсервативных вложений в государственные долговые бумаги США. Естественно, все хотят получить максимальную доходность при минимальном уровне риска, и как раз одной из стратегий, которая дает такую возможность, и являются арбитражные операции, о которых сегодня и пойдет речь. Арбитраж (от фр. "Arbitrage" — справедливое решение) — несколько логически связанных сделок, направленных на извлечение прибыли из разницы в ценах на одинаковые или связанные активы в одно и то же время на разных рынках (пространственный арбитраж), либо на одном и том же рынке в разные моменты времени (временной арбитраж). Арбитражные стратегии по праву считаются одними из самых низкорисковых и стабильных стратегий на финансовых рынках, ими не брезгует заниматься подавляющее большинство мировых финансовых корпораций и банков. Итак, попробуем на практическом примере продемонстрировать арбитражную сделку: как вы знаете, в России существует несколько фондовых площадок для торговли акциями: ММВБ и RTS-Standart. На обеих площадках торгуются одни и те же акции ОАО "Газпром", и курс данных акций в одно и то же время на разных площадках в силу совершенно разнообразных факторов может достаточно существенно различаться. При этом образуется так называемая рыночная неэффективность, которая и отыгрывается "арбитражерами", после чего обычно в очень короткий срок цены вновь сходятся вблизи одинакового значения. Именно в момент расхождения котировок и нужно покупать "Газпром" на одной бирже по низкой цене и продавать в "короткую позицию» на другой бирже по высокой цене. Получившаяся разница за вычетом комиссий биржи и брокера и будет составлять прибыль инвестора. При этом рыночный риск как таковой отсутствует: так как в случае еще большего расхождения котировок на разных биржах, инвестор легко может "перегнать" все позиции по акциям на одну биржу, в результате чего совокупная позиция "обнулиться". Естественно в чистом классическом арбитраже частному инвестору выжить уже довольно сложно (а порой и практически невозможно), т.к. бороться с многомиллиардными гигантами индустрии за миллисекунды – дело совсем не перспективное, но тут на выручку приходят другие виды арбитража, о которых и поговорим далее.
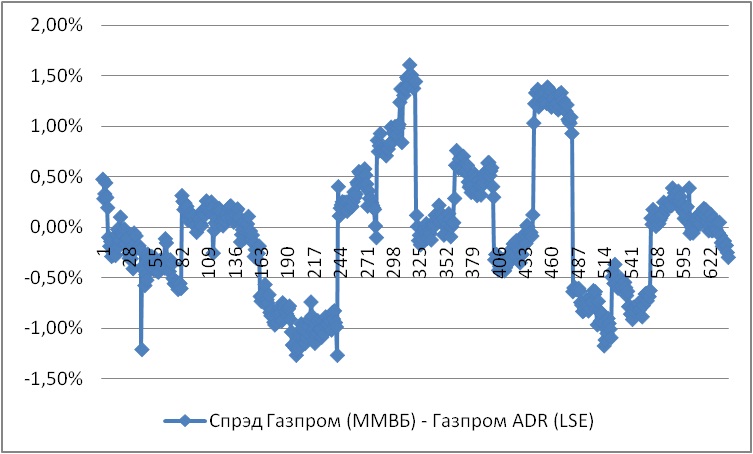
Парный трейдинг – это разновидность арбитража, в которой сделки происходят не между двумя идентичными финансовыми инструментами, а между парой схожих по динамике активов (например, пара из одного сектора рынка "Лукойл – Газпром", или два разных сорта нефти "Brent – Light Sweet"). В случае парного трейдинга инвестор делает предположение о том, что цены близких по структуре активов имеют схожую динамику, и если один актив в короткий срок сильно оторвался от другого – то вскоре они вновь "сойдутся". Парный арбитраж дает гораздо более широкие возможности, как в плане выбора разнообразных торгуемых пар, так и в ретроспективе выбора вариантов настроек стратегии. При этом существенно возрастают и риски стратегии, т.к. торгуемые инструменты при определенных обстоятельствах могут и вовсе не сойтись в цене в течение очень длительного промежутка времени, поэтому в обязательном порядке необходимо использовать ограничивающие убытки "стоп-приказы". Еще одной разновидностью арбитражных стратегий является арбитраж пары "спот – фьючерс" - это игра на расхождении между ценами инструмента на спот-рынке и ценой фьючерса на этот же инструмент (например, Газпром на ММВБ – фьючерсный контракт на Газпром на FORTS). Ну и, пожалуй, самым популярным направлением среди частных инвесторов является арбитраж "синтетических инструментов" против индексных фьючерсов. В таком случае "синтетический инструмент" формируется трейдером из корзины входящих в индекс ценных бумаг (причем веса для каждой бумаги подбираются индивидуально), после чего начинается все та же игра на расширение и сужение спрэда между фьючерсом на индекс и собственноручно собранном "синтетическом" индексом. Профессионалы, в том числе и многие хеджевые фонды, активно используют арбитражные стратегии на долговом рынке, продавая перегретые бумаги и покупая явно недооцененные бумаги одного эмитента или одного кредитного качества. В России с появлением фьючерсов на корзину ОФЗ появилась хорошая возможность арбитража и в государственном секторе.Более подробно хотелось бы рассмотреть возможность арбитража между российскими акциями, торгующимися на ММВБ, и обращающимися в Лондоне депозитарными расписками (АДР) на эти же самые акции. В качестве показательного примера возьмем акции ОАО "Газпром" с одной стороны и долларовые ADR ОАО "Газпром" с другой. Динамику данных финансовых инструментов за февраль 2012 года можно посмотреть на рисунке ниже. Очевидно, что динамика практически идентичная, но периодически происходят небольшие локальные отклонения, которые и дают возможность статистического арбитража. Для того чтобы построить график спрэда между Газпромом на ММВБ и депозитарными расписками на Газпром на LSE примем несколько допущений: во-первых, будем использовать данные закрытия 10-минутных свечей, во-вторых, синхронизируем данные по времени таким образом, чтобы включить в расчеты только те моменты времени, когда обе биржи открыты и нормально работают, и в-третьих, для перевода цены ADR в рубли (а изначально они номинированы именно в долларах) будем использовать курс ЦБ РФ на предыдущий торговый день. Получившийся график спрэда (т.е. разницу между ценами Газпрома на разных биржах) можно наблюдать на картинке ниже. Мы видим, что в феврале спрэд свободно "гулял" на +/- 1,5%, при этом через некоторое непродолжительное время он непременно сходился в район нулевой отметки. Исходя из динамики раздвижки спрэда, а также величины транзакционных издержек на обеих биржах, можно сделать вывод о том, что арбитраж целесообразно начинать проводить в случае раздвижек цен на 1% и более. В этом случае за февраль мы бы провели как минимум 5 сделок и заработали бы на этом "чистыми" не менее 3% прибыли (оставшиеся 2% заложим в качестве транзакционных издержек на покупку/продажу бумаг). Это 36% годовых, что, согласитесь, очень неплохо, учитывая фактически безрисковый характер арбитражных операций. При работе по данному алгоритму на реальных деньгах, естественно, еще необходимо хеджировать валютный риск фьючерсным контрактом на рубль/доллар, т.к. все-таки ADR номинированы в иностранной валюте. Но в целом стратегия вполне рабочая.

В завершении хотелось бы подвести некоторые итоги, а также обозначить основные преимущества и недостатки арбитражных стратегий. Самое основное и важное достоинство, которое и делает арбитраж "центровой" стратегией среди институциональных инвесторов – это надежность и стабильность. Мы можем достаточно точно спрогнозировать будущую доходность, опираясь на текущие показатели, при этом риск ухода в убыточную зону фактически отсутствует (чего нельзя сказать о любых других инвестиционных стратегиях). Еще одним немаловажным преимуществом является инвариантность к рынку – т.е. абсолютно не важно падает ли в общем рынок или растет, а может и вовсе стоит в узком "боковике", арбитраж будет приносить стабильную "копейку" при любой рыночной фазе. Из недостатков отметим высокий уровень конкуренции на этой "поляне": стабильная и безрисковая доходность манит очень много игроков (в первую очередь крупных), а периодически возникающие необходимые для проведения арбитража отклонения цены имеют совершенно конкретную денежную емкость, в результате чего первые арбитражеры собирают всю доходность, а последним уже ничего не достается. На первый план выходят технологии: кто быстрее на доли секунд – тот и зарабатывает. Плюс со временем рынки становятся более эффективными, что существенно снижает доходность арбитража. Так, если в 2008 году средняя доходность среднестатистического арбитражного робота находилась на трехзначных уровнях, то за 2011 год она едва вытянула на уровень 25% годовых.