


Рискованная Россия? Возможно, но "ЛУКОЙЛ" все равно выглядит привлекательно
28 апреля 2012 года, Saxo Bank, Игорь Домброван, управляющий директор Saxo Bank в России
Российская нефтегазовая отрасль является одной из самых привлекательных в мире, однако стоимость российских компаний на рынке равна лишь малой доле стоимости других мировых конкурентов. Такое соотношение характерно не только для нефтегазового сектора. Российские рынки торгуются с довольно большим разрывом по сравнению с другими высокорискованными странами. Хотя российские компании, в частности нефтегазовые, сталкиваются с рисками, обусловленными особенностями страны, которые могут влиять на их прибыль, компании "ЛУКОЙЛ" грозят гораздо меньшие риски, чем учитывает в ценах рынок
Российская нефтегазовая отрасль является одной из самых привлекательных в мире, однако стоимость российских компаний на рынке равна лишь малой доле стоимости других мировых конкурентов. Такое соотношение характерно не только для нефтегазового сектора. Российские рынки торгуются с довольно большим разрывом по сравнению с другими высокорискованными странами. Хотя российские компании, в частности нефтегазовые, сталкиваются с рисками, обусловленными особенностями страны, которые могут влиять на их прибыль, я полагаю, что компании "ЛУКОЙЛ" грозят гораздо меньшие риски, чем учитывает в ценах рынок.
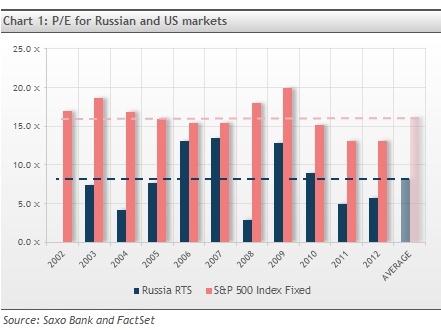
За последние девять лет средняя форвардная цена (коэффициент P/E на текущий финансовый год) российского индекса составляла приблизительно 50% от цены индекса S&P's, хотя это соотношение не было стабильным. Главная проблема, связанная с этим простым анализом и выводом о том, что инвестиции в Россию стоят дешево, заключается в том, что разница в оценках точно не определена и главным образом зависит от общего рыночного настроения. Это отчетливо видно на графике № 1, где в 2006 г. и 2007 г. российский индекс торговался ниже на 13-15%. Поэтому "дешевые" инвестиции в России не обязательно должны обеспечить рекордные результаты, если разница в оценках будет оставаться неизменной.
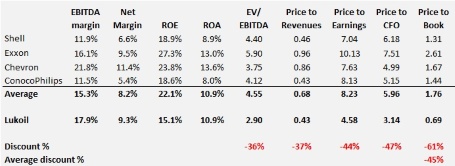
 Если мы посмотрим на акции "ЛУКОЙЛа", крупнейшей негосударственной нефтегазовой компании в России, то увидим, что и здесь сохраняется 50-процентный разрыв. При сравнении "ЛУКОЙЛа" с крупнейшими игроками в мире мы обнаруживаем, что компания довольно сильно отстает в цене от аналогичных компаний. Помимо показателя рентабельности капитала, который во многом зависит от уровня заемных средств, компания показала в среднем более высокие результаты операционной деятельности, чем другие гиганты отрасли, но в то же время торговалась дешевле примерно на 45%.
 Из-за чего же образуется такая большая разница?
Главная причина недостаточно высокой оценки стоимости - политический риск, связанный с инвестиционными вложениями в Россию. Под политическим риском я имею в виду потенциальный риск для прибыли, на которую может повлиять политическая система. В целом, существует три типа рисков для долгосрочных инвесторов: риск, связанный с прибылью; риск, связанный с оценкой стоимости; и балансовый риск (нестандартное отклонение). Если исходить из этих категорий, то политический риск главным образом относится к риску, связанному с прибылью.
Давайте вернемся немного назад и проанализируем все три типа риска в отношении "ЛУКОЙЛа".
Самым простым является финансовый или балансовый риск. Уровень заемных средств компании составляет около 10%, а чистое соотношение долга и EBITDA - приблизительно 0,3х. По существу, эти показатели означают, что серьезных угроз для платежеспособности компании нет, и поэтому финансовые риски для нее минимальны.
Риск, связанный с оценкой стоимости, в отношении этой компании также очень низкий, поскольку оценка стоимости просто-напросто очень заниженная в абсолютных и относительных значениях. Такой риск угрожает компаниям, которые торгуются по высокой цене, и, когда оценка стоимости снижается, такой риск уменьшается, хотя и не исчезает совсем. Учитывая, что акции "ЛУКОЙЛа" торгуются на 40-50% дешевле акций аналогичных компаний, ему грозит значительно меньший риск, связанный с оценкой стоимости, чем конкурентам в относительном и абсолютном значении.
 Самый большой риск для большинства российских компаний - это риск, связанный с прибылью. Такой риск заключается в том, что некоторые решения правительства негативно сказываются на компаниях, ведущих свою деятельность в России. Мы уже сталкивались с этим в российском нефтегазовом секторе на примере таких политизированных событий, как развал "ЮКОСа" или неудачное партнерство российского подразделения компании British Petroleum ТНК-BP. Предположительно, оба эти события произошли в результате политического вмешательства.
Помимо юридического риска и отсутствия надлежащей правовой структуры, с чем мы часто сталкиваемся в России, большую долю в риске, связанном с прибылью нефтегазовых компаний, занимают налоги. В дополнение к стандартным подоходным налогам государство взимает большие роялти с добычи, а также экспортную пошлину. Роялти в значительной степени зависит от цены нефти и является прогрессивным налогом, т.е. когда цена нефти растет, увеличивается и процентная ставка налога, лишая компании стимулов разрабатывать рискованные месторождения на территории России. Такой прогрессивный характер и ставка налогов - это лишь часть проблемы. Все больше беспокойства вызывает непредсказуемость налога: ставки то и дело меняются, и это создает неопределенность.
Интересной и парадоксальной чертой налога на добычу, основанного на цене, является то, что он не только растет вместе с ценой на нефть, но и работает в обратном направлении, т.е. снижается, когда цена падает. Это означает, что на самом деле налог обеспечивает более низкую изменчивость денежных потоков компании и поэтому частично снижает риск, связанный с прибылью.
Причина, по которой я считаю, что риск, связанный с прибылью, завышен, заключается в том, что в настоящий момент налоговая структура слишком разрушительно действует на геологоразведочный сектор. И это наносит большой ущерб политической стратегии по двум причинам.
Во-первых, правительству нужны поступления доходов, чтобы оставаться у власти, и поэтому оно получает большие преимущества от мощной и непрерывной программы разведки. Непоследовательная и непредсказуемая налоговая политика и режим роялти могут существенным образом ограничить темпы такой разведки, а значит, подорвать поток доходов Кремля на многие годы вперед. Во-вторых, поскольку престиж и политическое влияние правительства, заработанные на имидже самой крупной нефтедобывающей страны в мире, зависят от добычи нефти, оно не заинтересовано в политиках, которые угрожают будущему производству.
Поэтому я полагаю, что хотя компании "ЛУКОЙЛ" угрожают значительные риски, связанные с прибылью, стремление Кремля нарастить добычу и поддерживать денежный поток в долгосрочной перспективе должно уменьшить или, как минимум, не усугубить риск этой компании, связанный с прибылью. А если к этому добавить эффект нормализации роялти, то такой риск для "ЛУКОЙЛа" оказывается значительно меньше, чем тот, что приписывает ему рынок.
Таким образом, если объединить низкий финансовый риск и риск, связанный с оценкой стоимости, присущие компании, вместе со стремлением российского правительства приумножить преимущества разведки, то мы получим то, что я называю устойчивой долгосрочной инвестицией в недооцененную нефтяную компанию. В конце концов, прибыль есть прибыль.