


Размер китайского пузыря составляет половину триллиона долларов США
14 июля 2015 года, УК Парма Менеджмент
Статья на сайте-источнике: http://fincake.ru/stock/reviews/137678/download/136517
По расчетам Goldman Sach он только сдулся на 2/3
Мы продолжаем осознавать то, что случилось в Китае. Пузырь действительно был массовым. К примеру, в мае в Китае было открыто 12 млн. брокерских счетов , притом что в России по официальной статистике только 72 тыс. активных счетов (совершавших сделку хотя бы раз в месяц). И этот пузырь активно использовал долг.
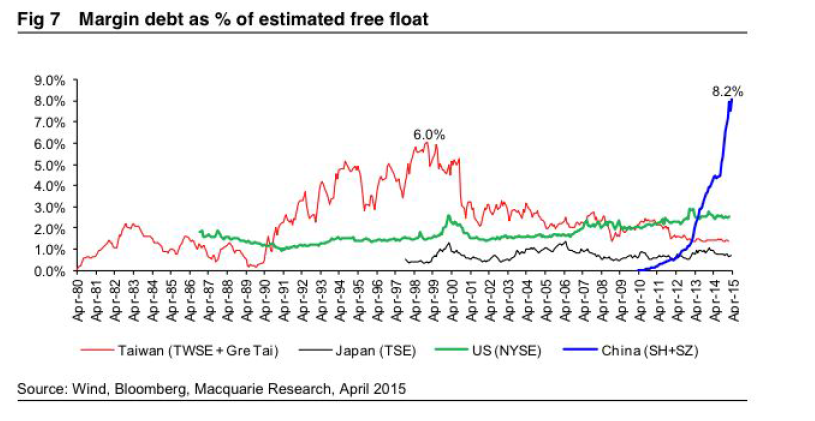
На блоге ftalphaville.ft.com есть сообщение об оценке кредита, который был задействовал в недавнем пузыре акций. По подсчетам Macquarie он выглядит рекордным, если считать его в долях от freefloat. Такой показатель на пике достигал 8.8% рекорд если сопоставлять с другими странами. Этот долг известен из официальной статистике и он доходил до 2.3 трлн. юаней. Максимально разрешенный рычаг при маржинальной торговле в Китае составляет 1 к 2. Но в добавление к этому Macquarie считает, что есть скрытый рычаг, добавляющий еще от 1 до 1.5 трлн. юаней, вложенный через трасты или серое кредитование брокеров. Итого размер долга, мог доходить 3.33.8 трлн., то есть $0.5-0.6 трлн.
А это уже немалая цифра. К примеру, по подсчетам Кришнамурти в научнной публикации “Amplification Mechanisms in Liquidity Crises ” прямые потери на ипотечном кризисе в США составляли не больше 0.5 трлн., но тем не менее вызывали глобальный кредитный кризис. При этом китайская экономика меньше американской.
Откровенно говоря, мы недооценивали величину кредита в Китае, и были неправы, когда легко отрицали возможность краха китайской экономики вслед за обвалом локальных акций. Мы были беспечны. Но при этом мы попрежнему
считаем, что в Китае банковский кризис все равно маловероятен, поскольку правительство страны рекапитализирует банки и не будет маяться американской дурью, в стиле что не стоит “выделять деньги налогоплательщиков зажравшимся банкирам”.
Хорошая новость, что по расчетам Голдман Сакса процесс делевериджинга уже на 2/3 завершен для официально разрешенного долга. Какова ситуация со скрытым рычагом не ясно, поскольку серое финансирование не может быть оценено точно. Существуют другие оценки серого рычага, порядка 500, 800 млрд. юаней. Но очевидно, что и этот серый долг уже в значительной мере был ликвидирован по маржинколлам.
Мы можем судить об этом по поведению китайских акций, которые перестали валиться. Ликвидация серого рычага также объясняет почему обвал был настолько быстрым