


«Разгуляй»: конец истории
21 октября 2015 года, Эксперт,
Евгений Огородников
Статья на сайте-источнике: http://expert.ru/expert/2015/43/razgulyaj_-konets-istorii/
Внешэкономбанк, пытаясь избавиться от проблемного актива, возможно, поспешил. За сделку с «Разгуляем» банк развития мог бы выручить больше, чем в ходе одобренной сделки с «Русагро»
Внешэкономбанк согласовал условия реструктуризации задолженности предприятий группы «Разгуляй». По итогам рассмотрения предложений, полученных от заинтересованных профильных инвесторов, было одобрено заключение пакетной сделки с группой «Русагро».
«Сделка включает переуступку группе “Русагро” прав (требований) по кредитным соглашениям Внешэкономбанка с компаниями группы “Разгуляй”, продажу принадлежащих Внешэкономбанку акций группы “Разгуляй” и облигаций “Разгуляя”», — уточняется в сообщении ВЭБа. Таким образом, ВЭБ избавится от долгов «Разгуляя» — около 34 млрд рублей и пакета акций в 19,9%. Закрыть сделку предполагается до декабря этого года.
Сделка по продаже «Разгуляя» и решение проблемы его долгов планировались несколько лет, однако претендентов на активы долго не было. Как ни странно, помогла девальвация и побочный ее эффект — рост эффективности агросектора. Этот рост сделал из компании «Разгуляй», последние несколько лет пребывающей в полумертвом состоянии, интересный для рынка актив. В результате на него появился спрос, наряду с «Русагро» к активу стали проявлять интерес и другие игроки. Не исключено, что если бы ВЭБ не торопился избавиться от «Разгуляя», то он смог бы выручить за него больше, чем предложило «Русагро».
В капкане долгов
Бизнес компании «Разгуляй» берет свое начало в 1990-х. Тогда главным направлением ее деятельности была оптовая торговля сахаром и зерном. По мере роста бизнеса к компании постепенно присоединялись и производственные активы — пара сахарных заводов, элеваторы и комбинаты хлебопродуктов.
Но основной рывок компания сделала в начале 2000-х, начав консолидацию в секторе. За пять лет «Разгуляй» смог поглотить порядка трех десятков предприятий в отрасли АПК в 16 субъектах России. Главная ставка была сделана на мелькомбинаты, комбинаты хлебопродуктов и сахарные заводы. В результате к середине 2000-х возник один из лидеров отрасли, занимающий около 12% сахарного рынка России, около 10% рынка торговли зерном, 9% рынка крупы, 3% рынка муки и дающий работу 11 тыс. человек.
Агрессивная экспансия происходила с помощью рынков капитала. В 2006 году «Разгуляй» провел IPO, продав 28,3% акций, тогда компания привлекла 144 млн долларов. Спрос на том размещении превысил предложение в 106 раз. Заявки на участие в торгах подавали в основном иностранные фонды. Повторное размещение бумаг произошло в 2007 году. Компания смогла выручить 70 млн долларов. В 2008 году, в ходе третьего размещения, «Разгуляй» привлек еще 295,2 млн долларов. Казалось бы, денег должно было хватить с лихвой, но модернизация заводов и агрессивная скупка земли все-таки подточили финансовое самочувствие «Разгуляя».
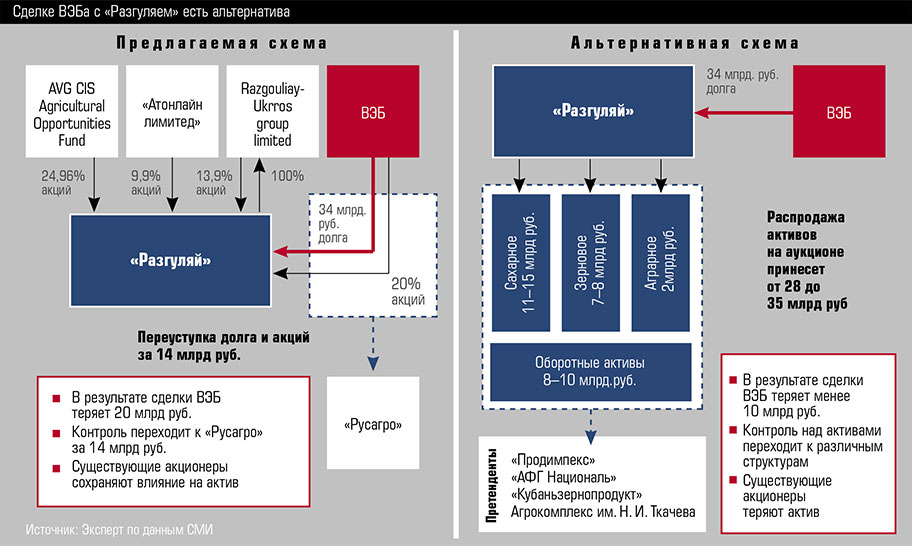
Говоря о земле, которую приобретал «Разгуляй», нельзя не отметить, что против основателя компании Игоря Потапенко возбуждено уголовное дело по статье «Мошенничество в особо крупном размере». Следствие считает, что он продал собственную землю «Разгуляю» по завышенным ценам, тем самым похитив 20 млрд рублей. Так или иначе, волна кризиса 2008 года накрыла компанию по полной. Уже в 2009 году «Разгуляй» объявил дефолт по выпускам облигаций на 8 млрд рублей. Кредиторы во главе с группой ВТБ пригрозили компании банкротством. Но тогда с ними удалось договориться. Игоря Потапенко отстранили от руководства холдингом, в состав акционеров вначале вошла AVG Capital Partners, позднее — Внешэкономбанк (ВЭБ). Главной причиной того, что кредиторы не стали настаивать на банкротстве группы «Разгуляй» еще в 2009 году, были ее размеры и доли занимаемого рынка: оказалось, что холдинг слишком велик, что называется, to big to fail, и его падение могло бы серьезно ударить по экономике. «Разгуляй» был внесен в список системообразующих предприятий, и тушить пожар финансового коллапса был направлен главный пожарный того кризиса — ВЭБ. В результате долги от коммерческих банков в основной своей массе постепенно переехали на баланс ВЭБа. Сам «Разгуляй» после пережитого медленно угасал, теряя выручку и доли рынка. Например, в прошлом году компания приостановила работу трех из десяти сахарных заводов. На этот шаг пришлось пойти из-за нехватки финансирования и отсутствия одобрения программы реструктуризации долга ВЭБом. Не работал и рисовый завод компании в Краснодарском крае, а посевные площади были уменьшены на 6%.
К началу 2015 года финансы группы «Разгуляй» выглядели следующим образом: выручка группы — немногим более 14,2 млрд рублей (в звездном 2007 году она доходила до 31 млрд рублей), EBITDA — 2 млрд рублей, общий долг — 40 млрд рублей, при этом большая часть (до 34 млрд) находилась на балансе ВЭБа. Обслуживать такое бремя компания не могла, и банк развития начал искать пути решения проблемы.
Переход красной линии
Первая версия реструктуризации долга «Разгуляя» предполагала проведение допэмиссии в пользу ВЭБа. Однако вряд ли это решило бы проблемы группы. Позднее ВЭБ, видимо, решил перейти красную линию и все-таки зафиксировать убыток по сделке. Началось обсуждение различных идей — от банкротства до поиска инвестора. По рынку поползли слухи. «Разгуляй» «сватали» то за Сбербанк, то за АФК «Система». Появлялись сообщения, что ВЭБ продаст отдельно долг в рассрочку на 20 лет, или отдельно акции, или активы. Весной 2015 года в игру вступила крупнейшая аграрная группа «Русагро». Она предложила выкупить с баланса ВЭБа проблемный актив. Начался торг.
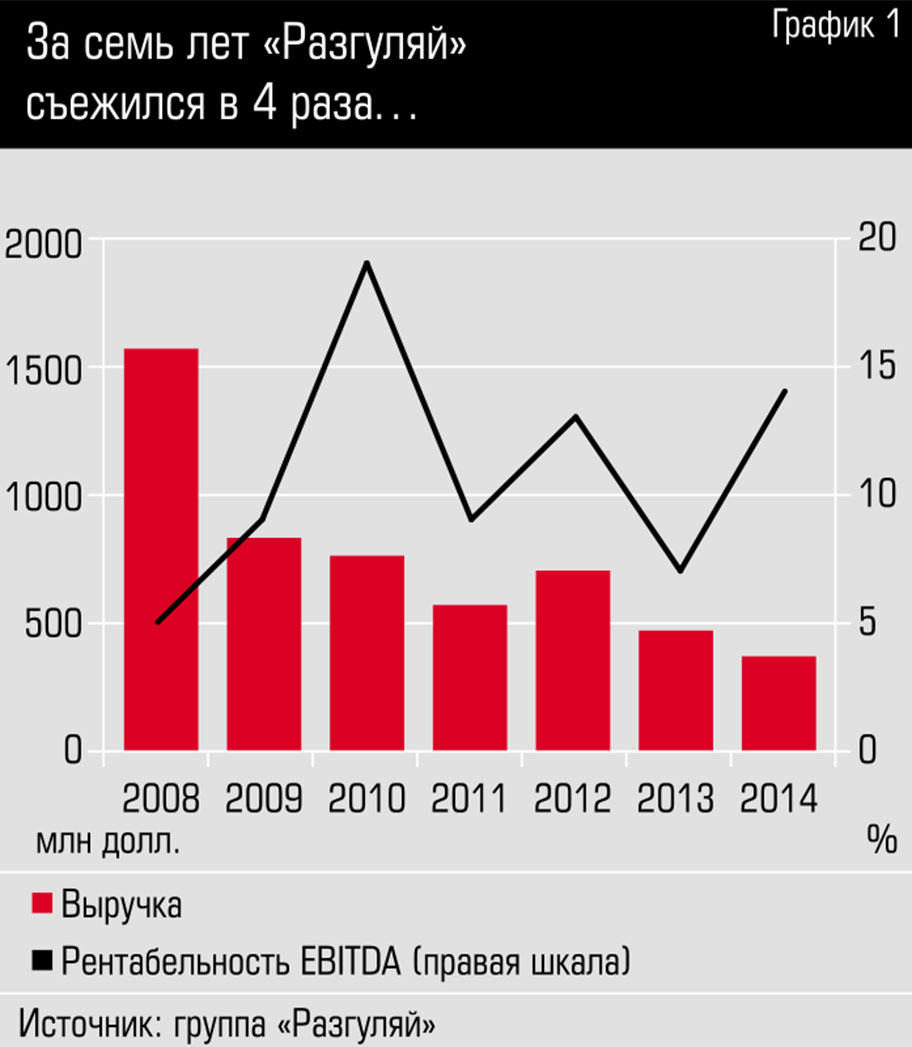
В итоге после нескольких месяцев переговоров удалось договориться. По версии источников газеты «Коммерсантъ», ВЭБ продаст свой долг в размере около 34 млрд рублей и пакет «Разгуляя» (19,9%) компании «Русагро» за 14 млрд рублей, тем самым согласившись на убыток в 20 млрд рублей. «Русагро» еще до закрытия сделки смогла назначить своего менеджера руководителем «Разгуляя», ее представители вошли в правление компании, а кроме того, «Русагро» начала обслуживать долги группы.
«Русагро», подконтрольная сенатору от Белгородской области Вадиму Мошковичу, — один из крупнейших игроков в российской аграрной отрасли. Главные направления ее работы — рынок сахара, где доля группы достигает 15%, свинины (6,3%), маргарина (49%), а также зерновых. «Русагро» так или иначе представлена в 80 регионах Российской Федерации. Выручка группы по итогам прошлого года выросла на 62%, до 59,12 млрд рублей, а EBITDA составила 18,1 млрд рублей. Долгое время компания оставалась непубличной, однако в 2011 году она разместила свои акции в Лондоне. Инвесторы дали этой компании 340 млн долларов за 18,3% акций. Привлеченные средства были направлены в том числе на погашение долга. По итогам прошлого года финансовое состояние группы было прекрасным: чистый долг составил всего 3,4 млрд рублей, соотношение долг/EBITDA — 0,2.
Уже сейчас СМИ сообщают, что у группы «Русагро» и AVG Capital Partners есть план разделения «Разгуляя» на две составляющие. Сахарное направление якобы уйдет компании «Русагро», тем самым эта компания усилит свои позиции на этом направлении и доведет свою долю рынка до 25%. Остальные активы достанутся AVG Capital Partners.
Однако официальных данных о том, что сделка будет структурирована именно так, пока нет. Да и в целом, обсуждая сложную сделку, два открытых акционерных общества («Разгуляй» и «Русагро»), а также институт развития ВЭБ, по закону призванный отвечать лучшим стандартам раскрытия информации, игнорировали публичное поле. В течение полугода информация о крупнейшей сделке в агросекторе, поступающая в публичное пространство, носила полузакрытый характер. Газеты ссылались на неназванные источники, «сливы», структуры, близкие к компаниям, и т. д. Чехарда с вариантами продажи «Разгуляя» даже привлекла внимание премьер-министра Дмитрия Медведева. В частности, он дал поручение провести сделку с «Разгуляем» «более открыто».
Приоткрыть и закрыть
Исполняя поручение Медведева, Внешэкономбанк в начале октября пригласил участников рынка делать оферты на выкуп долга группы «Разгуляй», несмотря на имеющееся предложение «Русагро».
Игроки рынка быстро отреагировали. Одна из компаний, получивших предложение ВЭБа, оценила стоимость зерновых активов «Разгуляя» в 8 млрд рублей, сахарных (включая земли) — в 15,8 млрд рублей. Еще 10 млрд рублей приходится на оборотные активы (опубликовавший эти оценки «Коммерсантъ» не уточнил, откуда они взялись). АФК «Националь» оценил активы «Разгуляя» в 28 млрд рублей, в том числе сахарные активы — в 11 млрд рублей, рисовые — в 6,5 млрд рублей.
Интерес к активам группы «Разгуляй» проявили Агрокомплекс им. Н. И. Ткачева (принадлежит семье министра сельского хозяйства Александра Ткачева), а также компании «Кубаньзернопродукт» и «Продимпекс».
В итоге оказалось, что рынок оценивает активы «Разгуляя» как минимум вдове дороже того, что дает «Русагро», однако игроки не учли один нюанс: единственной компанией, которая не только направила заявку в ВЭБ, но и зарезервировала в госбанке необходимую для сделки сумму, была именно «Русагро». То есть эта компания смогла не только сделать предложение о выкупе проблемных активов, но и подтвердить свои намерения финансово. Остальные игроки этого не сделали. Кроме того, «Русагро» осуществила и небольшой хитрый ход: направив предложение в ВЭБ, она ограничила срок его действия тремя неделями. В итоге ВЭБу не оставалось ничего другого, кроме как согласиться на синицу в руках. Уж слишком долго менеджеры ВЭБа искали спрос на неликвидный актив, который без новых финансовых вливаний стремительно катился к банкротству. Шанс спасти хоть какую-то часть средств заставил банк развития поторопиться.
В то же время ВЭБ, принимая решения о продаже долгов и акций «Разгуляя», похоже, не учел изменившуюся конъюнктуру и ажиотаж на рынке сельского хозяйства. Девальвация рубля и программы импортозамещения сделали рынок сельского хозяйства весьма привлекательным — то, что годами выглядело неликвидом, теперь можно реализовать по выгодной цене.
По оценкам экспертов, альтернатива в виде распродажи блоков бизнеса «Разгуляя» на рынке могла быть более привлекательной. Интерес к активам был высоким, и потенциально за них можно было бы выручить 28–35 млрд рублей. Тогда убытки ВЭБа оказались бы вдвое, а то и втрое меньше. Но нынешние акционеры полностью потеряли бы свои активы. Насколько это справедливо или несправедливо, дискутировать можно долго: в конце концов, акционерный капитал — самый рискованный. Получается, что ВЭБ выполняет продажу, соблюдая все внутрикорпоративные процедуры, однако, подождав еще немного и попытавшись реализовать части «Разгуляя» на отрытом аукционе, банк мог мы минимизировать свои убытки.
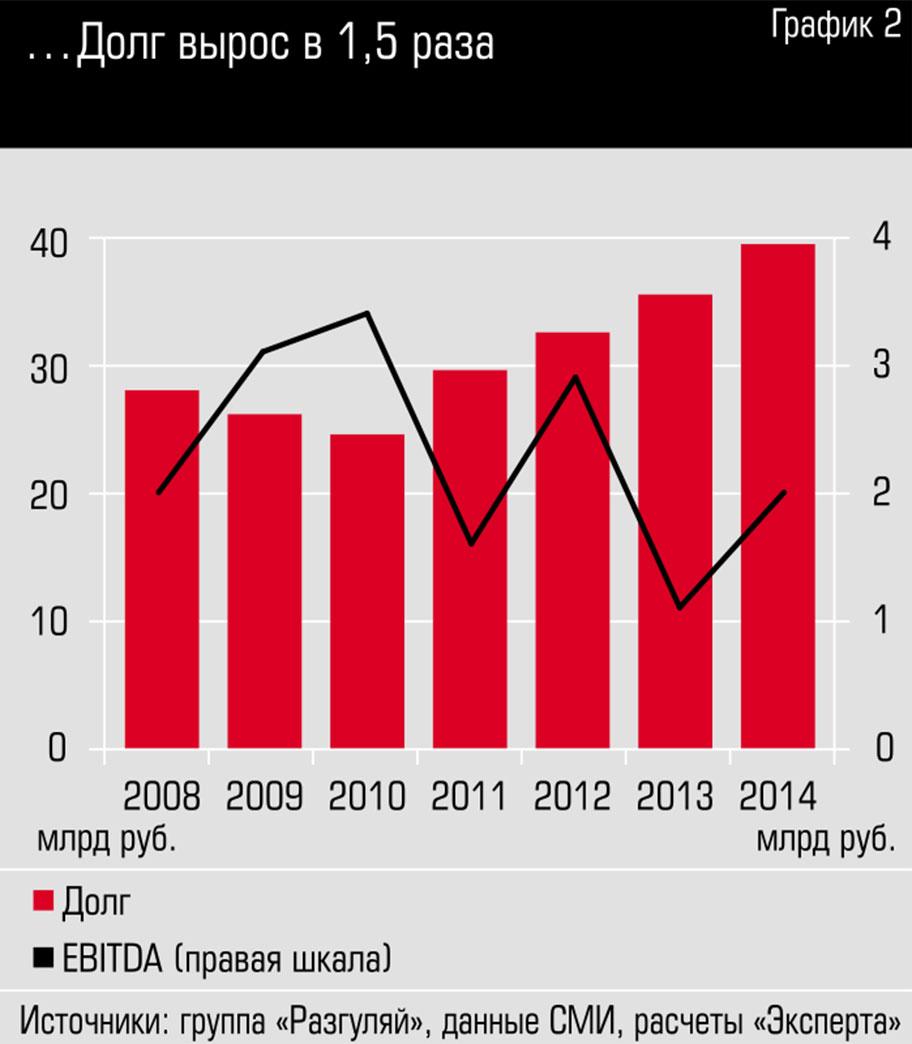
Можно ли было отложить решение проблемы еще на некоторое время — в расчете на то, что компания на волне подъема агросектора покажет серьезный рост бизнеса и справится с основными своими трудностями? Похоже, нет: накопившийся долг был настолько велик, что даже качественные активы не смогли бы его обслуживать при любой рыночной конъюнктуре. Вернуть себе свои доли рынка «Разгуляю» тоже вряд ли удалось бы.