


Химическая семейка
27 мая 2010 года, D' (Д-штрих), Тимур Вальданов
"Акрон" и "Дорогобуж" – представители одного холдинга на бирже ММВБ. Выбор между акциями этих компаний неоднозначен, однако покупка в любом случае сулит хороший барыш.
Не так часто складывается ситуация, когда поведение владельца публичной компании определяет ее политику. Владелец компании "Акрон" и "дочки" "Дорогобуж" Вячеслав Моше Кантор (председатель Европейского и Российского еврейских конгрессов) проповедует толерантность, нераспространение ядерного оружия и покровительствует искусству. Принадлежащие ему компании "Акрон" и "Дорогобуж" демонстрируют такую же терпимость – стараются не вступать в конфликты за активы и строят бизнес в очень сложном окружении. Тем не менее, когда доходит до "драки" с поставщиками, ситуация становится жарче, чем в Палестине и Ливане.
Мать удобрений
Группа "Акрон" является вторым по величине производителем азотных удобрений в России (после "Еврохима") и занимает 3% мирового объема производства минеральных удобрений (11% российского). В нее входят новгородское предприятие, которое и называется "Акрон", "Дорогобуж" и китайское предприятие "Хунжи-Акрон" (по объемам производства не уступает "Дорогобужу"). Также в группе компаний есть логистические мощности – ЗАО "Акрон-транс" (железнодорожные перевозки) и три портовых терминала: один в Калининграде и два в Эстонии.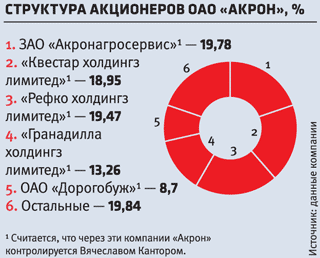
Сложно вспомнить хоть один год, когда деятельность "Акрона" не была бы отмечена конфликтом с поставщиками. В этих условиях особенно удивительным являются высокие производственные и финансовые результаты компании, а 2009 год вообще стал рекордным. Компании в очередной раз удалось отстоять низкие цены на хлористый калий в пределах 4,3 тыс. руб. за тонну сырья (по 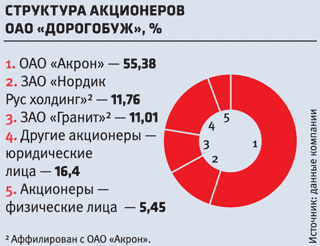 сравнению с мировыми на уровне 12 тыс. руб. за тонну), что позволило полностью покрыть потребности "Дорогобужа" и "Акрона" в 2010 году. Комментируя эту ситуацию, председатель совета директоров "Акрона" Александр Попов отметил конструктивную позицию Минпромторга и ФАС. Без участия данных ведомств миноритарные акционеры вряд ли были бы обрадованы финансовыми результатами "Акрона" и "Дорогобужа".
Одной из причин такого трепетного отношения со стороны государства можно назвать то, что азотные и сложные удобрения (которые и производят две вышеуказанные компании) в немалой доле потребляются отечественными сельхозпроизводителями и имеют высокий уровень передела. У производителей фосфатных и калийный удобрений доля экспортных поставок достигает 80% (хотя нужно признать, что и у "Акрона", и "Дорогобужа" доля экспорта также приближается к этим значениям).
Акции "Акрона" и "Дорогобужа" торгуются на ММВБ, а компании имеют схожие продуктовые линейки и показатели по рентабельности. Отдельно стоит выделить привилегированные акции "Дорогобужа", которые предлагают инвесторам весьма неплохую дивидендную доходность. Исключением стал лишь 2009 год, когда на фоне отличных финансовых показателей дивидендная доходность по "префам" составила лишь 1,3%. В то же время акции "Акрона" могут быть интересны как способ войти в капитал динамичного холдинга-производителя удобрений.
Рост на колхозах
Нижегородское ОАО "Акрон" производит широкий список химических продуктов: азотные и сложные минеральные удобрения, аммиак, продукцию органического синтеза и неорганической химии. Основным направлением деятельности компании является производство минеральных удобрений. Доля этого направления в общей выручке составляет более 70%. На NPK, смесь трех основных питательных веществ (азота, фосфора и калия), приходится около 50% общего объема продаж группы.
Уроки химии
Аммиачная селитра – высокоэффективное азотное удобрение, наиболее популярное в сельском хозяйстве. Азофоска – высокоэффективное полное минеральное удобрение, содержащее в усвояемой форме основные питательные элементы, необходимые для роста и развития растений: азот, фосфор и калий. Применение комплексных удобрений в сельском хозяйстве существенно упрощает решение проблемы сбалансированного внесения питательных компонентов в почву. Аммиак – один из важнейших продуктов химической промышленности, используется для получения азотосодержащих соединений, азотной кислоты и удобрений (аммиачная селитра, сложные удобрения). В чем отличия производителей азотных удобрений? В сельском хозяйстве необходимо использовать три группы удобрений: фосфатные, калийные, азотные. Если производители калийных и фосфатных удобрений представляют собой горнодобывающие компании, то производители азотных удобрений являются чистыми химическими компаниями. Конечно, существует природная селитра (крупнейшие запасы которой разрабатываются в Чили), но основная часть азотных удобрений производится из природного газа. Технологическая цепочка в производстве азотных удобрений выглядит так: природный газ – аммиак – аммиачная селитра. Дальнейшая цепочка представляет собой смешение фосфатных, азотных, калийных удобрений – их называют NPK (сухие смешанные удобрения). |
Нужно отметить очень высокий уровень раскрытия информации компанией, она одна из первых опубликовала аудированную отчетность за 2009 год. Рентабельность находится на высоких уровнях (см. таблицу), но нужно учитывать, что во многом рекордная прибыль – следствие переоценки финансовых вложений (пакетов акций "Сильвинита" и "Дорогобужа").
Основным недостатком является высокий уровень долга. Это следствие значительной инвестиционной программы. Компания планировала провести SPO для привлечения дополнительного капитала, но кризис поставил крест на этих планах. Проблема долга для "Акрона" актуальна, однако при его оценке нужно учитывать, что организации принадлежит 634 тыс. обыкновенных акций "Сильвинита", рыночная цена данного пакета составляет 13 млрд руб. Эти акции не дают возможности влиять на деятельность "Сильвинита" и не приносят большого денежного потока, поэтому вероятность продажи этого пакета выглядит достаточно высокой. Вырученные средства покроют более половины долга компании – данный фактор может быть очень позитивным.
Впрочем, несмотря на заметный долг, "Акрон" не экономил на дивидендах. В 2007 году выплаты составили 65 руб. на акцию (дивидендная доходность – 5%), в 2008-м – 80 руб. (доходность – 16%). "Акрон" несколько снизил темп в 2009 году, по его итогам на одну акцию рекомендовано выплатить 25 руб. (доходность – 2,1%). И это неудивительно, так как для развития компании требуются средства. Еще в 2004 году руководство начало озвучивать планы построения на основе "Акрона" крупнейшего агрохимического холдинга. Сложно ожидать, что, имея такие амбициозные планы, компания сможет много денег направлять на дивиденды.
Благодарная дочь
Дочерняя компания "Акрона" "Дорогобуж" основана в 1965 году и создавалась для обеспечения России и Белоруссии всеми видами комплексных удобрений. "Акрон" купил контрольный пакет компании в 1994-м, тогда же новоприобретенная "дочка" получила наименование "Дорогобуж".
Бизнес компании по видам продукции остается стабильным уже долгое время – порядка 90% выручки и прибыли приходится на минеральные удобрения и аммиак, 6-8% – на продукты неорганической химии. Компания выпускает аммиачную селитру, сложные удобрения (азофоска, нитрофоска). При этом доля аммиачной селитры в выручке составляет порядка 60%, азофоски – 37%. Доля эмитента на российском рынке – около 3%. Кроме поставок российским аграриям "Дорогобуж" поставляет жидкую углекислоту для российских заводов "Кока-кола".
Большая часть удобрений, предназначенных для российского рынка, реализуется в основных сельскохозяйственных центрах: в Южном и Центральном федеральных округах. Помимо России и стран СНГ "Дорогобуж" является поставщиком стран Латинской Америки и Азии. В 2008 году 51% прибыли был получен от продаж в России и 49% от продаж на экспорт.
В 2009 году компания так и не вышла на объемы производства 2008-го. В условиях, когда мировой рынок зерна демонстрирует избыток предложения над спросом, объемы производства "Дорогобужа" в рекордных 2007-2008 годах могут оказаться недостижимыми в ближайшие несколько лет. Объем продаж минеральных удобрений в России в 2009 году составил 490,8 тыс. тонн – это 87% к уровню предыдущего года и почти 81% к 2007-му. Доля внутреннего рынка в общем объеме продаж в 2009 году составила 32% (56% в 2008 году). Основной причиной столь негативных показателей компания называет падение платежеспособности отечественных сельхозпроизводителей.
Стагнирующий внутренний рынок удобрений не мешает "Дорогобужу" демонстрировать уверенные финансовые показатели. Даже в 2008 году основной убыток был получен от переоценки финансовых вложений (кстати, немалую долю убытка принесли 8% акций "Акрона" на балансе "Дорогобужа"). Уровень долга находится на очень низком уровне.
"Акрон" контролирует как минимум 78% акций ОАО "Дорогобуж" (см. графики). Вероятность принудительного выкупа у миноритариев находится на очень низком уровне. Однако вполне возможен вариант, что "Акрон" захочет произвести объединение, предложив обменять акции "Дорогобужа" на бумаги "Акрона".
В 2007 году "Дорогобуж" выплатил по 1,88 руб. на обыкновенную и привилегированную акции. По итогам 2008-го дивиденды не выплачивались. В этом году финансовые результаты превзошли 2007 год, однако значительная инвестиционная программа группы заставила сэкономить на дивидендах.
 Борьба за издержки
Самый интересный момент, что данные финансовые результаты "Акрона" и "Дорогобужа" были получены в условиях непрерывной борьбы с поставщиками. Доля чужих поставок очень высока, и способность компании управлять затратами на сырье напрямую влияет на рентабельность.
Основные компоненты себестоимости продукции "Дорогобужа" и "Акрона" – это природный газ, фосфаты, калий и электричество. Еще один фактор, влияющий на себестоимость, – высокий износ оборудования, оставшегося с советских времен.
Из-за ограничений цен на газ все производители азотных удобрений России имеют преимущество по сравнению с производителями Северной Америки и Западной Европы, но, учитывая скорость либерализации рынка газа и электроэнергии, скоро это преимущество сойдет на нет. Основным поставщиком газа является "Новгородоблгаз" (уже сейчас значительная доля газа покупается на свободном рынке по нерегулируемым ценам). "Акрон" владел 28% акций "Сибнефтегаза", но данный пакет пришлось реализовать (в сентябре 2009 года был продан группе "Итера").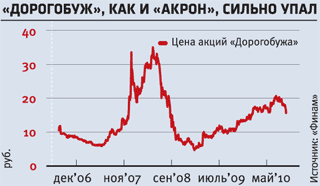
Ситуация на рынке калийных удобрений также сложна. В этом секторе доминируют два игрока – "Уралкалий" и "Сильвинит". Цены на калийное сырье непрерывно растут, и 2009 год не стал исключением: цена с начала 2009-го выросла на 13%. Чтобы избавиться от зависимости от поставщиков, "Акрон" инвестирует средства в создание собственной сырьевой базы. Для добычи калийных удобрений было учреждено ООО "Верхнекамская калийная компания" (ВКК), которая в 2008 году выкупила лицензию на право освоения Талицкого участка Верхнекамского месторождения калийно-магниевых солей в Пермском крае. В жесткой борьбе "Акрон" обошел основного претендента — компанию "Уралкалий", которая уже разрабатывает участки, с запада примыкающие к Талицкому. При стартовой цене 620 млн руб. "Акрон" заплатил почти 17 млрд руб. за право добывать балансовые запасы сильвинита объемом 681 млн тонн. Еще в 40 млрд руб. компания оценила инвестиции, необходимые для строительства на этом месторождении горно-обогатительного комбината (ГОК). Пока на участке идет подготовка к промышленной добыче.
В апреле 2010 года "Акрон" согласовал с регулирующими органами продление срока строительства производственных мощностей ВКК на два года, до октября 2016-го, а срока выхода на проектную мощность – до июня 2018 года.
Основным поставщиком фосфатных удобрений является ОАО "Апатит", расположенное на Кольском полуострове. Эта компания – монополист в производстве фосфатного сырья, что позволяло ей без всякого стеснения задирать цены. С целью исключения зависимости от монополиста на рынке фосфатных удобрений была учреждена Северо-Западная фосфорная компания (ЗАО СЗФК), цель которой – разработка новых месторождений апатитонефелиновых руд в Мурманской области. В 2006 году ЗАО СЗФК получило лицензии на разработку двух месторождений апатитонефелиновых руд в Мурманской области и их комплексную переработку. В сентябре 2007-го на месторождении "Олений Ручей" было добыто 1,5 тыс. тонн руды для проведения опытно-промышленных исследований. В октябре 2008 года ЗАО СЗФК получило разрешение на строительство горно-обогатительного комбината на месторождении "Олений Ручей". В соответствии с лицензионным соглашением в 2016 году должны быть введены мощности первой очереди ГОКа по производству 1 млн тонн апатитового и 1 млн тонн нефелинового концентрата, а к 2018-му предприятие должно выйти на проектную мощность.
Очень сильное влияние на себестоимость продукции холдинга оказывают расходы на электроэнергию. "Акрон" и "Дорогобуж" вынуждены закупать электроэнергию по свободным ценным, куда более высоким, чем регулируемые. В 2008 году доля электроэнергии, приобретаемой предприятием по нерегулируемым ценам, составила более 10%, за девять месяцев 2009 года – 30%, в 2010-м она увеличится до 80%.
Кроме того, холдинг стремится избавиться от необходимости арендовать подвижной состав, в результате в 2008 году "Дорогобуж" стал владельцем 300 вагонов. Также "Акрон" и "Дорогобуж" стараются самостоятельно производить всю необходимую тару для упаковки минудобрений.
Еще одним фактором, который может повлиять на конкурентоспособность компании, стало то, что российское правительство, стремясь ограничить экспорт удобрений для увеличения поставок на внутренний рынок, в апреле 2008 года ввело экспортные пошлины на азотные и сложные удобрения, которые составили 8,5% цены реализации.
Нелегкий выбор
Способность компании приносить высокую прибыль в условиях жесткой ситуации в отрасли чаще всего свидетельствует о выдающемся менеджменте. Результаты "Акрона" и "Дорогобужа" крайне интересны сейчас, когда получение адекватных цен от поставщиков требует огромного напряжения. В результате же сырьевой независимости по калийному и фосфатному сырью обе компании могут продемонстрировать новые рекорды по темпам роста и рентабельности.
Сейчас сложно сказать, что какая-то компания лучше или хуже: оба предприятия одного холдинга интересны для долгосрочных вложений. В любом случае высокий уровень менеджмента, доброжелательное отношение к миноритариям, фундаментальный потенциал сектора перевешивают все риски нестабильных поставок.
Если вы стремитесь к высокой дивидендной доходности, то привилегированные акции "Дорогобужа" более интересны, чем обыкновенные акции "Дорогобужа" и "Акрона". Вообще, "Дорогобуж" представляет собой менее рискованную инвестицию из-за низкого уровня долга. Потенциальный риск от поглощения "Дорогобужа" материнской компанией нивелируется тем, что, если обмен состоится, можно ожидать, что руководство "Акрона" займет по отношению к акционерам корректную позицию и предложит адекватную цену.
Для акционера, который не боится волатильности, "Акрон" представляет очень интересный объект инвестиций. Высочайшая рентабельность, крайняя недооцененность по инвестиционным показателям при высокой ликвидности могут сделать компанию одной из самых интересных идей на ближайшие годы. Полный расцвет группы произойдет к 2016-2018 годам, но к тому моменту рынок уже оценит все старания Вячеслава Кантора.
| Год | Капитализация | Активы | Капитал | Долг (долгосрочный/краткосрочный) | Выручка | Прибыль | ROA, % | ROE, % | ROS, % | Долг / капитал | Рост выручки, % | P/E | EV/S | P/BV | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2008 | 5,78 | 8,1 | 5,77 | 0,82 | 1,52 | 9,83 | –0,008 | — | — | — | 0,41 | 33 | — | 0,74 | 1 |
| 2009 | 13,1 | 13,91 | 9,41 | 2,21 | 2,29 | 9,92 | 3,58 | 26 | 38 | 36 | 0,48 | 1 | 3,66 | 1,64 | 1,39 |
| Год | Капитализация | Активы | Капитал | Долг (долгосрочный/краткосрочный) | Выручка | Прибыль | ROA, % | ROE, % | ROS, % | Долг / капитал | Рост выручки, % | P/E | EV/S | P/BV | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2008 | 15,83 | 51,26 | 21,68 | 8,64 | 20,94 | 5,22 | 3,5 | 7 | 16 | 67 | 1,36 | –28 | 4,52 | 8,06 | 0,73 |
| 2009 | 41,18 | 66,7 | 34,68 | 22 | 10,02 | 18,99 | 16,5 | 25 | 48 | 87 | 0,92 | 263 | 2,5 | 3,45 | 1,19 |