


Консервативный калий
3 сентября 2010 года, D' (Д-штрих), Тимур Вильданов
Компания "Сильвинит" недооценена на бирже по сравнению с ее основным конкурентом — "Уралкалием". Это делает ее акции особо привлекательными в преддверии передела калийного рынка.
 |
| фото: АР |
Депутат Госдумы РФ Зелимхан Муцоев и совладелец угольной компании "Сибуглемет" Анатолий Скуров купили 44% акций производителя хлористого калия "Сильвинит" и вполне могут стать партнерами Сулеймана Керимова в этой компании. Новые акционеры вместе с Керимовым теперь владеют 69% акций компании, и это дает зеленый свет началу масштабной консолидации в отрасли.
Среди возможных объединений мало какое было столь обсуждаемо, как объединение "Уралкалия" и "Сильвинита". В случае слияния этих компаний, бизнес которых близок и прозрачен, их размер позволит замахнуться на мировое лидерство. Единственное, что стояло на пути объединения, – личности прежних владельцев.
Если прежнему владельцу "Уралкалия" Дмитрию Рыболовлеву, как молодому финансисту, была безразлична сфера, в которой работала захватываемая компания, то Петр Кондрашев, владелец "Сильвинита", прошел на своем предприятии все ступени карьерной лестницы и прикипел к нему всей душой. И именно из-за этого смена контроля в "Сильвините" вызвала такой резонанс в СМИ.
Так или иначе, обретение новых собственников и "Уралкалием", и "Сильвинитом" сможет открыть путь к объединению двух предприятий и созданию на базе столь похожих компаний нового мирового лидера в производстве хлористого калия.
Когда скромность – это плохо
Владельцы компании зачастую недооценивают степень влияния на капитализацию их открытости и готовности общаться с инвесторами. На примере двух калийных гигантов это отчетливо видно: несмотря на больший размер и эффективность бизнеса "Сильвинита", инвесторы оценивали "Уралкалий" значительно дороже. Так, "Сильвинит" превосходит "Уралкалий" по производственным показателям: если последний произвел в 2008 году 4,6 млн т калия, а в 2009 – 2,5 млн т, то у "Сильвинита" эти показатели составили 5,1 млн т и 3,5 млн т соответственно.
Обе компании разрабатывают Верхнекамское месторождение калийно-магниевых солей – после Саскачеванского месторождения в Канаде (37% мировых запасов) данное месторождение является вторым по величине в мире (31,4% мировых запасов). Кроме калия в Прикамье добываются калийная соль и магний (запасы по магнию составляют 10% мировых). Данное месторождение было разведано в годы первых пятилеток. Прославленными чекистскими методами (до сих пор 70% жителей Соликамска – потомки заключенных), был возведен Соликамский калийный комбинат – будущий "Сильвинит". Тогда же был основан "Уралкалий".
Сейчас "Сильвинит" является крупнейшей компанией России по добыче хлористого калия, в мировом табеле компания занимает пятое место. Основная доля продукции идет на экспорт в Азию. Мощности "Сильвинита" составляют около 10% мировых. Кроме информационной закрытости "Сильвинит" отличается спокойным отношением к экспансии, стремлением к диверсификации производства и очень серьезным вниманием к безопасности производства. Еще одной значимой чертой является нелюбовь к займам (см."Калийный "Сургутнефтегаз"").
Осторожность в привлечении средств привела к тому, что по объему инвестиционной программы "Сильвинит" уступил "Уралкалию". В дальнейшем это может стоить "Сильвиниту" лидерства на рынке. Раньше конкуренты тратили сопоставимые суммы: например, в 2008 году "Сильвинит" инвестировал 6,5 млрд руб., а "Уралкалий" – 6,3 млрд руб. Денег "Сильвиниту" вполне хватало, и с 2001 по 2007 год он сумел нарастить добычу с 2,6 млн до 5,4 млн тонн, тем самым заняв лидирующее положение на российском рынке.
Однако уже в 2010 году размер вложений "Сильвинита" упадет до 3 млрд руб. и, в основном, средства пойдут на поддержание существующих мощностей, в то время как "Уралкалий" увеличит инвестпрограмму до 14 млрд руб.
Конечно, если рынок калийных удобрений восстановится, вполне можно ожидать, что "Сильвинит" снова начнет много тратить на реализацию обширных планов. Среди перспективных проектов – увеличение мощности существующих рудников, освоение Половодовского участка, расширение мощностей карналлитовой фабрики.
Очень интересно, что финансовые показатели двух компаний отличаются минимально (см. таблицы). Однако Уоррен Баффет, скорее всего, предпочел бы "Сильвинит", и не только потому, что бизнес фундаментально хорош, но и потому, что совершить ошибку, управляя компанией в этой отрасли, достаточно сложно. Как ни странно, даже несмотря на то, что мировой спрос во время кризиса уменьшился вполовину, "Сильвинит" и в 2008, и в 2009 году смог получить впечатляющую прибыль и, в отличие от "Уралкалия", в 2008 году выплатил дивиденды.
Финансовые показатели "Уралкалия"
| Год | Капитал, млрд руб. | Выручка, млрд руб. | Прибыль, млрд руб. | Чистый долг, млрд руб. | Рост выручки, % | Рост прибыли, % | EBITDA, млрд руб. | Чистый долг / EBITDA | Рентабельность EBITDA, % | Долг / капитал |
|---|---|---|---|---|---|---|---|---|---|---|
| 2007 | 19, 51 | 24,04 | 6,01 | 14,97 | 30 | 62 | 9,84 | 0,88 | 41 | 0,77 |
| 2008 | 36,46 | 57,43 | 29,48 | 20,4 | 139 | 390 | 39,86 | 0,11 | 69 | 0,56 |
| 2009 | 37,60 | 27,84 | 1,15 | 17,98 | –52 | –96 | 5,94 | 2,43 | 21 | 0,48 |
| Источники: данные компании по МСФО, расчеты автора | ||||||||||
Финансовые показатели "Сильвинита"
| Год | Активы, млрд руб. | Капитал, млрд руб. | Выручка, млрд руб. | Прибыль, млрд руб. | Чистый долг, млрд руб. | Рост выручки, % | Рост прибыли, % | Капитализация, млрд руб. | EV | EBITDA | Чистый долг / EBITDA | EV/EBITDA | Рентабельность EBITDA, % | Долг / капитал | ROA, % | ROE, % | ROS, % | P/E | EV/S | P/BV |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2007 | 42,18 | 27,89 | 22,98 | 5,31 | 13,53 | 24 | 37 | 210,61 | 224,14 | 9,41 | 1,4 | 23,8 | 41 | 0,5 | 13 | 19 | 23 | 39,69 | 9,75 | 7,56 |
| 2008 | 99,60 | 40,43 | 55,40 | 17,68 | 54,96 | 141 | 233 | 61,31 | 116,27 | 37,29 | 1,5 | 3,1 | 67 | 1,5 | 18 | 44 | 32 | 3,47 | 2,10 | 1,52 |
| 2009 | 96,72 | 48,72 | 33,99 | 10,52 | 53,23 | –39 | –41 | 219,30 | 272,52 | 21,45 | 2,5 | 12,7 | 63 | 1,2 | 11 | 22 | 31 | 20,8 | 8,02 | 4,50 |
| Источники: отчетность компании по РСБУ, расчеты автора | ||||||||||||||||||||
Когда консерватизм не спасает
Изменить спокойному отношению к займам и экспансии "Сильвинит" решился только в 2008 году, когда за лицензии на участки Верхнекамского месторождения развернулась настоящая война, а на калийном рынке появились новые конкуренты. Тогда были выставлены на торги несколько участков, и кроме ожидаемых побед "Уралкалия" и "Сильвинита" владельцами лицензий стали "Еврохим" и "Акрон". Но конкурентами калийным лидерам "Еврохим" и "Акрон" до сих пор не стали: как оказалось позже, покупка лицензий была только половиной дела, потому что создание нового рудника – это не только $1–2 млрд, но и 3–5 тыс. специалистов, и, кроме как у "Уралкалия" и "Сильвинита", этих профессионалов пока взять негде.
"Акрон" заявлял ранее, что планирует создать СП с одним из двух лидеров, но пока для новоиспеченного производителя калийных удобрений этот вопрос остается нерешенным, впрочем, как и для "Еврохима". Возможно, когда у "калийщиков" сменятся собственники, этот вопрос сдвинется с мертвой точки.
В истории с калийными лицензиями "Сильвинит" продемонстрировал все свои боевые качества. В частности, компания решила подстраховаться и для борьбы объединила усилия с "Рособоронэкспортом", учредив ОАО "Камская горная компания" (КГК). Данная компания была признана победителем аукциона на право разработки Половодовского участка (прилегает к участкам "Сильвинита").
За лицензию было уплачено 35,14 млрд руб. при стартовой цене 1,4 млрд руб. Понятно, что этих денег у "Сильвинита" в наличии не было и для их привлечения требовалось согласие акционеров. Стоит отметить, что тогда владельцем блокпакета акций компании был "Уралкалий", который решил воспользоваться моментом и заблокировать сделку, надеясь самому стать победителем, если "Сильвинит" не сможет заплатить ("Уралкалий" совсем немного уступил на том аукционе).
Попытка "Уралкалия" была неудачной, "Сильвинит" все же получил кредит у ВТБ. "Рособоронэкспорт" цена лицензии ужаснула, и он вышел из сделки. Единоличным владельцем КГК стал "Сильвинит". Но новый супердорогой участок стал непосильным бременем для одного "Сильвинита", и его новоиспеченная "дочка" не смогла расплатиться по кредиту. Спасая участок от конкурента, "Сильвинит" перекредитовался в Сбербанке, при этом условием стал не только залог акций КГК, но и серьезные ограничения для финансовой деятельности самого "Сильвинита". Он не может увеличивать акционерный капитал, дробить акции, проводить IPO без одобрения "Сбера". Более того, при просрочке любого крупного кредита компанией, даже если он не выдан Сбербанком, "Сильвинит" сразу же должен погасить кредит, взятый у Сбербанка. И, по всей видимости, кредит, выданный Сбербанком на очень жестких условиях, стал ахиллесовой пятой "Сильвинита". По слухам, Сулейман Керимов очень близок к руководству Сбербанка и, видимо, через кредитную организацию нашел общий язык с Петром Кондрашевым.
Помимо кредиторов, веселую жизнь "Сильвиниту" хотят устроить производители сложных удобрений: с их легкой руки правительство решило немного простимулировать внутренний спрос, введя в 2008 году 5%-ную пошлину на экспорт калия. Позже срок ее действия не стали продлевать, хотя сейчас опять заговорили о том, что калийщики должны поступиться своей прибылью ради отечественного сельского хозяйства (и прибылей производителей сложных удобрений).
Пошлины на нефть уже привели к тому, что в нефтяной отрасли любой крупный проект стал событием. Пока в калийной отрасли заявленные проекты огромны и успешно реализуются. Но хотя пошлины не сильно ударят по существующему бизнесу, однако замедлят реализацию новых проектов, ведь для "Сильвинита" 2 млрд руб. на экспортные пошлины сопоставимы с третью его инвестиционной программы лучших лет.
Сейчас и "Уралкалий", и "Сильвинит" поставляют продукцию для производителей сложных удобрений по цене ниже себестоимости, и все попытки поднять цену до адекватного уровня натыкаются на новые иски. В частности, "Сильвинит" считает, что потребители ведут согласованную политику, поскольку их иски одинаковы вплоть до конкретных текстов.
Как продать консерватизм
Несмотря на все войны с потребителями и регулирующими органами, рентабельность "Сильвинита" впечатляет (см. таблицу), а относительно "Уралкалия" компания торгуется недорого. С учетом того, что в отрасли грядет объединение, возможно, этот дисконт скоро исчезнет, и покупка "Сильвинита" представляет собой куда более верную возможность заработать на калии, нежели приобретение акций раскрученного "Уралкалия".
Список владельцев "Сильвинита" после его обновления стал более или менее понятен. Сулейман Керимов с недавних пор контролирует 25% акций, два его партнера – еще 44%. Судя по всему, у Петра Кондрашева осталось более 8%. Среди акционеров числится также компания "Акрон" (8,1%). Таким образом, не менее 85% акций сосредоточено в руках стратегических инвесторов, потенциально согласных на слияние, а основное препятствие в объединении – личная неприязнь старых владельцев – устранена (см. "Взаимоневыгодное паразитирование").
Эксперты полагают, что синергетический эффект от возможного объединения "Сильвинита" и "Уралкалия" может составить до $200 млн в год. Если же новой калийной компании удастся стать первой в мировом табеле о рангах, то это даст значительную премию к оценке рынком.
Объем добычи объединенной компании к следующему году может достигнуть 11–12 млн т хлористого калия, поставив ее на второе место после Potash Corp., с ее 15 млн т. Кроме того, Керимов предложил включить в объединенную компанию "Беларуськалий", с мощностью производства примерно 8 млн т. Это сделает новый холдинг мировым лидером рынка, с долей около 45%. На пути объединения стоят только деньги (стоимость "Беларуськалия" составляет порядка $15 млрд) и политическая воля руководства Белоруссии. Но даже если "батька" не уступит, покупка акций "Сильвинита" – это отличная инвестиционная возможность (если только "Сильвинит" не потеряет листинг после объединения, а новые владельцы будут заинтересованы в повышении его капитализации).
Более того, к еще несуществующему лидеру начали проявлять внимание все без исключения игроки рынка. В частности, пошли разговоры о желании войти в капитал со стороны Rio Tinto, мирового лидера Potash Corp. of Saskatchewan и ряда российских структур.
Калийный "Сургутнефтегаз"
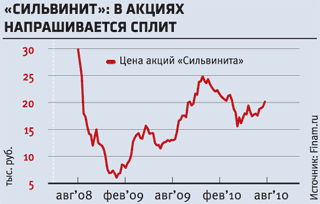
Закрытость "Сильвинит" до 2008 года избегал публиковать МСФО и проводить встречи с инвесторами, не интересовался ликвидностью своих акций. С одной стороны, фондовый рынок компании был не очень-то нужен: для развития хватало и собственных средств, с другой – Петр Кондрашев вряд ли хотел избавиться от своей доли в бизнесе, потому ему и не нужна была оценка компании рынком. В 2008 году ситуация начала меняться: "Сильвинит" опубликовал отчетность по МСФО, провел встречу с инвесторами, объявил о возможности сплита акций (сейчас цена акции подбирается к 20 тыс. руб., что явно не расширяет круг возможных инвесторов). Боязнь кредитов Еще одной знаковой чертой "Сильвинита" была нелюбовь к займам. По-настоящему ситуация изменилась с покупкой Половодовского участка, для оплаты которого пришлось прибегнуть к займу от ВТБ в размере $1,5 млрд. Данная покупка была одним из немногих исключений "Сильвинита" в области экспансии. Диверсификация "Сильвинит" – один из крупнейших производителей пищевых и технических солей. Кроме хлористого калия, потребляемого производителями сложных удобрений, компания выпускает сверхчистый хлористый калий, используемый фармацевтической промышленностью. Еще один вид продукции – карналлит, сырье для производства магния и титана. Авария 2006 года на руднике БКРУ-1 "Уралкалия" привела к тому, что "Сильвинит" стал единственным поставщиком карналлита. Однако последнему все же пришлось выложить 1 млрд руб. для компенсации части затрат федерального бюджета на строительство обходной железнодорожной ветки взамен провалившейся в Березниках. Безопасность Авария на руднике БКРУ-1 дала повод обратить внимание на еще одну очень серьезную черту «Сильвинита» – отношение к экологии и безопасности. В 2009 году на экологические мероприятия было потрачено 459 млн руб. Значительные расходы привели к тому, что по сравнению с 2001 годом к 2008 уровень выбросов в целом по компании упал в четыре раза, даже несмотря на двукратный рост производства. В 2007 году "Сильвинит" занял третью строчку в рейтинге 100 самых социально и экологически ответственных российских компаний, составленном Независимым экологическим рейтинговым агентством. |
Взаимоневыгодное паразитирование
Попытки консолидации российских калийщиков предпринимаются уже не первое десятилетие. Инициатором объединения традиционно выступал бывший владелец "Уралкалия". Один из первых конфликтов между Рыболовлевым и Кондрашевым случился еще в 1996 году, когда пермские компании и "Беларуськалий" предприняли первую попытку объединить сбытовую политику в одном трейдере – Международной калийной компании. Рынок калия был на дне, и, видимо, выгоды "Сильвинит" от объединения не получил. Петр Кондрашев в интервью назвал это время "потерянным для компании". Уже в 2000 году "Уралкалий" первым вышел из капитала трейдера, предпочтя свою игру. В 2004 году Рыболовлев вновь предпринял попытку к объединению сбыта на фоне благоприятной конъюнктуры: цены на калий росли. Но Кондрашев отказался от участия, хотя размер нового монополиста позволял бы поднять цены на рынке и увеличить прибыль. В результате, пытаясь "задрать" цены единолично, "Уралкалий" терял рынки, которые с ценовым демпингом занимал "Сильвинит". Именно тогда "Сильвинит" по размеру экспортных поставок обошел конкурента. Последнюю свинью "Уралкалий" подложил во время борьбы за лицензии, попробовав заблокировать привлечение средств от банков, а после этого во время кризисного пике цен "Сильвинит" вредил "Уралкалию", просто демпингуя. После всего этого возможности объединения перешли в разряд эфемерных. |