


"Газпром нефть": борьба с истощением
9 ноября 2010 года, D' (Д-штрих), Дмитрий Ланин
Старая проблема "Газпром нефти" – падающая добыча – давит на котировки акций компании. Руководство компании не первый год пытается решить эту проблему, но пока с переменным успехом.
27 сентября конкурсная комиссия Роснедр приняла решение допустить к конкурсу по месторождениям имени Требса и имени Титова только две компании из шести претендовавших на участие – "Сургутнефтегаз" и "Башнефть". Заявки также подавали ЛУКОЙЛ, ТНК-ВР, "Газпром нефть" и "дочка" индийской ONGC — "Норд империал". Отказ в допуске к конкурсу критичен для ЛУКОЙЛа, ТНК-ВР, и особенно для "Газпром нефти", так как у всех трех компаний застарелая проблема – падающая добыча нефти. А ведь еще несколько лет назад нефтяную "дочку" "Газпрома" называли "маленькой, да удаленькой".
Падающая звезда
Долгое время компания "Газпром нефть" оставалась самой эффективной среди российских НК: рентабельность по EBITDA стабильно превышала 20%, а коэффициент переработки нефти – 60%. Столь сильные показатели в значительной степени были связаны с ростом добычи нефти и наличием в портфеле активов Омского нефтеперерабатывающего завода, до сих пор являющегося одним из лучших в России. Удачное географическое положение завода – в непосредственной близости от основных районов добычи компании – позволяет экономить на транспортировке. Да и качество легкой сибирской нефти (Siberian Light) выше сернистой Urals, которую приходится перерабатывать большинству российских НПЗ. В итоге, по оценкам "ТКБ Капитала", около 60% выручки "Газпром нефти" приносит продажа нефтепродуктов. Помимо Омского НПЗ, компания владеет долей в Московском и Ярославском НПЗ, а также перерабатывающими мощностями в Белоруссии через "Славнефть".
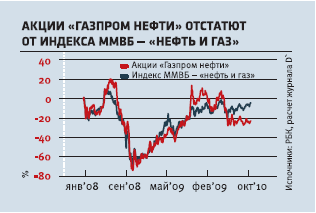
Однако, несмотря на высокий уровень переработки и рост выручки, в последние годы акции компании выглядят хуже рынка (см. график). Причина – растущие расходы на поддержание добычи нефти.
 Впервые с падением добычи компания столкнулась еще в 2005 году, когда показатель сократился на 2,9%, до 33,04 млн т. Тогда менеджмент заявил, что это временное явление, однако снижение продолжилось и в 2006, главным образом, потому, что добыча снизилась на "Ноябрьскнефтегазе", а это ключевой актив компании, который разрабатывает около 30 месторождений в Ямало-Ненецком и Ханты-Мансийском автономных округах. В этой компании сосредоточено более половины добывающего бизнеса группы.
Есть проблемы с добычей и у "Томскнефти" (СП "Газпром нефти" и "Роснефти"), и у "Славнефти" (СП "Газпром нефти" и TNK-BP International). На текущий момент ТНК-ВР и "Газпром нефть" пытаются разделить активы "Славнефти", однако это никак не удается сделать. В целом рынок ожидает, что ТНК-ВР заберет нефтеперерабатывающие активы, а "Газпром нефти" отойдут истощенные месторождения, что не улучшит картину. Конечно же, проблема падающей добычи стоит остро, и "Газпром нефть" постоянно пытается ее решить.
В поисках нефти
Усиленную попытку восстановить рост "Газпром нефть" предприняла в 2006 году. Ее "дочка" "Газпромнефть-Хантос" начала осваивать южную часть Приобского месторождения, что дало компании 6,6 млн т нефти за год. Это позволило компенсировать проблемы "Ноябрьскнефтегаза". Однако радость была недолгой – уже в 2007–2008 годах падение добычи нефти продолжилось. Видимо, взвесив все "за" и "против", руководство "Газпром нефти" решило перейти от попыток восстановить органический рост к стратегии агрессивных поглощений, свойственной материнскому "Газпрому".
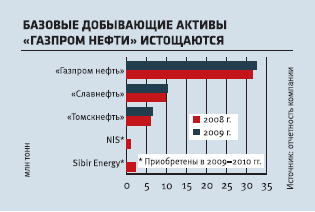 Результат от сделок M&A оказался намного успешнее, и уже в 2009 году добыча по группе вновь начала расти. Одной из первых покупок стала сербская NIS ("Нефтяная индустрия Сербии"). В конце прошлого года "Газпром нефть" довела свою долю в ней до контрольной, что обошлось в €400 млн. Но этот актив с обременением: российская компания обязалась до 2012 года инвестировать €500 млн в модернизацию сербского предприятия.
Следующей целью стала Sibir Energy, за контроль над которой "Газпром нефти" пришлось потягаться с ТНК-BP (см. "Погоня за “Энергией Сибири”"). Так или иначе за 80,37% акций Sibir Energy было уплачено около $3 млрд. Череда приобретений закончилась покупкой шведской Malka Oil, ведущей бизнес в России через компанию "СТС-сервис". Цена сделки составила около $120 млн.
Погоня за "Энергией Сибири"
|
В итоге в 2009 году добыча "Газпром нефти" достигла 47,9 млн т (рост – 3,5% год к году). Если не учитывать приобретения и СП, то добыча старых нефтепромыслов группы в 2009 году сократилась на 2,8%, до 29,91 млн т.
В этом году "Газпром нефть" планирует извлечь из недр уже 50–51 млн т углеводородов, но главная хитрость в том, что прирост будет происходить не за счет нефти, а за счет газа, благо для своей "дочки" у "Газпрома" может найтись место в трубе.
В поисках помощи
Помимо доступа к трубе, "Газпром" может дать и кое-что еще. Как ожидает руководство нефтяной компании, уже в ближайшее время ей может отойти часть нефтяных активов материнского "Газпрома". Руководство газовой монополии неоднократно заявляло о намерении перевести свои нефтяные лицензии на баланс "Газпром нефти", с тех пор как компании породнились, но дальше слов пока дело не пошло.
Тем не менее, на этот раз руководство "Газпром нефти" серьезно настроено получить от газовой монополии хоть что-нибудь. В группе надеются, что до конца этого года получат Новопортовское месторождение и восточную часть Оренбургского. Следом предполагается передача Долгинского и Южно-Киняминского месторождений, а в среднесрочной перспективе – и Приразломного. "Сегодня идет активная работа по приобретению нефтяных активов у “Газпрома”. Процедуре передачи будет предшествовать подготовка детального обоснования и согласования схемы передачи. Итоговый вариант схемы приобретения проходит внутреннее согласование", – пояснили D′ в "Газпром нефти". Но полученные месторождения вряд ли быстро и кардинально исправят ситуацию с добычей. Их ведь еще нужно запустить в эксплуатацию.
Кроме того, в перспективе "Газпром" также может продать принадлежащие ему 51% уставного капитала СП "Северэнергия" с Eni и Enel. На балансе "Северэнергии" огромные запасы нефти – 568 млн т, что в два раза превосходит запасы месторождений имени Требса и имени Титова. Помимо нефти, "Северэнергия" обладает значительными запасами газового конденсата и природного газа. Но даже если передача контрольного пакета акций "Северэнергии" случится, то покупателем выступит совместное предприятие "Газпром нефти" и "НоваТЭКа".
Конечно же, получение любых месторождений от материнского холдинга станет мощнейшим катализатором для акций "Газпром нефти" и поможет ей еще на один шаг приблизиться к цели – 100 млн т нефти в год. При этом по планам группы не менее 10% нефти должно добываться за рубежом, а в этом нелегком деле поводов для оптимизма меньше: еще ни в одной стране мира "Газпром нефть" не перешла от стола переговоров к бурению скважин. Хотя анонсов новых проектов много (см. "Нефть за столом").
Нефть за столом
|
В поисках льгот
Решив проблему с добычей и получив надежду на продолжение роста, "дочка" "Газпрома" оказалась лицом к лицу с более существенной проблемой: вместе с добычей выросли и издержки. В среднем стоимость одного добытого барреля нефти во втором квартале поднялась до $5,44, что на 35% больше уровня годичной давности. Для сравнения: у "Роснефти" аналогичный показатель составляет $2,57.
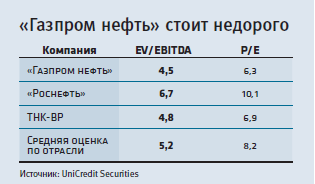 Рост расходов на добычу стал ключевым сигналом к распродаже акций весной этого года и объясняет возникший дисконт по бумагам других представителей отрасли (см. таблицу). По оценкам "ТКБ Капитала", за последние два года капвложения "Газпром нефти" в добычу были вдвое выше уровня схожего с ней по размеру бизнеса "ТНК-ВР холдинга". "Значительные капитальные затраты забирают практически весь свободный денежный поток от добычи компании: в этом году он едва ли превысит $2 с барреля против $5 у “ТНК-ВР холдинга”. Таким образом, добывающий бизнес “Газпром нефти” более чувствителен к росту неконтролируемых затрат (например, транспортных тарифов) и повышению налогов", – резюмирует аналитик "ТКБ Капитала" Евгения Дышлюк.
Проблему высоких капитальных затрат признают и в компании: руководство рассчитывает, что "сомнительный рекорд" второго квартала текущего года больше не повторится. "В начале года были морозы в основных регионах добычи, и в первом квартале геолого-технические работы почти не велись. Поэтому во втором квартале пришлось наверстывать упущенное, отсюда такой высокий рост затрат", – пояснили в компании.
Так или иначе, на текущий момент рынок оценивает "Газпром нефть" как стагнирующую компанию, а все попытки восстановить добычу натыкаются на рост издержек. Среднесрочные перспективы бизнеса представляются туманными. Как компания намерена бороться с падающей добычей и возросшими издержками через три–пять лет – загадка, без решения которой стабильного роста акций не будет. Впрочем, на последней встрече руководства "Газпром нефти" с аналитиками речь шла о налоговых льготах на новые и истощенные месторождения. Интересно, как на это прореагирует Минфин?
Однако не все так однозначно печально. В краткосрочном плане отличным катализатором роста котировок акций "Газпром нефти" могут послужить намерения "Газпрома" перевести часть нефтяных активов на баланс "дочки". Просматриваются отличные перспективы у компании и в далеком будущем: грандиозные планы международной экспансии поддерживаются, опять же, материнским холдингом. Не менее глобальны планы "Газпром нефти" и в России – через развитие месторождений, принадлежащих "Газпрому".