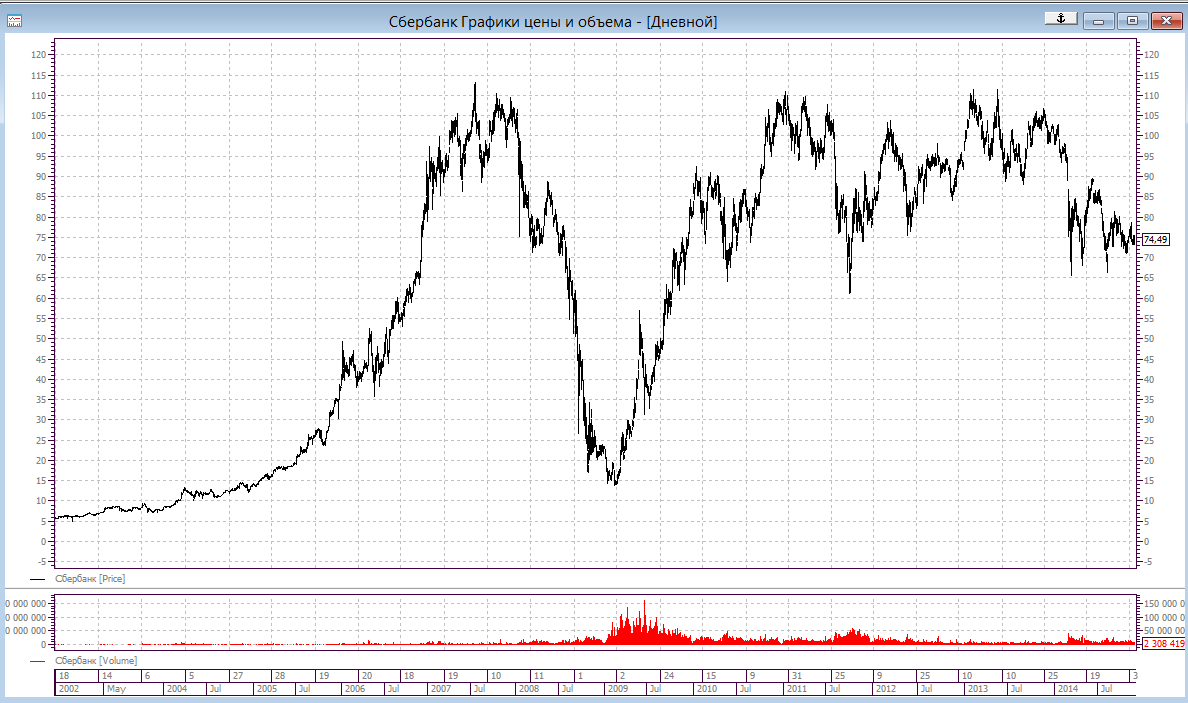
В Сбербанк не верят
25 ноября 2014 года, 12:35
Завтра, 26 ноября, Сбербанк опубликует финансовые результаты за 3 кв. 2014 г. Аналитики "Уралсиба" ожидают падения чистой прибыли на 25%
Специалисты "Уралсиба" считают акции Сбербанка недооцененными и рекомендуют их покупать. Сейчас акция стоит 1,6 долл, а справедливая стоимость 2,3 долл Таким образом потенциал роста составляет 40%. В аналитическом обзоре указывается, что "мы по-прежнему считаем модель Сбербанка одной из наиболее устойчивых в секторе. Однако в то же время анализ сектора «сверху вниз» заставляет соблюдать осторожность, поскольку банковские бумаги вряд ли смогут опередить рынок в условиях экономической стагнации".
При этом в "Уралсибе" ожидают снижения чистой прибыли за 3 квартал на 26%. Основной причиной этого, как и у ВТБ, станет рост резервных отчислений в связи с Мечелом, ситуацией на Украине и ослаблением рубля.