Интернет-персонаж Elvis — специалист по акциям второго эшелона и завсегдатай форума Denpanas.ru, чемпион по доходности на Comon.ru и автор D′ Элвис Марламов — рассказал о том, о чем пока молчат аналитики, — о самых горячих инвестидеях ближайшего будущего
Портфель Bonus2009 Элвиса Марламова на реальных деньгах является лидером по доходности в социальной сети трейдеров Comon.ru. Он показал за десять месяцев текущего года прирост на 369% (см. «Дуга кризиса»). На форуме Denpanas.ru участник под ником Elvis заслужил статус «мегачеловека второго эшелона». Сам он живет в Красноярске, руководит представительством «Финама», занимается трейдингом. В один из его приездов в Москву мы обсуждали с ним ситуацию на бирже, и в результате получилась статья о его самых горячих идеях, которые «выстрелят» в ближайшем будущем.
Уже скоро
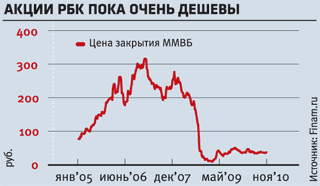 Самая свежая инвестидея, лежащая на поверхности, — акции РБК (см. график 1). До начала обмена акций РБК на акции РБК-ТВ остался месяц. Сейчас почти завершилась конвертация долга старой компании в долги новой, следом будут конвертированы и акции. Тут не будет никаких «серых» схем или выводов активов, так как кредиторы РБК вцепились в эту компанию и очень четко прописали все условия конвертации.
Михаил Прохоров заберет контрольный пакет новой компании взамен тех денег, которые отдал на погашение долгов РБК. В итоге на выходе будет чистая, новая компания с урегулированным долгом — «РБК-ТВ Москва». Старая компания РБК ИС останется на бирже, но это фактически будет пустышка. Так или иначе поменять акции старого РБК на бумаги нового будет очень выгодно: новое РБК-ТВ будет отличным растущим бизнесом: фондовый рынок в нашей стране развивается, аудитория канала имеет тенденцию к экспоненциальному росту. При этом цена приобретения акций РБК Прохоровым была близкой к текущим ценам, и очевидно, что он зашел в эту компанию не для того, чтобы терять деньги. Так что рост акций неизбежен — как спекулятивный, так и долгосрочный.
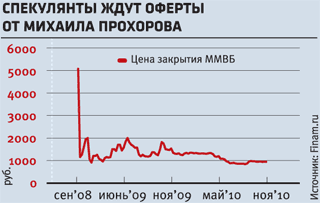 Кстати, скоро Михаил Прохоров завершит еще одну сделку — с акциями компании ОПИН (см. график 2). Господа Прохоров и Владимир Потанин делят совместные активы, и ОПИН — один из последних. Сейчас 29,9% акций находятся у Прохорова, 42% — у Потанина. Есть договоренность о том, что последний продает свою долю Прохорову, — эта сделка завершит раздел активов между бизнесменами. После того как доля Прохорова превысит 30%, он будет вынужден выставить оферту миноритарным акционерам. Это не первая попытка разделить ОПИН. Когда Прохоров и Потанин первый раз делили эту компанию в начале 2009 года, уже во время кризиса на рынке недвижимости, одна акция оценивалась в 6 тыс. руб. Сейчас на бирже она стоит 950 руб., что даже ниже номинала (1000 руб.). Их можно купить прямо сейчас, а можно дождаться непосредственно сделки. Конечно, Потанин вывел какие-то активы, к тому же земля была переоценена в связи с кризисом, но upside по бумагам сохраняется. Активы баланса превышают капитализацию в четыре раза, и, в частности, ОПИНу принадлежит 30 тыс. га земли в Подмосковье. Сколько это может стоить? По самым скромным оценкам, эта сумма в разы выше капитализации самого ОПИНа. Да и Потанин свою долю дешево не отдаст: ему нужны деньги. Таким образом, очень вероятно, что оферта будет превосходить текущую цену в несколько раз.
Единственное, чего стоит бояться, — это того, что Михаил Прохоров не выставит оферту миноритариям, так как прежде в подобных ситуациях он старался избегать обязательных предложений. Но все же если он хочет оставить бумаги ОПИНа на бирже в качестве девелоперского дивизиона ОНЭКСИМа, то заплатит по оферте.
Чуть позднее
Вообще стоит обращать внимание на то, чтобы, приобретая бумагу под оферту, иметь дело с надежными потенциальными покупателями. К примеру, АФК «Система» выставляла оферты везде, даже в МГТС, и всегда выше рынка. То же самое будет по Уфимским НПЗ (см. «Башкирский передел», D′ №16 от 6 сентября 2010 года). КЭС-холдинг также выполняет все четко по закону. На рынке много таких надежных конгломератов, которые, несмотря ни на что, выставляют оферты. Еще один пример — «Русгидро».
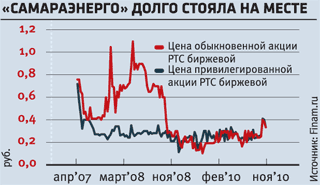 Одна из последних идей — как раз возможная продажа акций «Самараэнерго» компании «Русгидро». Бумаги «Самараэнерго» стояли на месте полтора года (см. график 3), несмотря на всю свою дешевизну. У этой компании коэффициент P/E около 1. То есть при капитализации 1 млрд руб. она заработала 0,5 млрд руб. за шесть месяцев 2010 года. Конечно, пока неизвестно, как закончится год, и показатель P/E, равный 1, гипотетический, но все же. Более того, у «Самараэнерго» на балансе числятся акции в «Саратовэнерго» и Волжской МРСК, причем доля в последней стоит также 1 млрд руб. Это легко посчитать на калькуляторе. Получается, что прогнозная прибыль «Самараэнерго» за год составляет 1 млрд руб., на ее балансе висят активы еще на 1 млрд руб., при этом капитализация «Самараэнерго» также 1 млрд руб. Правда, всего этого было недостаточно для роста акций.
Но вот несколько дней назад заместитель председателя совета директоров «Русгидро» заявил, что хочет купить какой-то поволжский энергосбыт. У компании целый волжский каскад ГЭС. Но если посмотреть внимательнее, то в Саратове «Русгидро» уже купило энергосбытовую компанию, в Чувашии, где у нее есть Чебоксарская ГЭС, ей принадлежит 100% акций «Чувашэнергосбыта». Еще на Волге у «Русгидро» есть Нижегородская ГЭС и Волжская ГЭС в Волгограде. Но вот волгоградский энергосбыт подконтролен «ЛУКойлу», а энергосбытом Нижнего Новгорода владеет «Транснефтьсервис-С» — это ее ключевой актив. Таким образом, остается только одна компания-мишень — «Самараэнерго». Тем более что ее мажоритарный акционер «Тройка Диалог» явно не энергетик, и ей этот «сбыт» не нужен. При этом «Тройка» покупала «Самараэнерго» по цене в четыре раза выше текущей рыночной. Конечно же, если «Тройка» и будет продавать, то, как обычно, не продешевит (вспомним продажи долей в КамАЗе и АвтоВАЗе).
Если посмотреть карту, то на ней видно: есть «Энергострим», который «съел» все вакантные компании в центральной части России и Сибири, есть КЭС-холдинг, который засел на Урале, есть «Транснефтьсервис», «ЛУКойл» — у каждого свои ареалы. А таких сбытов, которые бы принадлежали местным «князькам» или инвесткомпаниям, осталось штук десять. Рано или поздно они все поменяют владельцев, потому что процесс консолидации необратим: все компании стремятся укрупниться до предела, чтобы осталось не больше двух или трех игроков на одном рынке (как Coca-Cola и Pepsi). Поэтому нужно купить «Самараэнерго» сейчас, а потом немного пождать. К тому же по самарской компании вышла еще одна позитивная новость, которая подтверждает предыдущую: неожиданно она решила выплатить хорошие промежуточные дивиденды за девять месяцев 2010 года. По всей видимости, «Тройка» забирает деньги перед продажей. Правда, реестр акционеров уже закрыт.
Надо подождать
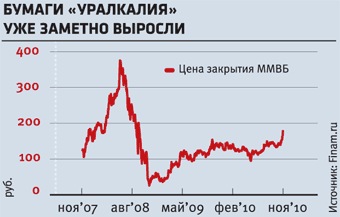 Еще одна стратегия — покупать компании, которые могут стать лидерами в своих секторах. Вот, к примеру, слияние «Уралкалия» и «Сильвинита» родит огромного гиганта. Хотя суммарная капитализация этих компаний ниже, чем у канадской Potash Corp., которая добывает меньше калия, чем два российских предприятия вместе, но все же это слияние даст огромную синергию — ведь чем меньше игроков на рынке, тем меньше конкуренция и выше цены.
Когда происходит объединение компаний, на этом всегда можно сыграть. В данной ситуации можно представить себя олигархом. Любому олигарху хочется зарабатывать деньги. И, судя по их предыдущим действиям, они всегда зарабатывают, в частности на перепродаже акций. К примеру, Сулейман Керимов в свое время хорошо «прокатился» на Сбербанке, удачно купил и продал «Полиметалл» и теперь будет зарабатывать на «Уралкалии».
Раньше на рынке считали, что «Уралкалий» будет поглощать «Сильвинит» и инициатором этого будет Дмитрий Рыболовлев (см. «Акции на посев», D′ от 10 марта 2010 года), но тут неожиданно появился господин Керимов. Конечно, этот момент невозможно было спрогнозировать, но в остальном идея осталась той же. «Уралкалий» в любом случае будет сливаться с «Сильвинитом», если не в этом, то в следующем году. Керимов покупал обе компании по ценам, близким к текущим, — в районе 140 руб. за бумагу «Уралкалия» (см. график 4). То есть он еще ничего не заработал. Поэтому, скорее всего, «Уралкалий» выкупит у Керимова и его партнеров долю в «Сильвините». Тем самым Керимов вернет часть затраченных денег, а «Уралкалий» поглотит «Сильвинит». Конечно же, со временем Керимов перепродаст объединенный «Уралкалий» и окончательно «отобьет» вложенное, но у него уже сейчас есть ясная стратегия и огромное желание воплотить ее в жизнь.
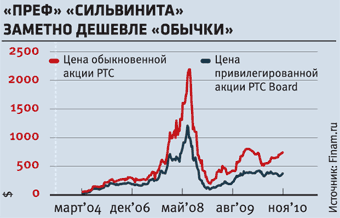 Но на чем здесь заработать? Покупать акции калийщиков на ММВБ уже поздно, ведь в момент объявления о сделке акции «Уралкалия» можно было купить по 100 руб., однако в RTS Board торгуются «префы» «Сильвинита» (см. график 5), и по сравнению с обыкновенными акциями в них есть заметный дисконт — 2 к 1. В российской же практике, если происходит какая-то реорганизация, слияние или поглощение, то «преф» никогда не оценивается с огромным дисконтом — максимум 25%. Примеров этому масса: консолидация «Роснефти» и ТНК-ВР холдинга, реорганизация «Ростелекома» и РАО ЕЭС. Стоит оговориться, что это корпоративная практика, теоретически дисконт может быть хоть трехкратным. Однако в самом благоприятном случае оценка «префа» к «обычке» будет 1 к 1. И когда «Уралкалий» сделает оферту акционерам «Сильвинита», есть вероятность, что у «обычки» и «префа» будет одинаковая цена и на этом можно будет неплохо заработать. Тем более что «Сильвинит» оценивается рынком в полтора раза дешевле, чем «Уралкалий», при более высоких финпоказателях и уровне добычи калия у последнего. Конечно, «Сильвинит» может какое-то время оставаться публичным, тогда стоит ожидать, что «Уралкалий» начнет выкачивать из него деньги в виде дивидендов, что тоже неплохо для дешевых «префов».
Может быть, через год
Еще один потенциальный рыночный лидер — объединенный «Русал» и ГМК «Норильский никель». Это слияние позволит образоваться российскому BHP Billiton с капитализацией не меньше $100 млрд, он будет второй по капитализации после «Газпрома» компанией России. Совокупная же капитализация ГМК и «Русала» недавно превысила $50 млрд, хотя и «Русал», и «Норникель» — и так мировые лидеры в своих секторах. Их текущая стоимость мизерная на фоне того же BHP Billiton с капитализацией $250 млрд или Rio Tinto с $140 млрд. При этом капитализация «Русала» ненамного больше, чем стоимость его доли в «Норильском никеле», — это же какая-то неадекватная цена! Поэтому предстоящее слияние выгодно всем: и Дерипаске, и Потанину, и Прохорову. Стоимость их акций вырастет в несколько раз. Сейчас же они решают, кто будет лидером в неминуемом объединении. Этот конфликт наверняка закончится победой «Русала». Если бы он торговался на биржах в России, то нужно было бы покупать его акции. Их, конечно, можно купить на Гонконгской бирже, но это очень сложно, туда нужно закидывать крупные суммы, чтобы приобрести хотя бы один лот.
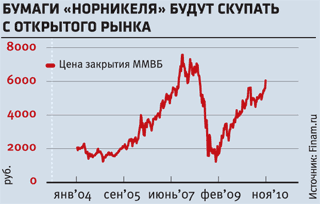 Цены на алюминий восстановились, и если все пойдет по текущему сценарию, после того как «Русал» расправится с долгами, он начнет скупать акции «Норникеля» с открытого рынка (см. график 6). Так он увеличит долю до максимально возможной без выставления оферты, то есть до 29,9%, а потом, скорее всего, «Русал» предложит акционерам ГМК обменять их акции на свои бумаги. После этого он получит контрольный пакет, центр принятия решений переместится в алюминиевую компанию — и вот тогда, когда слияние практически состоялось, Потанину будет выгоднее не блокировать эту сделку, а обменять свои акции на бумаги «Русала».
Потанин это понимает, и сейчас он ушел в оборону — закрепился в совете директоров ГМК, и так как менеджмент подконтролен ему, то и казначейские акции «Норникеля» работают на него. В случае же смены менеджмента казначейские бумаги будут работать уже против него, поэтому Потанин пытается законсервировать ситуацию. Но время работает против него.
Поглощение уже неизбежно, но «Русал» не делает предложений о слиянии сейчас, потому что стоит дешево. Капитализация «Русала» вырастет в два раза в ближайший год, и вот тогда начнутся агрессивные действия.
Сейчас акции «Норникеля» подорожали, но в долларовом эквиваленте они почти в два раза дешевле, чем на пике. Правда, покупать их сейчас не стоит, а вот возможная коррекция в этих акциях — хороший шанс для среднесрочного инвестора.
Кстати, и «Газпром» сейчас очень дешев относительно аналогов, хоть и является крупнейшим в своем секторе. Если продолжать разговор, инвесторы пока не замечают Верхнесалд («ВСМПО-Ависма»), который производит 30% мирового титана. Еще раз повторю: любая коррекция в компаниях подобного уровня — хороший шанс для покупки.
На чем дальше
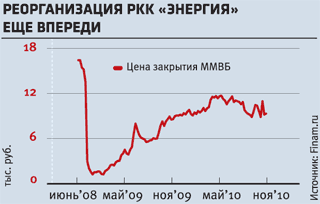 Но не одними «голубыми фишками» в России представлены мировые лидеры. Вот, к примеру, РКК «Энергия». Для спекулянта она интересна тем, что у государства нет контрольного пакета, но, как и в «Газпроме», и в «Алросе», оно будет стремиться к контролю. Скорее всего, государство будет объединять РКК «Энергия» (см. график 7) с какими-то другими космическими активами. Внеся последние в капитал РКК, правительству можно будет получить контрольный пакет акций в корпорации. Таким образом, впереди еще одна реорганизация, по итогам которой возникнет мировой лидер в космической отрасли.
Вообще действия правительства в разных отраслях укладываются в некую общую логику. Видимо, во всех этих «железках» у государства наконец-то появилась стратегия. Возможно, оно решило, что все машиностроение у нас не конкурентно, а это тысячи предприятий. Они жутко неэффективны, а тысячи рабочих там зарабатывают гроши. И, похоже, все эти предприятия будут сливаться по отраслевому признаку. Весь оборонпром, космическая, атомная отрасли, все НИИ и прочие предприятия.
Судя по всему, правительство решило создать монополистов в каждой подотрасли, чтобы предприятия в них не конкурировали друг с другом. К примеру, в «оборонке» еще со времен Сталина осталась какая-то искусственно созданная конкуренция. Есть самолеты МиГ и Су, есть вертолеты Ми и Ка. Государство решило все это объединить, чтобы конкурировать на мировом рынке с Lockheed Martin и Sikorsky. Консолидации уже запущены, а это просто Клондайк для инвестора. Кстати, стоит отметить, что во время всех этих реструктуризаций правительство выдерживает все законодательные нормы, такие как голосование акционеров, обязательные оферты, а также докупает акции там, где не хватает для контроля.
По предварительным оценкам, в руках государства будут консолидированы Объединенная судостроительная корпорация, «Вертолеты России», Объединенная авиастроительная корпорация, Объединенная двигателестроительная корпорация, космическая промышленность, будут созданы четыре или пять холдингов в атомной промышленности. При этом бумаги множества компаний, которые будут участвовать в реструктуризациях, торгуются как в RTS Board, так и на классическом рынке РТС и даже на ММВБ.
Конечно, во всех этих новых холдингах запутанная структура акционеров, менеджмент этих корпораций не знает, что со всем этим делать, но по бумагам всех этих «железок» можно надеяться на оферты, связанные с реорганизацией. Связанные с этими процессами бумаги могут подорожать раза в три. Покупка под идею реструктуризации или слияний хороша еще и тем, что итог не зависит от того, как будет чувствовать себя рынок, будет ли вторая волна кризиса, повысит ли глава ФРС Бен Бернанке ставку до 5%. Если есть реорганизация, то есть и выкуп бумаг с рынка по адекватной цене, к примеру, у тех, кто проголосовал против.
Дуга кризиса
Элвис Марламов о том, как он преодолел кризисАмериканские горкиВ кризис меня жестко «отмаржинколили» по «Норникелю». От моего депозита практически ничего не осталось, но я каким-то чудом смог все отыграть и восстановить, более того — заработать, и все это с небольшой суммой (мне удалось очень сильно вырасти со 150 тыс. руб.). Первой «антикризисной» сделкой стали привилегированные акции «Ростелекома» (см. «Кто сыграет с КИТ-телекомом», D′ №15–16 от 18 августа 2009 года). Эта идея для меня была очевидной. «Префы» «Ростелекома» я взял на самом дне — по 13 руб., с «плечами», и это меня подняло в разы. Я вышел из этих бумаг где-то по 68 руб. Это была просто фантастика. Также я покупал дешевые компании-лидеры по безумно низким ценам — «Распадскую», Верхнесалд, «Акрон». Конечно, восстановление счета шло не без потерь. К примеру, я «зашортил» «преф» Сбербанка с тройным «плечом». Эта акция выросла против меня на 10 руб., что привело к потере половины счета. На тот момент я вел очень агрессивную торговлю, сейчас же практически этим не занимаюсь. На Новый год в 2010 году я приобрел «Северсталь», опять же с «плечом». Акция очень резко пошла вверх, и это полностью компенсировало убытки от операций с «префами» Сбербанка. Конечно, немного обидно, так как, если бы меня не подкосило по Сбербанку, я бы смог купить больше «Северстали» и больше заработать. Все эти сделки в плане эмоций очень тяжелы, но сейчас я научился с этим бороться. Самое главное, я всегда знал, что поднимусь, — вот и все, хотя морально пережить такие встряски непросто. История одного BonusaЗа 2009 год я получил премию 100 тыс. руб. Разместил их на счет, назвав его Bonus2009, и завел одноименный блог на сайте Comon.ru. Прикрепил к нему фотографию Шумахера с метапосылом, что счет будет первым, и он потихонечку начал прирастать. По итогам десяти месяцев он стал номером один по доходности среди всех счетов участников рейтинга. Его доходность — 308%. На этом счете все сделки реальные, и за ними можно проследить. Уже в январе он показал прирост 50%. Я брал «Белон», потом «Уфимские заводы», ОГК-6, «префы» АвтоВАЗа, потом были Транскредитбанк и УУАЗ. Лишь за лето я на этом счете сделал 100%. |