


На мировых биржах вновь неспокойно: Sol и Греция проверяют на прочность Dow Jones
Греческие проблемы достигли своего апофеоза лишь к началу мая. При этом российский рынок традиционно первую декаду этого месяца находится в состоянии непрерывных выходных, и, как следствие, не все участники торгов присутствовали на рынке, а как показала практика — зря.
Вообще в конце апреля «греческая проблема» приняла общемировой характер. У зоны евро отсутствует такой механизм, как выход из этой зоны,  более того, до 2010 года никто не подразумевал возможность реального дефолта любого из государств Старого Света. И проблема была совсем не в Греции, а в принципе домино, который она могла вызвать (подробнее см. «Lehman Brothers по-гречески: перезагрузка кризиса?», стр. 16). В итоге в зоне евро был выработан механизм, который в случае необходимости позволяет привлечь деньги от кредиторов.
Реакция мировых бирж на греческие проблемы была однозначной. Европейская валюта пошла камнем вниз относительно доллара США и нашла поддержку чуть выше отметки $1,25.
Отдельно стоит отметить, что в то время, пока в финансовом мире творилась паника вокруг долгов Греции, сама страна не получила не одного евроцента от европейских государств или МВФ. Первый транш в размере €5,5 млрд помощи Афинам поступил лишь 12 мая, когда международные рынки уже более или менее успокоились.
Периферия кризиса за океаном
Мировые биржи на протяжении длительного времени игнорировали проблемы Европы, и действительно панические настроения на площадки 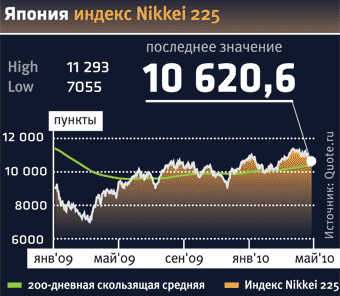 США пришли в первую неделю мая. Кульминацией же греческого кризиса стал технический сбой на фондовых биржах США, произошедший 6 мая. Он привел к падению некоторых акций за несколько минут на десятки процентов. Причем Dow Jones Industrial Average в один момент торгов упал почти на 1000 пунктов. В частности, из ликвидных бумаг среди лидеров падения были акции Bank of America, Procter & Gamble и 3M.
Началось расследование этого происшествия. Одна из версий — обвал рынков мог быть спровоцирован операциями единственного трейдера. Поводом для этого послужил факт, что за несколько минут до падения около 9% продаж пришлось на одного игрока. Он продавал фьючерсные контракты e-mini 500 (так называемые мини-фьючерсы на S&P 500, то есть $50, умноженные на значение индекса). Причем в то время, как все участники продавали и покупали ценные бумаги и деривативы, этот игрок только продавал. Впрочем, по словам Терренса Даффи, директора биржи CME Group, это добросовестный трейдер, не ставивший цели обрушить рынки.
 На трейдерских форумах и в блогах это происшествие вызвало огромный резонанс, и некоторые участники предположили, что речь идет о трейдере под ником Sol. Более того, предложен даже приблизительный расчет: если воспользоваться конъюнктурой и выбрать правильный момент, то для того, чтобы устроить такую просадку рынка, вполне хватит капитала $13 млн. У трейдера Sol было под управлением $40 млн.
Так или иначе, по предварительной версии, стараниями одного частного (!) игрока на рынке производных инструментов был повторен опыт «черного понедельника» 1987 года. В тот день индекс Dow Jones упал на 22,6%.
В тот же день после «технического сбоя» американские индексы практически восстановились, но по итогам сессии снижение составило более 3%. Зерно паники было посеяно в благодатную почву, и 7 мая снижение также продолжилось.
Рынки пришли в себя лишь в понедельник 10 мая, после экстренного саммита Евросоюза — тогда начался массовый отскок котировок вверх.
Периферия кризиса у нас
Российские индексы на события за рубежом долгое время реагировали с умеренным негативом. Еще бы, в поисках убежища спекулянты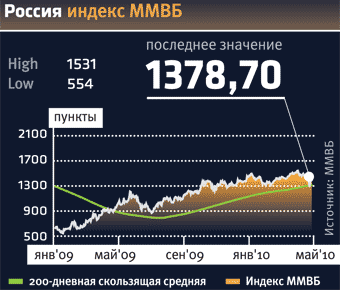 разгоняли цены на сырьевые товары, в частности золото.
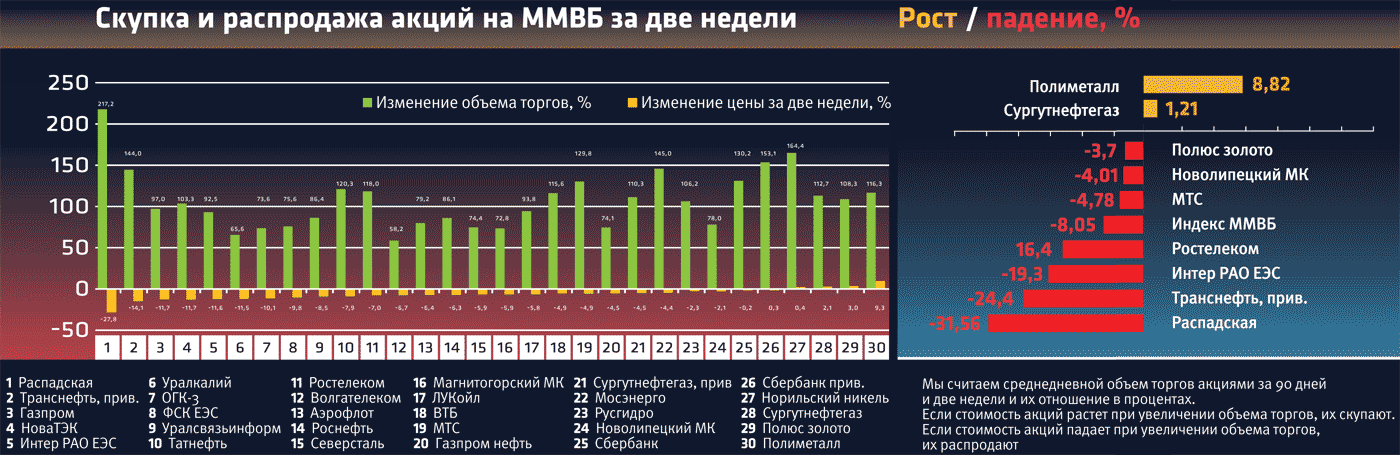
Однако основной российский сырьевой товар (нефть) все же не устоял, и российскому рынку ничего не оставалось, как поддаться всеобщей панике, при этом основной обвал случился в канун длительных выходных — 7 мая. За последнюю неделю апреля и первую неделю мая индекс ММВБ потерял более 12%. При этом были пробиты вниз ряд важных технических уровней и, самое главное, линия восходящего тренда с начала 2009 года. Бодрый отскок вверх начался после выходных и продолжался два дня, 11 и 12 мая.
Наиболее пострадавшими от обвального падения котировок акциями стали «префы» МДМ-банка. Совет директоров организации рекомендовал не выплачивать дивиденды за 2009 год, разрешив акционерам голосовать по акциям. Таким образом, бумаги превратились в «обычку» и потеряли в стоимости с 6 по 12 мая почти 30%.
Еще одной компанией, акции которой оказались в лидерах снижения, стала «Аптечная сеть 36,6». Причина обвала — допэмиссия акций, допущенная к обращению 11 мая. Напомним, компания провела очередное увеличение капитала на 10%, и эти бумаги были допущены до обращения на бирже, создав навес. За две недели мая капитализация компании упала на 40%.
Из лидеров роста стоит отметить производителей драгметаллов «Полиметалл» и «Лензолото». На фоне новых исторических максимумов на рынке золота участники поспешили приобрести их бумаги. За неделю с 11 мая акции «Полиметалла» выросли на 12%, «Лензолота» — на 17,7%. Видимо, спекулятивный интерес к этим бумагам будет присутствовать и дальше: пока финансовые рынки будет штормить, золото будет расти в цене.
Стоит выделить бумаги угольщиков, таких как «Мечел» и «Белон». Проблемы на шахте «Распадская» грозят дефицитом на рынке коксующегося угля, и, как следствие, ожидается рост рентабельности остальных угольщиков. Акции этих эмитентов стоят очень дорого (см. «Спекулянты подсели на кокс», D' №8 от 26 апреля 2010 года), и текущий рост носит спекулятивный характер. С другой стороны, достойной альтернативы этим компаниям на российском рынке нет, и дефицит угля в ближайшее время неизбежен. За неделю с 11 мая акции «Мечела» выросли на 10,5%, «Белона» — на 12,3%.
Что дальше
Дать точный прогноз по индексам аналитики не решаются, так как после столь мощных движений на рынках произошла заметная разбалансировка.
ОГК-4 подзарядил MSCI Russia
12 мая был пересмотрен состав компаний, входящих в расчет индекса MSCI Russia. В него были включены обыкновенные акции ОГК-4. Вес акций ОГК-4 в корзине составит 0,57%. Помимо этого были пересмотрены доли ФСК и «Интер РАО»: вес акций ФСК увеличился на 0,08%, до 1,75%, вес акций «Интер РАО», наоборот, был снижен до 0,73%.
Многие западные инвестфонды имеют право вкладываться только в бумаги, входящие в состав индекса MCSI, и строго пропорционально весу в нем. По расчетам аналитиков, новость должна позитивно отразиться на котировках акций ОГК-4 и ФСК.
Комментарий
Любовь Никитина По нашим оценкам, новость должна позитивно отразиться на котировках акций ОГК-4 и ФСК. В новом составе индекс MSCI начнет торговаться с 27 мая. Мы отдаем предпочтение акциям ОГК-4. С нашей точки зрения, компания является одной из самых сильных фундаментально в секторе. Мы рекомендуем бумаги ОГК-4 к покупке, целевая цена — 2,57 руб. за обыкновенную акцию. |
Названа цена выкупа акций Северо-Западного телекома
Коэффициенты конвертации акций СЗТ в акции «Ростелекома» таковы:
— 4,102 обыкновенной именной бездокументарной акции СЗТ конвертируется в одну обыкновенную именную бездокументарную акцию «Ростелекома»;
— 5,220 привилегированной именной бездокументарной акции СЗТ конвертируется в одну обыкновенную именную бездокументарную акцию «Ростелекома».
Кроме того, утверждена цена выкупа: цена выкупа обыкновенных и привилегированных акций СЗТ будет одинаковой и составит 21,01 руб. за штуку. Напомним, что 13 мая обыкновенные акции компании на ММВБ торговались возле отметки 19,6 руб. Оценку рыночной стоимости акций СЗТ проводил независимый оценщик «Эрнст энд Янг — оценка».
Комментарий
Ирина Пенкина Объявленная цена выкупа для лиц, являющихся владельцами акций на дату закрытия реестра, выше текущих котировок «префов» более чем на 30%. Однако не стоит забывать, что по закону «Об акционерных обществах» на выкуп может быть потрачено не более 10% стоимости чистых активов соответствующей компании. В случае превышения данного порога выкуп будет осуществляться пропорционально величинам предъявленных заявок. |
ПИК сократил годовой убыток в три раза
Крупнейший российский девелопер ГК ПИК сократил чистый убыток в 2009 году в три раза по сравнению с 2008-м, до $361 млн, передает Reuters. Общий долг ПИКа уменьшился до $1,27 млрд с $1,43 млрд в июне 2009 года.
Комментарий
Сергей Фильченков На наш взгляд, продемонстрированные результаты ГК ПИК не окажут существенного влияния на котировки акций компании. 2009 год был достаточно сложным для всего сектора строительства. Тем не менее в 2010-м мы ожидаем, что ПИК покажет более внушительные результаты благодаря в том числе заключению государственных контрактов на строительство жилья для нужд Министерства обороны, что позволит обеспечить стабильное финансирование проектов компании. Татьяна Бобровская |
События
| 19.05.2010 ВВП I кв. (Япония) 21.05.2010 Учетная ставка (Япония) 25.05.2010 ВВП I кв. (Великобритания) 25.05.2010 Case-Shiller недвижимость (США) 25.05.2010 Consumer Confidence (США) |