


Российский рынок вслед за мировыми рынками пережил заметное падени. Аналитики не берутся утверждать, что «дно» достигнуто, однако рекомендуют открывать долгосрочные длинные позиции.
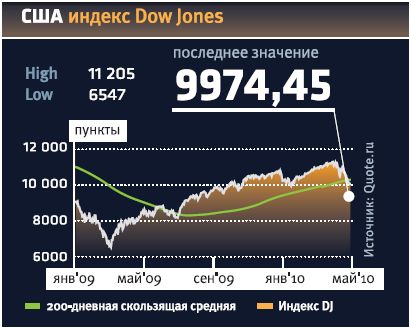
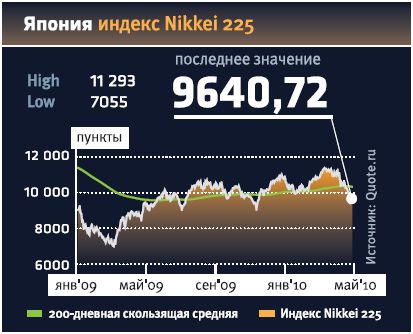
Во второй половине мая на улице стало тепло, а на мировых биржах — жарко. Тон торгам, как и раньше, задавали индексы США, однако на этот раз американские трйдеры принимали решения на бесконечных спекуляциях по поводу будущего зоны евро и целостности Евросоюза.
 Несогласованность действий в Европе привела к тому что, евро перешел в стадию свободного падения, а панические настроения переместились из Греции в Италию, Испанию и Португалию. Руководители этих стран приняли опережающие меры по сокращению бюджетного дефицита, однако все это не смогло кардинально улучшить ситуацию на мировых фондовых биржах.
 Подлила масло в огонь Германия, запретившая открытие коротких позиций по гособлигациям и акциям десяти ведущих корпораций страны — мера, характерная для острых фаз кризиса. Это лишь усилила панику среди игроков.
Два основных актива, выступающих в качестве «тихой гавани», — доллар США и тройские унции золота. Индекс DXY, отражающий отношение доллара к шести мировым валютам, достиг локального максимума на отметке 87,5. Золото добралось до высоты $1240 за тройскую унцию, обновив исторический максимум.
Падение, начавшееся в конце апреля, продолжалось практически до конца мая, некоторое улучшение настроений возникло лишь в момент, когда индекс Dow Jones достиг отметки 10000 пунктов, а нефть закрепилась на уровне $70 за баррель. К тому моменту паника начала сходить на нет, и сильные технические уровни поддержки позволили игрокам начать фиксировать короткие позиции.
У нас
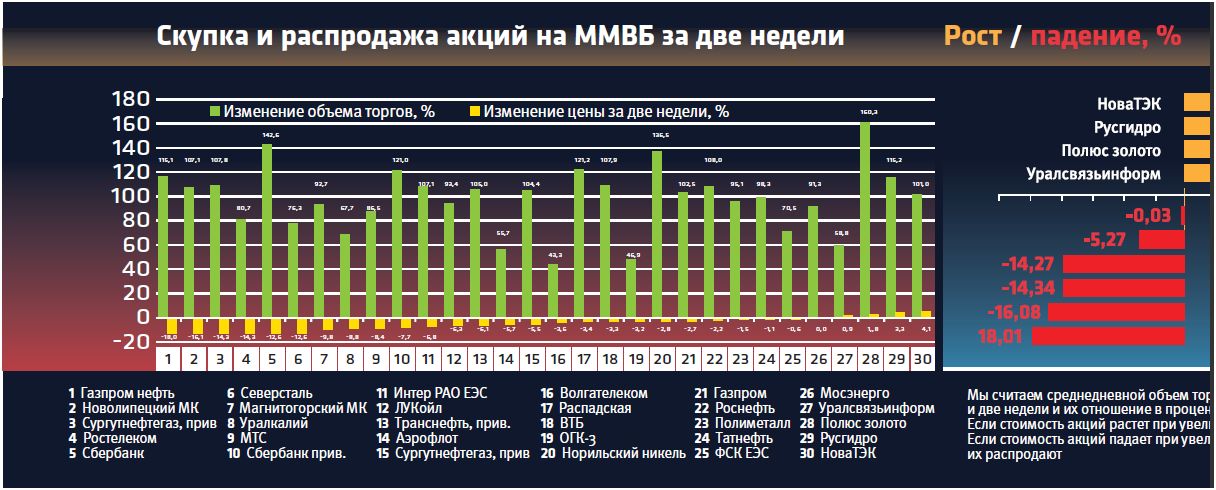
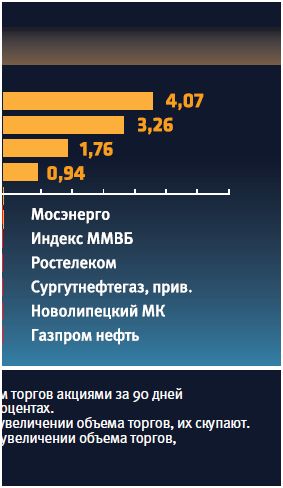
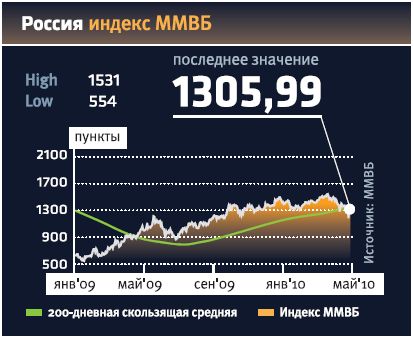
В России на торгах, разумеется, доминировали «медведи», а индекс ММВБ опустился до отметки 1200 пунктов. При этом многим не надо напоминать, что еще в апреле значение индекса достигало 1530 пунктов. Снижение более чем на 20% — адекватная реакция на распродажи в США и падении на рынке нефти.
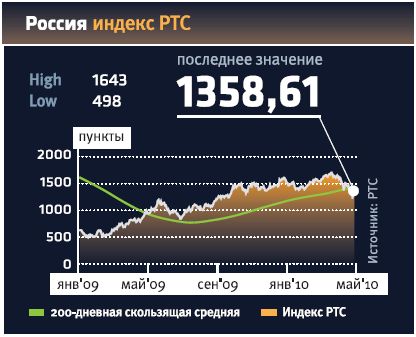 В то же время сказать, что настроение на российских площадках было паническим, нельзя. Тем более если учесть эффект «ножниц Кудрина»: майские экспортные пошлины на нефть были установлены из расчета стоимости нефти $78,71 за баррель, а в дни пиковых распродаж стоимость барреля Brent опускалась к $68 за баррель.
В то же время давление на рынок оказывал сезон закрытия реестра эмитентов. В частности, знаковым стало закрытие реестра ГМК «Норильский никель». Менеджмент компании не поскупился в этом году и направил на дивиденды 210 руб. на акцию — дивидендная доходность составила 4,2%. Общая сумма выплат — 50% от чистой прибыли, или $1,325 млрд.
Заметно потерять в цене после закрытия реестра акции горнометаллургической компании не успели и вот почему. Российский производитель удобрений «Уралкалий» объявил, что его владелец Дмитрий Рыболовлев (65,63% акций) ведет консультации о продаже контрольного пакета компании. Имена потенциальных покупателей названы не были, однако аналитики посчитали, что «Уралкалий» интересен Владимиру Потанину, который уже предлагал объединить «Норникель», «Металлоинвест» и «Уралкалий». Еще одним претендентом на «Уралкалий» назывался Сулейман Керимов — совладелец «Полюс Золото», «Группы компаний ПИК» и банка «МФК»
 На этой новости котировки акций и «Уралкалия», и ГМК «Норильский никель», и «Полюс золото» пошли вверх: видимо, трейдеры последовали поговорке, начав скупку на слухах.
Из ликвидных бумаг под давлением оказались акции «Газпром нефти». При этом продажи акций эмитента начались намного раньше падения рынка в целом — в середине апреля. К 26 мая акции достигли отметки 105 руб., тогда как в апреле за одну бумагу можно было выручить более 170 руб.
BofA-Merrill Lynch Global Research понизил рекомендации по бумагам «Газпром нефти» (с neutral до underperform), приняв во внимание весьма высокую оценку акций компании и недостаток ликвидности, после того как «Газпром нефть» опубликовала нейтральные данные по US GAAP. Все эти факторы в совокупности негативно сказались на котировках, однако основное снижение произошло из-за исключения бумаг из индекса MSCI Russia.
Так или иначе, 25 мая индекс ММВБ достиг дна — отметки 1200 пунктов, за чем последовал мощный отскок, за две сессии биржевой индикатор поднялся более чем на 100 пунктов.
Что дальше?
Установившееся ралли на российских биржах продолжалось два дня (так было на момент написания статьи). . В целом от минимальных значений вторника к закрытию в четверг рынок вырос на 7%. Как сообщил Константин Кирпичев, начальник отдела паевых инвестиционных фондов УК «Райффайзен Капитал», очень вероятен сценарий, что основная (большая) часть коррекции состоялась, и мы были свидетелями минимальных уровней российского рынка акций в 2010 году. Подобные коррекции рынок переживает практически ежегодно, и, несмотря на это, по итогам года показывает положительный результат. К примеру, в 2001 году коррекция внутри года составила 29%, а рост по итогам года — 75%, в 2002 году — падение в 21% и рост по итогам года на 30%, в 2003-м — падение на 21% и рост на 60%. В 2004 году, несмотря на две масштабных коррекции глубиной в 26 и 25%, рынок смог удержаться на плаву и по итогам года прибавил 2%. В 2005 году локальное снижение рынка составило 11%, а рост по итогам года 84%, в 2006м — падение на 25% и рост на 59%, в 2007-м — также две локальных коррекции вниз на 10% и 9% при годовом росте на 20%. Даже в 2008-м к концу года рынок начал отыгрывать падение глубиной около 71% и в целом за год падение было меньше. В 2009-м рынок падал на 21% и при этом по итогам года вырос на 116%. «В этом году ситуация может быть схожей, — говорит Кирпичев. — Мы не меняем свой прогноз на конец года на уровне в 1750 пунктов по индексу ММВБ и ожидаем роста рынка примерно на 35-40% от текущих уровней». По его словам, уровень в 1200-1300 пунктов по индексу ММВБ представляется весьма удачным моментом для входа в рынок
Впрочем, сейчас говорить об устойчивой тенденции к росту не приходится: в УК «Райффайзен капитал» предостерегают, что по крайней мере ближайший месяц рынок будет колебаться в широком диапазоне 1200-1300 пунктов, и за 2-3 дня колебания на рынке могут составлять до 5% в обе стороны.
«Ростелеком» может заплатить щедрые дивиденды
Совет директоров «Ростелекома» вынес на собрание акционеров 26 июня вопрос об изменении порядка расчета дивидендов на привилегированные акции. Предполагается, что общая сумма, выплачиваемая в качестве дивидендов по привилегированным акциям, составит 10% от чистой прибыли компании по итогам последнего финансового года. Но в ходе реорганизации активов «Связьинвеста» и дополнительного выпуска обыкновенных акций доля «префов» Ростелекома сократится. И хотя доля чистой прибыли, направляемой на дивиденды, останется прежней, сама чистая прибыль значительно увеличится из-за укрупнения компании за счет вливания в нее МРК. Фактически, это приведет к росту суммы дивидендов, выплачиваемых на привилегированные акции «Ростелекома».
Комментарий
«Рай, Ман и Гор» Сейчас дивиденд на «префы» рассчитывается делением 10% чистой прибыли на количество акций, равное 25% уставного капитала. При присоединении МРК к Ростелекому и сохранении текущей редакции устава дивиденд на «префы» за 2010 год составил бы 4,4 руб., а дивидендная доходность порядка 7%.В случае если поправки в устав будут приняты, размер дивидендов вырастет до 14,4 руб., что подразумевает дивидендную доходность свыше 20%. Мы не видим очевидных причин для изменения устава, так как даже в текущей редакции дивиденды на привилегированные акции увеличиваются в результате реорганизации. Однако вероятность положительного решения по данному вопросу высока, так как предложение было вынесено по инициативе основного акционера — «Связьинвеста». Вероятно, изменение дивидендной политики приведет к существенному росту цены привилегированных акций. Возможно, цена «префов» достигнет или даже превысит рыночную стоимость обыкновенных акций. Мы бы рассматривали нашу целевую цену по обыкновенным акциям Ростелекома ($4,1) как ориентир цены по префам при принятии поправок в устав. ИК «Финам» Совокупная чистая прибыль консолидированного «Ростелекома» может превысить в 2011 году 41 млрд. руб. Исходя из этого, величина дивиденда, приходящегося на одну привилегированную акцию, может составить примерно 17 руб. В случае, если в ходе реорганизации часть привилегированных акций компании будет предложена к выкупу, количество размещенных бумаг сократится, в результате чего величина дивиденда, приходящегося на одну акцию, будет еще выше. |
«Вымпелком» отчитался по US GAAP
По итогам 1 квартала 2010 года выручка оператора уменьшилась на 3,4% в сравнении с 4 кварталом 2009 года. и составила $2,23 млрд. OIBDA* в отчетном периоде достигла $1,05 млрд, снизившись на 3,3% в квартальном выражении, а рентабельность по OIBDA удержалась выше 47%. Чистая прибыль «Вымпелкома» составила $392 млн. Чистый долг — $4,9 млрд, отношение совокупного долга к OIBDAна уровне 1,5.
Комментарий
Банк Москвы Результаты Vimpelcom Ltd. за 1 квартал совпали с нашими ожиданиями по выручке, оказавшись хуже прогноза по OIBDA на 4,5%. Выручка объединенного оператора в 1-м квартале 2010 года снизилась на 5,4 % до $ 2.54 млрд, что обусловлено сезонными факторами. Мы оцениваем результаты как умеренно негативные. В целом наша модель построена скорее из консервативных, чем оптимистичных ожиданий, и мы не планируем пересматривать целевую цену бумаг оператора, которая, по нашим оценкам, составляет $22,7 за ADR. Мы подтверждаем рекомендацию «покупать» для ADR компании. |
ВТБ планирует увеличить стоимости акций – до 15 копеек.
Наблюдательный совет «ВТБ» утвердил стратегию развития до 2013 года. Ее основная цель — более чем двукратный рост стоимости акций, до 15 копеек. Кроме того, банк намерен достигнуть рентабельности капитала не менее 15%. Для этого ВТБ сделает ставку на более доходный розничный, а также на инвестиционный бизнес. Также банк рассматривает возможность прямого потребительского кредитования в торговых центрах. В результате такой стратегии прибыль должна вырасти до $4-5 млрд к 2013 году. Для сравнения в этом году прибыль ВТБ составит около $1,6 млрд. по МСФО.
Комментарий
«Тройка Диалог» Прогнозный уровень прибыли и дохода на средний капитал к 2013 году в целом совпадает с нашими оценками. Мы прогнозируем чистую прибыль на уровне 111 млрд. руб. в 2012 году и стабильный уровень маржи. Наши прогнозы расходятся в части темпов роста: ВТБ дает более агрессивную оценку, ожидая среднегодовой прирост активов в 2010-2013 годах на 15-16% (что выше нашего прогноза на 2010-2012 годы в 9-16%) и среднегодового роста кредитов в 22-24% (наш прогноз 15-18% в год). Хотя стратегические цели не слишком отличаются от наших ожиданий, наши долгосрочные оценки выше консенсус-прогнозов. Прошедшая презентация — еще один признак повышения прозрачности управления группой при новом финансовом директоре; скорее всего, рынок воспримет это событие позитивно. |