Какие банки сулят прибыль акционерам
6 июня 2011 года, Финанс,
Константин Фрумкин
Статья на сайте-источнике: http://www.finansmag.ru/articles/123455
16 инвесткомпаний и банковских аналитических служб дали прогноз изменения стоимости акций торгуемых российских банков в течение 2011 года. Формально говоря, на российском фондовом рынке присутствуют акции двух десятков банков. Однако аналитики следят лишь за четырьмя из них: Сбербанк, ВТБ, банк "Санкт-Петербург" и "Возрождение". Акции остальных кредитных организаций слишком низколиквидные, и аналитики просто не обращают на них внимания. Отсутствуют прогнозы по таким эмитентам, как Газпромбанк, Ханты-Мансийский банк, Татфондбанк, МБРР, "Авангард" и Сибнефтебанк. Про остальные банки рискнули высказывать свое мнение далеко не все опрошенные инвесткомпании, так что "презентативность" нашего консенсус-прогноза далеко не одинакова для разных банков.
Все плохо. Единства среди опрошенных аналитиков нет. Есть записные оптимисты и есть хмурые пессимисты. К числу пессимистов, прежде всего, следует отнести представителей таких компаний, как "Флеминг Фэмили энд Партнерс", "Солид", "РИК‑Финанс" и "Ронин" – они не видят перспектив для инвестиций в банковском секторе вообще. "Мы смотрим негативно на всю банковскую систему в целом, особенно на небольшие банки", – констатирует директор по развитию бизнеса УК "Флеминг Фэмили энд Партнерс" Михаил Заводов, и это мнение разделяют многие его коллеги из других компаний. Как пояснил руководитель аналитического отдела "РИК‑Финанс" Роман Ткачук, в 2009–2010 годах акции банков заметно выросли, поскольку финансовые власти помогали банкам. Но сейчас перед центробанками встанет более серьезная задача – борьба с инфляцией, что негативно скажется на качестве активов банков, а значит, и на котировках их акций. К тому же, по мнению Михаила Заводова, на отрасль негативно влияет внедрение Базельских стандартов. "Мы ожидаем снижения и российского банковского сектора, хотя российские банки могут смотреться лучше западных – поддержку им оказывает программа частичной приватизации, объявленная правительством", – констатирует Роман Ткачук.
Некоторые считают, что не очень веселая ситуация характерна для всего рынка акций в целом. "Если оценивать ситуацию с акциями как с классом активов в целом, то мы полагаем, что в апреле рынки достигли локального максимума, после чего последует длительная и достаточно глубокая коррекция, которая растянется на два-три квартала, – считает начальник отдела управления инвестициями и аналитической поддержки компании "Солид" Михаил Королюк. – Соответственно, мы видим на конец года почти все акции ниже текущих уровней, при этом индивидуальные различия между эмитентами будут иметь незначительное влияние".
Впрочем, Михаил Королюк, равно как и Михаил Заводов, отмечает, что для банков «размер имеет значение», и крупные банки будут снижаться меньше и восстанавливаться после коррекции сильнее.
Большой и быстрый. Среди банков, чьи акции считаются ликвидными, лучше всех в глазах профессиональных инвесторов выглядит Сбербанк. "Сбербанк остается наиболее привлекательной бумагой в российском банковском секторе", – считает замруководителя аналитического департамента ООО "Совлинк" Ольга Беленькая. "Нашим фаворитом в секторе является Сбербанк", – вторит ей аналитик "Финама" Игорь Додонов. "Сбербанк – наиболее сильная идея в банковском секторе", – уверен начальник аналитического отдела компании "Энергокапитал" Александр Игнатюк. Аналитиков вдохновляет получаемая банком прибыль: если менеджмент самого Сбербанка рассчитывает получить по итогам года 250 млрд рублей, то в "Совлинке" прогнозируют 289 млрд рублей, но не исключают, что достижимы и более высокие значения – на уровне 300 млрд рублей и выше.
Прогнозная рентабельность капитала Сбербанка в этом году составит около 25% – один из лучших результатов для российских банков. К тому же в 2010 году норма дивидендных выплат была повышена с 10 до 12% чистой прибыли, а в перспективе менеджмент планирует поднять планку до 20–25% чистой прибыли по МСФО. Среди давно ожидаемых рынком катализаторов роста акций – выпуск депозитарных расписок с листингом в Лондоне и Франкфурте (июнь – июль) и завершение размещения приватизируемого госпакета акций (7,6%), принадлежащего сейчас ЦБ (вероятно, осень). Аналитики отмечают рост технологичности банка, роспуск резервов по просроченным кредитам и снижение уровня просрочки. "Сбербанк имеет наименьшую стоимость привлечения средств в банковском секторе, что ставит его в выгодное положение по сравнению с любыми другими банками и повышает его справедливый уровень оценки", – поет дифирамбы госбанку старший аналитик компании "Урса Капитал" Дмитрий Дорофеев.
Скептики могут противопоставить этому один аргумент: несмотря на все это, банк уже переоценен. По словам генерального директор компании "Ронин" Василия Федорова, акции Сбербанка выглядят достаточно дорого по коэффициентам P/B и P/E (отношение рыночной капитализации к балансовой стоимости и к прибыли) относительно аналогов. "Маловероятно, что акции Сбербанка на конец года будут дороже 120, наиболее вероятно движение в диапазоне 80–110 до конца года", – считает Федоров.
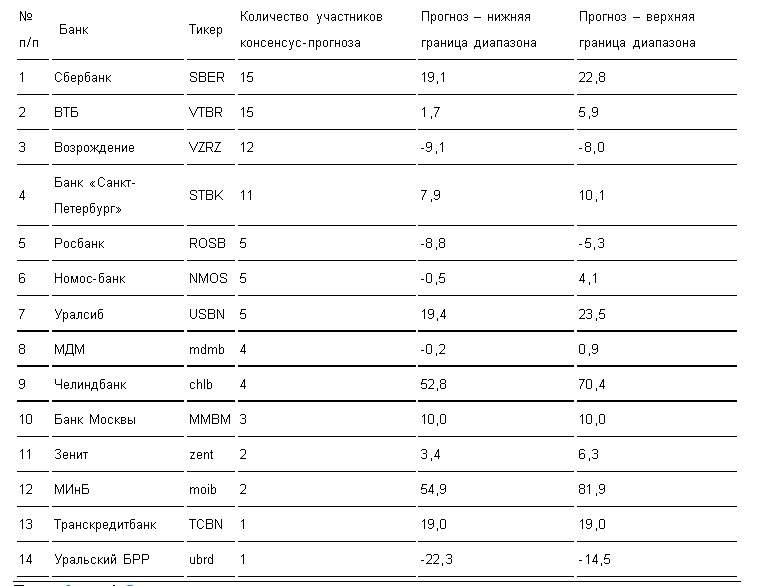
Кроме того, Михаил Заводов из "Флеминг Фэмили энд Партнерс" сомневается в росте привлекательности акций Сбербанка, так как на рынке появятся и другие интересные предложения. Но такие скептические оценки остаются "особыми мнениями", и в целом рынок готов по достоинству оценить реформаторские усилия Германа Грефа, что было далеко не всегда во времена его министерства. Консенсус-прогноз прироста стоимости акций Сбербанка в течение 2011-го – от 19 до 23%.
Неизвестные герои. Говоря о "лидерах роста", можно также привести два банка, которые можно было бы назвать «лидерами-аутсайдерами». Инвесторы ими мало интересуются, акции малоликвидны, большинство аналитиков не берутся прогнозировать их динамику, но зато те немногие аналитики, которые все-таки взялись, увидели здесь блистательные перспективы роста.
Один из таких "неизвестных героев" – "Челиндбанк", один из крупнейших банков Урала. Присмотревшиеся к нему, аналитики отмечают явную недооцененность. Дмитрий Дорофеев из "Урса Капитала" говорит, что рентабельность челябинского банка стабильно превышает среднерыночную. Руслан Юнусов из компании "Олма" констатирует, что банк торгуется с коэффициентами P/B = 0,6 и P/E = 7,9 при средних отраслевых значениях 1,5 и 10,9 соответственно. Консенсус-прогноз четырех инвесткомпаний – от 53 до 70% роста за 2011 год.
О будущем бумаг Московского индустриального банка взялись рассуждать только в двух инвесткомпаниях – в "Олме" и БКС, но здесь от души предсказали акциям этого специализирующегося на кредитовании промышленности и строительства банка увеличение стоимости в 1,5 раза. По мнению Руслана Юнусова, это одни из самых недооцененных бумаг финансового сектора, соответствующие коэффициенты в нем еще ниже, чем в Челинбанке (P/B = 0,4, P/E = 4,1), и при этом у банка сильные позиции на рынке, развитая филиальная сеть и хорошие финансовые показатели. Прогноз – от 55 до 82%!
Трудная дорога к 15 копейкам. Самые "загадочные" акции в банковском секторе – бумаги ВТБ. Вот здесь ни о каком консенсусе нет и речи. Одни аналитики с той же легкостью обещают жертвам "народного IPO" рост их активов на десятки процентов в год, с какой другие аналитики грозят падением – и тоже на десятки процентов. Положительные и отрицательные прогнозы гасят друг друга – так что "в среднем по больнице" хотя получается и рост, но очень слабенький.
При этом в числе негативных факторов, снижающих стоимость бумаг, многие аналитики указывают то, что, казалось бы, являлось величайшим успехом группы ВТБ, – поглощение Банка Москвы и Транскредитбанка. "От банка ВТБ мы ожидаем в текущем году менее сильных результатов из-за трудностей, связанных с интегрированием в состав группы ВТБ новых приобретений", – считает заместитель начальника отдела анализа макроэкономики и конъюнктуры финансовых рынков "Промсвязьбанка" Олег Шагов. "На наш взгляд, в текущую цену акций ВТБ заложены слишком высокие ожидаемые темпы роста, которые могут и не реализоваться. Дополнительная неопределенность связана с планируемой в будущем интеграцией Банка Москвы в структуру банка и ее влиянием на финансовые результаты и достаточность капитала", – говорит аналитик ИК "Финам" Игорь Додонов. "Рынок не уверен, что ВТБ сможет консолидировать 100% Банка Москвы (по плану в 2012 году) с соблюдением нормативов достаточности капитала", – поясняет Ольга Беленькая из "Совлинка". Судя по публикуемой информации, есть вопросы к качеству части кредитного портфеля Банка Москвы, возможны требования по значительной докапитализации и досозданию резервов. Правда, на днях глава ВТБ Андрей Костин заверил, что докапитализация пока не потребуется, решение будет вынесено после завершения проверки ЦБ в июне. Прояснение ситуации ожидается в начале июня (после публикации финансовых результатов ВТБ за первый квартал 2011 года) и затем в сентябре, в ходе Дней инвестора, планируемых ВТБ.
"У банка хорошая стратегия, хорошие результаты инвестбанковского подразделения, и конфликт с Банком Москвы завершится", – радостно заявляет Михаил Заводов из "Флеминг Фэмили энд Партнерс". "ВТБ в последнее время демонстрирует заметную слабость и низкую эффективность менеджмента, – отвечает ему Александр Игнатюк из "Энергокапитала". – На акции банка оказывают давление как затянувшиеся процессы консолидации ТКБ и Банка Москвы (вспомним многолетний процесс поглощения ПСБ-ВТБ Северо-Запад), так и корпоративные процессы, связанные с последним размещением акций (и вероятным размещением в 2012 году)". В качестве фактора риска эксперт называет наличие широкого круга якорных инвесторов, поведение которых зависит от результативности работы банка, другими словами – дорогая цена ошибки. Прогноз – от 2 до 6%.
Они падают. Что касается лидеров падения, то наиболее однозначно аналитики предсказывают снижение стоимости акциям банка "Возрождение" и Росбанка. Хотя ничего особенно печального с банком "Возрождение" вроде не происходит, но показатели банка разочаровывают экспертов. "Рыночная конъюнктура продолжает оказывать давление на показатели маржи банка, наращивание кредитного портфеля в условиях высокой конкуренции возможно также за счет более привлекательных ставок, – рассказывает аналитик ТКБ-банка Мария Кальварская. – Высокий уровень операционных расходов банка оказывает давление на чистую прибыль. Прогнозы банка на 2011 год выглядят консервативно, и результаты первого квартала подтвердили правильность "скромных" ожиданий".
"Значительным разочарованием для рынка в начале года стали прогнозы менеджмента “Возрождения” по чистой прибыли, оказавшиеся заметно ниже консенсус-прогноза. Банку пока не удалось полностью преодолеть последствия кризиса – рентабельность является самой низкой среди публичных банков, чистая процентная маржа продолжает сокращаться", – соглашается Ольга Беленькая из "Совлинка". Аналитиков беспокоит рентабельность банка, а планы менеджмента банка по роспуску резервов на 1 млрд рублей, по мнению некоторых доброжелателей, выглядят "чрезмерно сдержанными".Тем не менее, многие указывают, что акции банка могут быть выгодны для долгосрочных инвестиций. Но в 2011 году "ансамбль экспертов" прогнозирует падение акций "Возрождения" на 8–9%.
Такая же ситуация и с Росбанком. По словам Дмитрия Дорофеева из компании "Урса Капитал", до сих пор банк демонстрировал рентабельность ниже рыночной (ROE за 2010 год – 8,5%).
Главное событие, связанное с Росбанком, – конечно, его объединение с французским "Банк Сосьете Женераль Восток". Но как оценивать это событие? Здесь мнения аналитиков опять расходятся. В группе "Алор" считают, что объединение с BSGV негативно влияет на акции банка. В "Инвесткафе", наоборот, считают, что слияние делает бумаги Росбанка более привлекательными. Но большинство все-таки настроены пессимистично. Консенсус-прогноз – падение от 5 до 9% первоначальной стоимости.
Консенсус-прогноз прироста стоимости акций банка к концу 2011 года, % к началу года