Забыли пароль?

Зарегистрироваться на сайте

Отменить

Записи друзей пользователя Роман Богатырев

  1. Максим Вишняков

    А ведь мы предупреждали

    В конце 2009 года "Тройка Диалог" рекомендовала оставаться на каникулах в бумагах, и после каникул статистически мы открылись с гэпом вверх.

    Затем после роста, наблюдавшегося в первые две недели 2010 года, мировые рынки искали повод для коррекции. Поводом к ней стало снижение цен на нефть, усиление опасений относительно китайской экономики и слабых результатов американских компаний.

    Рынок США в понедельник и вторник шел вверх, однако отчетность IBM и Morgan Stanley разочаровала инвесторов, и котировки начали падать. В четверг, после того как Белый дом предложил ограничить системные риски в банковском секторе, снижение продолжилось. Однако, на мой взгляд, рынок слишком бурно реагирует на политическую риторику. Не порадовали инвесторов и данные с рынка труда. Не стоит забывать, что сейчас действует принцип "чем хуже, тем лучше". Слабые данные с рынка труда – залог мягкой монетарной политики, хорошей ликвидности и "горячих" денег на рынках. К сожалению, инвесторы склонны слишком эмоционально реагировать на публикацию любых данных. В результате снижение индексов в США составило 1-2% к уровню предыдущей недели. Цена на нефть WTI в течение недели была нестабильной – в среду фьючерсы упали ниже уровня $76 за баррель, а в пятницу частично отыграли потери, но по итогам недели снижение составило 2,5%. Была в этой бочке дегтя и ложка меда: неплохие данные Google.

    Азиатские рынки всю неделю шли вниз. Падение индексов было спровоцировано в первую очередь опасениями относительно прибылей банков. Кроме того, на рынке говорят, что китайской экономике необходим период "охлаждения", после того как в четвертом квартале 2009 года рост ВВП КНР составил 10,7%, что стало самым высоким показателем с 2007 года. В конце недели снижение основных азиатских индексов составило 4%.

    Российский фондовый рынок в течение недели следовал за американским рынком акций и ценами на нефть. В понедельник и вторник бумаги российских компаний росли в цене, а в оставшиеся дни их котировки падали. Индекс РТС потерял в весе более 4%, индекс ММВБ – примерно 3%. Оба индекса утратили большую часть позиций, завоеванных в текущем году, вплотную приблизившись к уровням конца декабря. "Голубые фишки" по итогам недели в основном подешевели. Исключением стали акции "НоваТЭКа": во вторник они выросли в цене на 3,7%, после того как компания сообщила об увеличении добычи за четвертый квартал 2009 года к уровню годичной давности. После некоторой фиксации прибыли бумаги "НоваТЭКа" в конце недели подорожали примерно на 2%.

    Отдельного внимания заслуживают бумаги ГМК "Норильский никель" и "Северстали": огромная редкость, чтобы на российском рынке бумага шла против рынка так явно. В пятницу вечером рынок в среднем упал на 1,78%, а "Северсталь" выросла на 1,73%. Скорее всего, инвесторы делают ставку на восстановление спроса на сталь в США, а именно у "Северстали" есть мощности в Новом Свете. Аналитики предполагали концентрацию спроса в этой бумаге из сегмента черной металлургии, но такого рывка не ожидал никто.

    Что до "Норильского никеля", то здесь ситуация еще проще: дело в том, что в рамках роуд-шоу акций "Русала" "Норникель" косвенно получил отличную рекламу, ведь об инвестициях в эту компанию в меморандуме "Русала" сказано много хорошего. Главные риски нахождения в этих бумагах сейчас – размещение «Русала». Те, кто успел продать "Норникель" выше 5000 руб., с большой вероятностью сумеют перезайти в эту перспективную бумагу дешевле, те, кто нет, – наберитесь терпения, как уже отмечалось, бумага очень и очень сильная.

    Традиционно снижение три дня подряд с закрытием ниже уровня предыдущего дня – сильный сигнал к покупке. Инвесторам, не закрывшим свои позиции, лучше не паниковать. Коррекция в такой ситуации, безусловно, нужна, чтобы продолжить восхождение вверх.


  2. Влад Гуров

    Обзор американского фондового рынка США

    Рост фондовых индексов США откладывается

    У многих участников торгов на рынке американском рынке акций мнение, что фондовый рынок США начинает уверенно падать. Оптимизм покупателей акций компаний и банков, наблюдавшийся на рынке в конце 2009 и с начала 2010 года, похоже иссяк. Падение фондового рынка могло бы не быть, если бы не инициатива президента США Барака Обамы  наложить ограничения на инвестиционные операции крупных банков обвалило котировки акций на мировых фондовых рынках.

    Итоги

    Уже на прошлой неделе, которая завершилась 15 января, стало известно о намерениях Белого Дома ввести дополнительный налог на прибыль крупных банков, воспользовавшихся господдержкой. Надо полагать, что администрация собирается повысить налог с прибыли по, т.н. «рисковым операциям» банков. С другой стороны, такие планы направлены в сторону необходимости снижения рисков, которые принимают на себя банки. В первую очередь, ограничения, как полагают аналитики,  коснуться  операции с рисковыми активами, хедж фондами и фондами частного капитала. Таким образом, снижая спекулятивные риски банков и фондов, ограничиваются, до некоторой степени, и потенциал заработка на рынке акций от спекуляций. Для краткосрочных спекулянтов такая оценка инициативы президента стала ушатом холодной воды. 

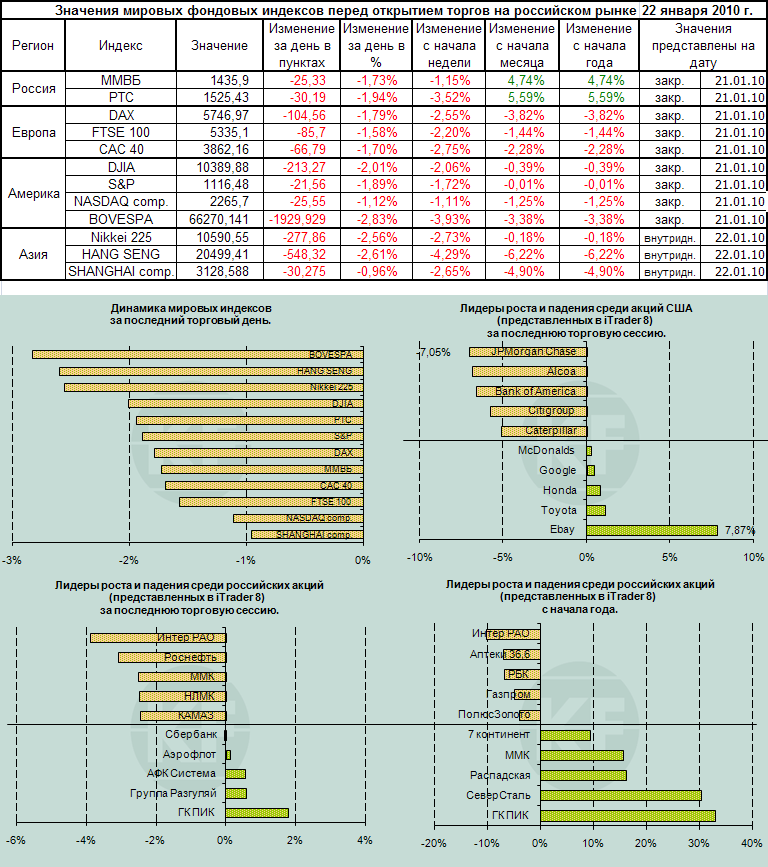
    По итогам торгов в пятницу 22 января индекс Dow Jones закрылся ниже уровня 10200 на отметке 10173 пункта. Потери индекса за одну сессию в пятницу составили 431 пункт, а по итогам недели потери составили 4%. Индекс S&P 500 потерял по итогам прошлой недели 3,96%, закрывшись ниже уровня 1100 на отметке 1091,50 пункта.

    Снижение на рынке акций, выразившееся падением ниже важных ценовых уровней основных индексов отражает мнение инвесторов о подрыве потенциала экономического роста. Падение индексов отразило и неуверенность инвесторов в скором восстановлении и всей мировой экономики.

    Прогноз

    В период торгов в понедельник 25 января первая волна продаж на фондовом рынке, скорее всего, может быть приостановлена. В период торгов в понедельник можно будет ожидать попыток несколько восстановить рост, но ожидать серьёзной коррекции в понедельник не стоит. Вероятнее всего в период первого торгового дня последней недели января основные индексы будут торговаться в относительно узком диапазоне без чётко выраженного направления.

  3. Влад Гуров

    Обзор рынка нефти

    Для снижения нужно закрепиться ниже области уровней 71,50-72 доллара.

    По итогам прошедшей недели относительно слабые экономические данные развитых стран, а оказывают серьезное давление на настроения участников торгов на рынке нефти. Надежды на относительно скорое завершение кризиса мировой экономики больше не поддерживают нефтяной рынок. Котировки рынка нефти имеют все шансы продолжать снижение. Улучшение показателей экономики может способствовать росту котировок, но ожидать такие улучшения пока рано. Некоторую положительную роль для цен рынка нефти могут сыграть и геополитические факторы, о которых сейчас говорят меньше. Имеется в виду обострение ситуации вокруг Ирана, атаки повстанцев в дельте Нигера, что может несколько поддержать рынок. Однако пока внимание рынка направлено больше на оценку динамики роста запасов нефти,  низкого уровня спроса со стороны конечных пользователей, падения на фондовых рынках и укрепления американского доллара.

    Итоги

    Итоги торгов недели с 18 по 22 января продемонстрировали разочарование участников торгов в перспективах роста котировок выше уровня 75 долларов за баррель. По итогам прошедшей недели нефть марки Brent потеряла 5,8%, снизившись от 77 до уровня 76,50 долларов за баррель, а стоимость нефти марки Light Sweet  за неделю упала на 5.12%, снизившись от 78 к уровню 74 доллара за баррель.

    Вероятно, стоит учитывать, что до некоторой степени коррекционное снижение на сырьевых рынках, в начале года была в общем прогнозируемой. Относительно рынка нефти руководители ОПЕК ещё в конце 2009 года высказались относительно комфортного диапазона 70-80 долларов. Это фактор не самый основной, но выступал техническим сигналом для коррекции в области 81.50-82 доллара. Возможно, некоторая часть инвесторов рассчитывала на то, что ралли прошлого года на товарных рынках будет продолжено. По крайней мере, многие ожидали роста в период первого квартала. Однако на деле оказалось, что фундаментальные показатели экономики США и других развитых стран остались прежние. Всё те же уровни безработицы и низкий объём спроса со стороны реальных потребителей. Сейчас есть признаки опасений инвесторов в отношении действенности антикризисных программ. Естественно, ожидания восстановления мировой экономики оправданы и в дальнейшем сыграют свою положительную роль, но до наступления второго квартала объективных сигналов роста ждать не приходится.

    Прогнозы

    Динамика торгов в период понедельника 25 января будет связана с, относительно, более низкими объёмами торгов, по сравнению с обычными днями торгов недели. В свою очередь, низкие объёмы торгов будут определены началом недели и противоречивой ситуацией на фондовом и валютном рынке. С другой стороны, для рынка нефти факторами снижения активности может стать положение котировок рынка в области значимых ценовых уровней. Область таких уровней, как 72-73  может стать в понедельник хорошей областью для краткосрочной технической коррекции в сторону уровня 75 долларов.    

    Диапазон котировок для марки Brent – 72.12-73.88 – есть коррекционного роста до уровня 73.95. Диапазон торгов для котировок контрактов маркой Light Sweet – 73,88-75,12

    Рынок оценивается без потенциала уверенного направления торгов с вероятностью краткосрочного роста котировок.

  4. Влад Гуров

    Обзор валютного рынка

    Рост стоимости USD ограничен уровнем 1,4.

    В качестве наиболее важного фактором внешнеэкономического фона прошедшей недели могло стать предложение президента США, об ограничениях торговых операций с рисковыми активами, проводимых финансовыми институтами. Данная инициатива, прямо направлена на снижение рисков и предотвращение возникновения потенциала нового финансового кризиса. С другой стороны, инициатива президента США могла стать причиной волны продаж на фондовых и сырьевых площадках. Основной индекс американского рынка акций, Dow Jones, по итогам недели закрылся на уровне 10173, потеряв за неделю с 18 по 22 января 4,18%. Индекс S&P 500 снизился на 3,6%, закрывшись в пятницу на уровне 1095.

    Итоги

    Снижение на фондовых и товарных рынках, связанные с опасениями инвесторов в ближайших перспективах роста стоимости, в первую очередь, бумаг банковского сектора не могло не отразиться на тенденциях валютного рынка.

    За неделю с 18 по 22 января стоимость EUR снизилась против USD (на 1,9%), против GBP (на 0,76%), против JPY (на 1,27%) и против CHF (на 0.28%). По итогам недели снижение стоимости EUR против основных конкурентов, без учёта сырьевых валют, составило 1.05%. Стоимость USD, напротив, за прошедшую неделю выросла против EUR (на 1.9%), против CHF (на 1.42%), против GBP (на 0.84%). По отношению к JPY USD снизился на 1%. По итогам недели средний показатель роста стоимости USD против основных конкурентов, без учёта сырьевых валют, составил 3.16%.

    Важным показателем прошедшей недели стало снижения стоимости сырьевых валют таких, как AUD, NZD и CAD по отношению к USD. Фоном для снижения котировок AUD и NZD можно рассматривать снижение котировок рынка золота и серебра в период прошлой недели. По итогам недели рынок золота снизился 3.18%, закрывшись на уровне 1095 долларов за унцию, а котировки рынка серебра упали за неделю на 7.33%, закрывшись на уровне 17.05. По итогам недели котировки AUD упали к уровню 0.90, а котировки NZD к уровню 0.7095. За ту же неделю котировки курса USD/CAD выросли до уровня 1.0575.

    В то же время, стоит отметить, что котировки основных валют рынка не опустились ниже важных уровней. Так котировки EUR остаются выше уровня 1.41, в области  уровня 1.4150, котировки GBP выше 1.61 в области уровня 1.6250, а котировки JPY в области уровня 0.90 (0.89-0.91).  

    Прогнозы

    В период торгов в 25 января возможны попытки участников торгов снизить котировки EUR и остальных валют рынка по отношению к USD, но вероятность активных покупок USD достаточно мала. Скорее всего на рынке в период торгов в понедельник можно будет ожидать некоторой коррекции и снижения стоимости USD против основных валют.

    Коридор торгов

    EUR/USD – 1.4088-1.4188; вероятность коррекционного роста

    GBP/USD – 1.6069-1.6169; вероятность коррекционного роста

    USD/JPY – 0.8950-0.9069; позиционная торговля - диапазон

    USD/CHF – 1.0331-1.0431; диапазонная торговля - диапазон

    AUD/USD – 0.8950-0.9069; вероятность коррекционного роста

    CAD/USD –1.0488-1.0569; диапазонная торговля - диапазон

    Вне рынка.

  5. Калита - Финанс

    Администрация США готова к "драке с Уолл-стрит"

    Кризисные события последних двух лет в мировой экономике «оголили» одно примечательное свойство современной рыночной модели, а именно, несмотря на теоретическое равенство всех хозяйствующих субъектов, некоторые из них «равнее прочих». Речь идет о так называемых организациях, которые «слишком большие, чтобы им можно было позволить  потерпеть крах» (too-big-to-fail). Используя данный термин, «на ум», в первую очередь, приходят компании финансового сектора. Бесконтрольная и безответственная (в разрезе риск-менеджмента) деятельность гипертрофированных банков (в первую очередь, американских) стала одной из основных причин нынешнего спада мировой экономики. Самое страшное, что эти же финансовые гиганты, впоследствии стали главными бенефициарами глобального кризиса. Для поддержки национальных финансовых институтов правительства разных стран выделили около $9 трлн. При этом, фактически, средства налогоплательщиков ушли на пополнение капитальной базы банков-зомби, выкуп у них проблемных активов и обеспечение гарантий по их долговым обязательствам.

    Но, как оказалась, память у банкиров весьма «короткая». И после пережитой «клинической смерти» и вливания миллиардов долларов, представители Уолл-стрит в 2009 году приступили к привычной в последние десятилетия практики: высокорисковым спекуляциям на финансовых рынках и выплатам огромных бонусов собственным сотрудникам. Так, по итогам прошлого года топ-менеджеры, инвестиционные банкиры, портфельные управляющие, трейдеры и другие сотрудники ведущих финансовых компаний США получат материальное вознаграждение на сумму свыше $140 млрд., что значительно выше показателей 2008 и даже 2007 г.

    Возможно, это стало последней каплей для американской администрацией, которая всерьез решила бороться с олигополистами банковской системы. Советники Обамы не раз высказывались за необходимость разделения деятельности крупнейших финансовых институтов. В частности, если банк принимает депозиты населения, которые к тому же застрахованы государством, то это организация не должна иметь ни юридического, ни морального права заниматься высокорисковыми инвестиционными операциями от своего имени (через хедж-фонды и другие структуры), рискуя, в том числе пассивами банка, сформированными из накоплений граждан. При этом если все же банк желает проводить операции с ценными бумагами и торговать за свой счет, то он должен лишиться возможности привлечения ресурсов от населения. Аналогичные ограничения должны касаться институтов, привлекающие  дешевые кредиты от ФРС США.

    Именно эту идею Президент Соединенных Штатов высказал вчера в ходе своего выступления. Фактически, в основе предложенной Бараком Обамой идеи реформирования банковской системы лежит закон Гласса-Стигола, действовавший с 1933 по 1999 гг. и разделявший банки на коммерческие и инвестиционные. Администрация Белого дома больше не желает, чтобы одни и те же финансовые институты принимали депозиты населения и занимались инвестиционной деятельностью (в т.ч. через собственные хедж-фонды, фонды прямых инвестиций). Разделив данные направления, американские власти надеются снизить общие системные риски для финансовой системы. Для сравнения: на долю пяти крупнейших кредитных организаций США (JP Morgan, Bank of America, Wells Fargo & Wachovia, Citi) приходится почти половина всех активов национальной банковской системы. В подобных условиях, Минфин США и ФРС вынуждены учитывать текущую деятельность этих структур, и в экстренных случаях подстраивать свою политику под них.

    С принятием новых инициатив вкупе с разрабатываемыми регулирующими нормами влияние «гигантов» будет более ограниченным и подконтрольно руководству страны. При этом наиболее сильно пострадают организации с развитыми инвестбанковскими структурами и, в первую очередь, Goldman Sachs и Morgan Stanley. Некоторые эксперты при этом опасаются, что сильное давление на крупные институты может ускорить кредитное сжатие и сделать заемные ресурсы недоступными для предприятий малого и среднего бизнеса. В этой связи стоит отметить, что и до кризиса основными кредиторами SMEs (Small and Medium-Sized Enterprises) были не гиганты с Уолл-стрит, а мелкие региональные банки, пострадавшие во время кризиса сильнее остальных (свыше 140 банкротств).  

    Резюмируя, можно отметить, если реформа Обамы пройдет (что весьма затруднительно, учитывая мощнейшее банковское лобби в Конгрессе), то следующим логическим шагом «бойца с банкирами» станет дробление огромных транснациональных финиститутов.  Давно доказано, что монополии (олигополии) снижают эффективность экономики, приводит к огромным потерям благосостояния общества и уязвимости экономической системы. Поэтому, зная решимость американского Президента, в скором времени «жирные коты с Уолл-стрит» вполне могут сесть на «диету». И эта диета очевидным образом пойдет на пользу, как американскому обществу, так и мировой экономической системе в целом.


  6. Калита - Финанс

    Праздник для "медведей" от Барака Обамы

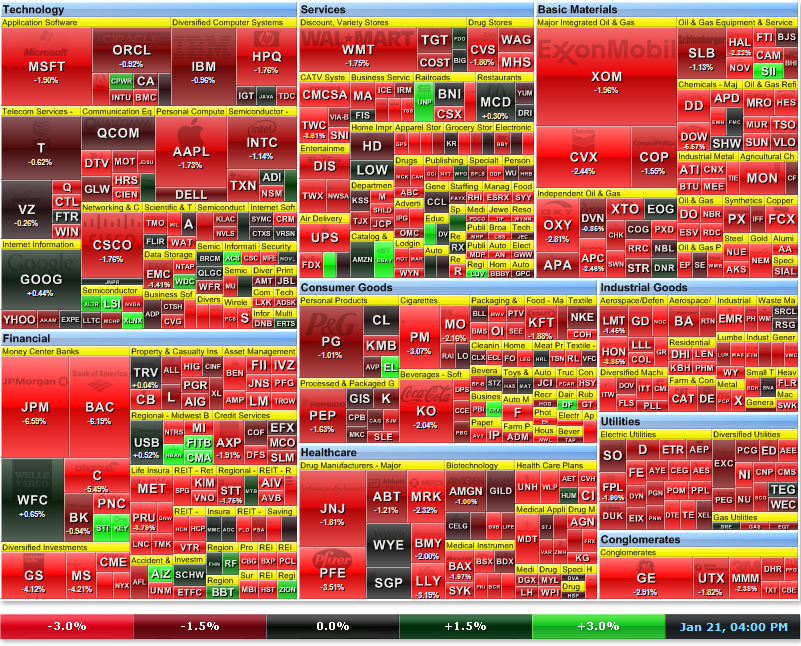
    Четверг на мировых фондовых рынках стал тяжелым днем. Основной индекс американского рынка акций DJIA упал более чем на 2%. На представленном ниже рисунке вы можете оценить масштабы падения котировок за минувшую сессию, подобная ситуация на рынке Соединенных Штатов достаточна редка.

    На торговых площадках преобладали продажи бумаг финансового и промышленного секторов. Желание Барака Обамы ужесточить требования к банкам и сворачивание Китаем антикризисных мер сделало упомянутые бумаги для инвесторов непривлекательными.

    Данные по первичным обращениям за пособием по безработице в США за предыдущую неделю также оказывали давление на рынок в целом. Не оказал поддержку площадкам даже неожиданно хороший отчет за четвертый квартал Goldman Sachs. В зеленой зоне удалось закрыться немногим акциям. В их числе оказались бумаги компании Ebay, представившей днем ранее отчетность за предыдущий квартал лучше ожиданий.

    Общий негативный фон преобладал и на сырьевых рынках. Нефтяные котировки упали на 2%, опустившись до уровня $74 за баррель марки Brent.

    На открытии российских площадок падение по индексу ММВБ составило более 1%. В минусе открылись и европейские рынки. Сегодня, на наш взгляд, продажи вновь будут преобладать. Предпосылок для смены тренда пока нет.


  7. Влад Гуров

    Обзор валютного рынка

    22.01.10.


    Покупатели EUR пытаются удержать уровень 1,40.

    Основным фактором снижения стоимости EUR остаются финансовые трудности ряда стран, входящих в Европейский Экономический Союз. Именно этот фактор снижает активность участников торгов на валютном рынке, готовых покупать EUR по относительно высокой стоимости. Аналитиками отмечается значительный рост кредитно - дефолтных свопов по пятилетним гос. облигациям Греции на опасениях возможности дефолта. Рост аналогичных свопов отмечался по долговым обязательствам Португалии и Ирландии.

    Итоги

    По итогам торгов в четверг индекс USDX, показывающий состояние американского доллара по отношению к корзине основных валют вырос относительно уровня 87.50, достигая вчера уровня 79.00.

    Под давлением роста стоимости USD вчера оказались все основные валюты. Снижение продемонстрировали котировки GBP, которые в последние дни давали многим основания надеяться на рост. Для котировок GBP определённым негативным фактором могли стать данные банка Англии о снижении в период декабря объема агрегата М4 денежной массы на 1,1% в месячном выражении. Ещё в начале недели глава банка Англии Мервин Кинг говорил, что низкие темпы роста денежной массы будут сдерживать инфляцию и помогут вернуть ее к целевому уровню 2% в год. Участники торгов поняли, что надежд на повышение процентной ставки в ближайшем будущем становится всё меньше.

    В то же время, макроэкономические данные США, так же, не внушают большого оптимизма. В четверг стали известны данные рынка труда США.  Показатель первичных обращений за пособием по безработице за неделю, завершившуюся 16 января, показал рост числа обращений на 36 тыс., что составило 482 тыс., против ожиданий снижения показателя на 4 тыс.

    Данные из КНР, скорее всего, вчера были расценены участниками торгов в пользу роста стоимости USD. Экономика КНР в 4 квартале 2009 г. Выросла на 10,7% в сравнении этим же периодом 2008 г. Ожидался рост на 10,5%. В данном случае рассматривается вероятность усиления действий властей КНР по ужесточению денежно – кредитной политики, что может оказать негативное воздействие на состояние товарных рынков. В свою очередь снижение на товарных рынках станет поддержкой росту стоимости USD.

    По итогам вчерашних торгов продолжили снижение котировки сырьевых валют и GBP. Так котировки курса AUD/USD снизились по итогам торгов к уровню 0.9012, а котировки NZD/USD к уровню 0.7120. Котировки GBP/USD завершили торги на уровне 1.62. Заметно выросли котировки CAD/USD до уровня 1.0500.

    Котировки EUR/USD завершили торги в области уровня 1.41.

    Прогнозы

    В период торгов в пятницу 22 января динамика укрепления стоимости USD имеет мало шансов измениться. В пользу роста стоимости USD говорит положение котировок EUR/USD ниже уровня 1.4150 на момент закрытия торгов в среду 20 января и снижение уровня цен на товарные активы. Не менее важным фактором роста стоимости USD рассматриваются и проблемы Европейского Экономического союза.

    Коридор торгов

    EUR/USD – 1.3988-1.4112; вероятность снижения

    GBP/USD – 1.6112-1.6231; вероятность снижения

    USD/JPY – 0.8950-0.9088; вероятность снижения

    USD/CHF – 1.0388-1.0469; отсутствие направления – диапазонная торговля

    AUD/USD – 0.8931-0.9031; вероятность снижения

    CAD/USD –1.0469-1.0588; отсутствие направления – диапазонная торговля

    Рынок склонен к росту стоимости USD.


  8. Влад Гуров

    Обзор валютного рынка

    EUR может получить временную поддержку.

    Разочарования относительно роста фондового рынка и Греция остаются, вероятно, основными причинами, оказывающими давление на котировки EUR. По мнению экспертов  агентства Moody's имеются сомнения по поводу успешности трехлетнего плана по сокращению дефицита госбюджета, представленного Грецией в Еврокомиссию. Директор-распорядитель МВФ Доминик Стросс-Кан назвал проблемы Греции серьезными, однако заверил, что Евро Зона сможет пережить трудности, вызванные понижением греческого рейтинга. По его заявлению следует, что « это не может привести к разделению еврозоны»

    Итоги

    По итогам вчерашних торгов котировки EUR/USD упали на 2 фигуры, от уровня 1.43 к уровню 1.41. Основным фактором снижения котировок EUR вызвано показателем перекупленности, отмеченной по итогам прошлого года относительно уровня 1.40 и 1.45. По итогам финансового года в сентябре котировки EUR/USD закрылись на уровне 1.4580 и за период 4 квартала 2009 года снижались, протестировав уровень 1.50. Теперь же, по итогам торгов вчерашнего дня котировки оказались в области поддержки уровня 1.40, что может давать сигнал для замедления падения стоимости EUR против других валют рынка.

    В область поддержки снизились и котировки сырьевых валют таких, как AUD и NZD. Котировки AUD закрылись вчера в области поддержки уровня 0.91, а котировки NZD в области 0.72. На условии того, что рынок золота остаётся выше уровня 1100 долларов за унцию, котировкам AUD и NZD оказывается определённая поддержка.

    Важным фактором прошедшего торгового дня остаётся то, что наблюдаемый рост индекса USDX в область уровня 78.50 не даёт оснований рассматривать это, как начало роста стоимости американской валюты против остальных валют рынка.

    Котировки GBP/USD по итогам вчерашних торгов сохранились в диапазоне 1.62-1.63, не указывая на вероятность заметного снижения. Поддержку котировкам GBP оказывает снижение уровня котировок кросс-курса EUR/GBP.

    На фоне вчерашнего снижения уровней рынка нефти ростом закрылся курс USD/CAD на уровне 1.0450. В данном случае и курс USD/CAD приблизился к уровню сильного сопротивления 1.0500.

     Прогнозы

     В период торгов 21 января торги будут проходить в попытках коррекционного роста EUR и сырьевых валют. 

     Коридор торгов

    EUR/USD – 1.4050-1.4150; вероятность роста

    GBP/USD – 1.6212-1.6312; вероятность снижения, коридор

    USD/JPY –  0.9112-0.9188; отсутствие направления – диапазонная торговля

    USD/CHF –  1.0388-1.0488; отсутствие направления – диапазонная торговля

    AUD/USD – 0.9112-0.9188; вероятность роста

    CAD/USD –1.0412-1.0488; вероятность снижения

    Рынок склонен к коррекционному снижению USD.

  9. Калита - Финанс

    В центре внимания отчетность американских компаний банковского сектора

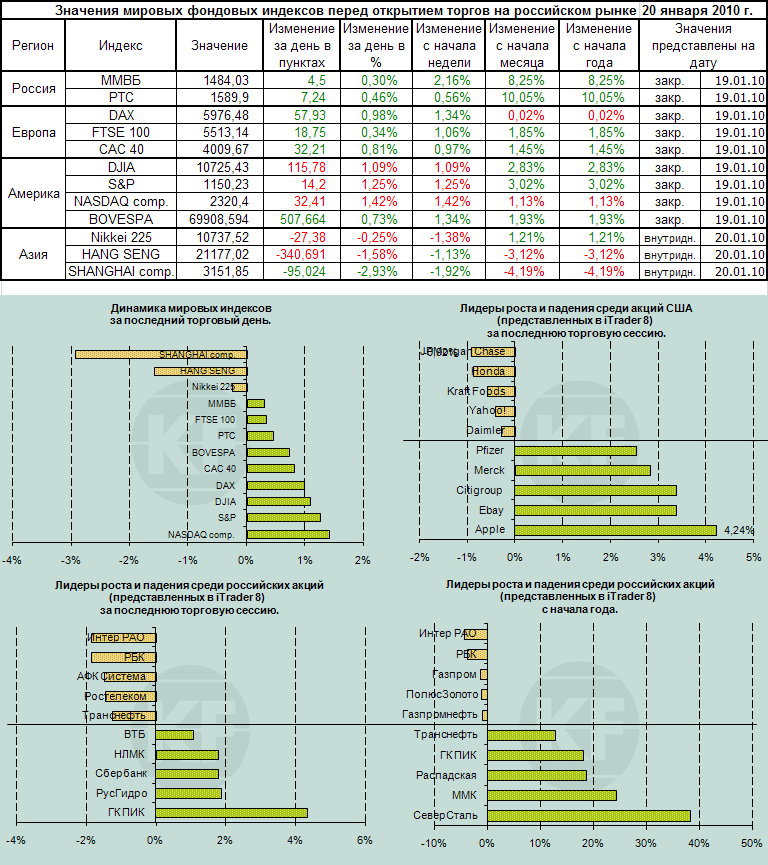
    После длительных выходных американские инвесторы вернулись на рынок с хорошим настроением. Драйверами роста на торговых площадках в США стали акции компаний фармацевтического сектора Merck и Pfizer. Инвесторы продолжают ожидать принятия законопроекта о реформировании сектора здравоохранения. Лучшими по итогам сессии стали акции высокотехнологичных компаний, игроки в ожидании выхода отчетности IBM разгоняли котировки. Сегодня настрой, вероятно, сохранится, поскольку результаты представленные компанией IBM превзошли ожидания аналитиков.

    Нейтрально к рынку вели себя акции финансового сектора. Публикация отчетности Citigroup показала убытки, но не более, тех что были рынком уже ожидаемы и заранее заложены в цену. Сегодня банковский сектор продолжает отчитываться, ещё до открытия торгов у нас будет возможность ознакомиться с результатами 4го квартала 2009г. Wells Fargo, Bank of America и Morgan Stenley.

    Долгожданная сделка по покупке Cadbery компанией Kraft Foods, сделало последнюю одним из крупнейших в мире производителем кондитерских изделий, одновременно опустив котировки акций на 0,5%.

    Позитив на американском рынке распространился и на сырьевой рынок, подняв нефтяные котировки на 1%. К открытию торгов на отечественных площадках цены на чёрное золото уже вернулись к уровню $76 за баррель марки Brent. Сейчас на российском рынке акций мы наблюдаем боковой тренд. Индекс ММВБ  перемещается из красной зоны в зелёную, продолжая находиться вблизи уровня закрытия предыдущего дня.

  10. Влад Гуров

    Обзор валютного рынка

    Доллар ещё не растёт, но мажоры готовы снижаться.

    Оценки перспектив экономических показателей Европейского Союза во вторник не оказывают поддержку EUR. К обсуждению финансовых проблем Греции стали добавляться и данные экономической статистики. Данные экономических настроений института ZEW, в Германии в январе снизился до 47,2, против декабрьского показателя 50,4. Аналогичный индикатор ЕЭС упал до 46,4 с отметки 48, на которой был показатель в декабре. Экономисты прогнозировали, что значение показателя не изменится. Снижение этого важного для формирования настроений участников торгов показателя отмечается уже 4 месяца подряд.

    Итоги

    По итогам торгов во вторник 19 января котировки EUR падали к большинству валют рынка. В качестве важного показателя на вчерашних торгах рассматривается снижение котировок EUR по отношению к JPY и GBP. Так по итогам торгов во вторник котировки EUR упали в кросс-курсе EUR/GBP ниже уровня 0.8750, что усилило ослабление EUR против USD. В свою очередь, котировки кросс-курса EUR/JPY плотно легли на уровень 130 и направлены в сторону дальнейшего падения.

    На фоне снижения котировок EUR проявили активность роста котировки курса GBP/USD, но для серьёзного объективного роста котировок GBP выше уровня 1.65 пока нет причин. По итогам торгов вчера котировки GBP/USD закрылись в пределах фильтра 64-й фигуры, на уровне 1.6380.

    Ограниченный рост показывали котировки таких сырьевых валют, как AUD и NZD. Котировки AUD не вышли за пределы уровня 0.93, а котировки NZD – уровня 0.74. Тем самым, участники торгов указали, что интерес играть на разнице процентных ставок, который сохраняется в пользу покупок сырьевых валют, заметно снизился.

    На фоне отсутствия активности на рынке нефти, в динамике роста торговался вчера курс USD/CAD. По итогам торгов курс USD/CAD вырос от уровня 1.0265 к уровню 1.0312.

    Для котировок курса USD/JPY диапазон торгов остаётся в области суточного колебания относительно уровня 0.90, ниже уровня 0.9150. Вчера активность торгов курсом USD/JPY не наблюдалась и котировки находились в области 0.9108-0.9131.    

    Прогнозы

    В период торгов 20 января торги будут проходить под флагом ожидания показателей отчётности нескольких крупных банков США. Давление на EUR сохраняется, а высокие уровни котировок GBP слабо обоснованы и находятся в риске снижения.  

    Коридор торгов на период 20  января

    EUR/USD – 1.4131-1.4250; вероятность снижения

    GBP/USD – 1.6212-1.6331; вероятность снижения

    USD/JPY –  0.9050-0.9131; отсутствие направления – диапазонная торговля

    USD/CHF –  1.0331-1.0469; вероятность роста

    AUD/USD – 0.9088-0.9188; вероятность снижения

    CAD/USD –1.0331-1.0469; вероятность роста


    Рынок склонен к росту USD.

Мои портфели
Индикаторы
Индексы
MICEXINDEXCF2 445,6–0,9910.11
RTSI1 110,46+0,2006.03
Акции
GAZP112,64–1,3110.11
GMKN119,38+2,2410.11
LKOH5 925–1,2210.11
ROSN347,9–1,7410.11
SBER293,1–0,7310.11
VTBR57,950+0,8010.11
Курсы валют
EUR92,70+0,3012.11
USD82,66+0,1112.11
EUR/USD1,09–0,5331.12
GBP/USD1,47–0,4331.12
USD/JPY120,17–0,2831.12
EURUSD_TOM1,060,0006.03
EUR_TODTOM0,02–0,0406.03
USD_TODTOM0,02–0,0306.03
Мировые рынки
Dow17 473,32–0,7431.12
FTSE6 242,32–0,5131.12
Nikkei 22519 033,71+0,2730.12
S&P 5002 049,94–0,6531.12
Золото1 059,98–0,1231.12
Нефть Brent37,6+3,1331.12