Забыли пароль?

Зарегистрироваться на сайте

Отменить

Записи друзей пользователя Андрей Микрюков

  1. Алена Рус

    ТНК-BP Холдинг выплатит дивиденды

    ТНК-BP Холдинг не изменяет своим привычкам, так вчера совет директоров компании утвердил размер дивов по итогам 9 месяцев 2010 года и составили они 8,04 рубля на одну акцию. Данное событие было ожидаемым, но к сожалению не все прислушались к совету приобрести данную бумагу в свой портфель.
    На сегодняшний день акции ТНК-BP Холдинг продолжают торговаться со значительным дисконтом к российским и зарубежным нефтяным компаниям. Рекомендация остается неизменной бумагу держать «увеличивать долю в портфеле» и дальше.
    Вполне возможно в ближайшее время мы увидим кратковременное снижение котировок акции ТНК-BP Холдинг. Это связано с тем, что 12 октября 2010 прошел срез под дивиденды и по закону жанра цена бумаги гипотетически может упасть как раз на размер дивидендов примерно на 0,27 долл.
    И есть предложение покупать бумагу именно на возможном снижении, во-первых по показателям она до сих пор остается очень привлекательной для инвестиций, во-вторых компания показывает довольно приличный рост финансовых показателей и в третьих стоит ожидать неплохих дивидендов по итогам всего 2010 года.

    http://value-investing-russian.blogspot.com

  2. Алена Рус

    "Газпром" может разместить свои акции на Шанхайской бирже

    На сегодняшний день ОАО "Газпром" является самой недооцененной ценной бумагой среди компаний топливно-энергетического комплекса, акции которых торгуются на биржах. Так к примеру P/E (отношенние стоимости компании к ее прибыли) у Газпрома равно 5, а у того же бразильского Petrobrs ( на днях провел IPO) показатель P/E перевалил за 20. Размещение акций "Газпрома" на Шанхайской бирже даст огромный толчок котировкам, в том числе и на российском фондовом рынке.

    http://value-investing-russian.blogspot.com

  3. Калита - Финанс

    Выбираем ECN для торговли валютами

    I 

    В настоящее время все большую популярность на рынке Форекс приобретают технологии торговли валютами, которые позволяют трейдерам осуществлять сделки, минуя дилинговые центры и банки. Такие новые «альтернативные» торговые системы  напрямую сводят покупателей и продавцов валюты, в результате чего трейдеры экономят как время на совершение операций (поскольку отсутствую т.н. «реквоуты»), так и собственные деньги (так как не приходится переплачивать за различные комиссии посредникам и мириться с большим спредом). Среди подобных систем наибольшее распространение получили так называемые ECN-технологии.

     Electronic Communication Network (ECN) — это внебиржевая торговая система (ВТС) осуществления сделок купли-продажи финансовых инструментов (в т.ч. валют), которая пытается устранить роль посредников, напрямую связывая продавцов и покупателей. 

    Так, все ордера, вводимые в ВТС, поступают в общий реестр приказов, представляющий собой базу данных. Далее система автоматически соотносит заявки трейдеров, и в случае совпадении их существенных параметров (актив, цена, количество) противоположные (на покупку и на продажу) приказы исполняются.

    Наличие «прямого доступа» выгодно отличает ECN-технологии и от дилинговой системы торгов (Dealing Desk), когда контрагентом клиентов является их дилинговый центр (ДЦ). При торговле через ДЦ второй стороной по сделкам выступает конкретная компания, в которой трейдер открыл торговый счет. Эта компания зачастую покупает и продает валюты без состыковки встречных ордеров, занимает позицию, обратную клиентской, и несет связанные с ней рыночные риски. Безусловно, в подобной ситуации возникает пресловутый «конфликт интересов», когда дилинговый центр зарабатывает не только на спреде, но и на проигрыше клиентом средств депозита. В случае же с ВТС покупатели и продавцы через электронную платформу выставляют свои ордера, а  система лишь  осуществляет автоматический подбор и исполнение совпавших (по цене и объему) приказов. Подобная схема (отсутствие дилера) предполагает моментальное исполнение ордеров, так как нет необходимости в ручной обработке приказов.

    Говоря о дополнительных преимуществах ECN, стоит отметить, что данные системы позволяют снижать издержки трейдеров. Известно, что ДЦ и банки, выступающие для своих клиентов маркет-мейкерами (поставщиками ликвидности), зарабатывают также на разнице между ценами покупки и продажи, так называемом спрэде, который эти самые маркет-мейкеры фактически монопольно навязывают. ВТС же дают возможность каждому трейдеру торговать "внутри спрэда", т.е. менять его величину (ссужать спред), выставляя собственные ордера. Таким образом, любой клиент получает уникальную возможность влиять на рынок, становясь, по сути, ключевым участником ценообразования.

    Торговля внутри спреда и моментальное исполнение ордеров создают наиболее комфортные условия для любителей «скальперской» торговли (совершение большого количества операций, с целью извлечения незначительной прибыли (несколько пунктов) из каждой сделки).

    Немаловажной особенностью ВТС является их прозрачность для трейдеров -  все поступившие ордера отражаются в системе, и информация по ним доступна всем участникам-подписчикам. При этом трейдеры получают доступ к различным уровням котировок, что подразумевает получение различного объема информации о присутствующих на рынке маркет-мейкерах, их ценах и текущих объемах торгов.  Фактически речь идет о доступе к «стакану» заявок. Исследуя ближайшие котировки и объемы на продажу и покупку той или иной валюты, трейдер может оценить спрос, способный  оказать давление на существующие лучшие цены bid и ask.

    Анализируя все выше описанные преимущества внебиржевых торговых систем, а именно: исключение посредников в лице дилинговых центров (и как следствие отсутствие «конфликта интересов»),  моментальное исполнение ордеров (нет пресловутых «реквоутов»), возможность торговли внутри спреда (выставление собственных заявок), -  становятся понятными причины столь высокой популярности ВТС у валютных трейдеров со всего мира.

    II 

    Давайте попробуем более детально разобраться во всех достоинствах и недостатках данной технологии на примере наиболее популярных и известных ECN-систем для торговли валютами. К последним традиционно относят Currenex, Dukascopy SWFX, Hotspot FX и ВТС Kalitex.  По сути, данные торговые системы представляют собой электронные платформы, при помощи которой участники заключают сделки между собой.

    В целом, всем платформам присущи те общие конкурентные преимущества  ECN-систем, о которых мы писали выше:

    - отсутствие «конфликта интересов» (никто не заинтересован в проигрыше клиента)

    - высокая скорость исполнения ордеров (ввиду отсутствия ручной обработки со стороны дилера)

    - торговля внутри спреда

    - отображение глубины рынка (level 2) – «стакан»

    На этом, существенные преимущества Currenex, Dukascopy SWFX и Hotspot FX для «частного валютного трейдера из России» заканчиваются, и наступает череда не самых приятных сюрпризов. И первый из них – процедура открытия счета.

    Так, для того чтобы торговать, например через  Currenex, необходимо заключить с ней договор, а также с банком – поставщиком  ликвидности. Причем торговать можно только с тем банком, с которым имеется соглашение.  Так как у каждого банка свои котировки, отличающиеся друг от друга, то для того  чтобы получать лучшие цены, необходимо заключить договора как минимум с 10-ю банками, в каждом из которых надо держать деньги.  При этом, если позиция открыта у одного банка, то закрыть ее можно только у этого банка. Получается, при открытии позиции мы видим лучшую цену у банка  А (есть из чего выбирать), а закрыть позицию можно только там, где ее открыл, и цена для закрытия уже может быть не самой лучшей (нет выбора). Поэтому, существуют прайм-брокеры, которые  дают возможность открываться у одного банка, а закрываться у другого. И даже в этом случае напрямую частный трейдер заключить договор с прайм-брокером вряд ли сможет, если конечно не располагает шестизначными суммами, номинированными в американской валюте. Поэтому, как правило, цепочка выхода на Currenex удлиняется за счет дополнительного звена – компании-посредника, к которой обращаются розничные клиенты, оперирующие не самыми крупными суммами, но желающие торговать в более прозрачной и удобной системе, нежели Дилинговый Центр. Такой посредник заключает договора с мелкими инвесторами, и, аккумулируя их средства, уже заключает договор с прайм-брокером, Currenex и банками-поставщиками-ликвидности.

    Как мы понимаем, подобная схема приводит к росту комиссионных расходов для частного трейдера. В итоге, ставятся под сомнение два важных преимущества ECN – отсутствие посредников, и, как следствие, низкие издержки для трейдера.

    Выбираем ECN для торговли валютами

    Еще более утомительная процедура открытия счета в Dukascopy Swiss SWFX. Для начала распечатанный договор вместе с нотариально заверенной копией паспорта отправляются почтой в Швейцарию. После подтверждения того, что договор дошел, трейдер должен отправить дополнительный пакет документов, подтверждающих проживание по конкретному адресу (это может быть, квитанция оплаты коммунальных услуг, электричества и т.п.). Отдельные проблемы с переводом средств. Для этого клиент должен принести в свой банк договор, подписанный с ECN, при этом предварительно за свой счет документ нужно перевести на русский язык, поскольку договор оформлен на английском. Стоит отметить, что комиссия за перечисление средств в заграничный банк окажется весьма существенной.

    Выбираем ECN для торговли валютами

    Аналогичные банковские издержки будут и при открытии счета в системе Hotspot FX.

    В итоге желание работать в иностранной ECN-системе будет стоить трейдеру существенных  материальных и временных затрат. Более того, поскольку российский клиент заключает договор с зарубежными компаниями, не работающими в рамках российской юрисдикции, то в случае каких-либо спорных моментов или конфликтов, их разрешение также будет весьма обременительным.   

    Вторая немаловажная проблема, с которой сталкивается потенциальный участник иностранных внебиржевых торговых систем – это сумма минимального депозита необходимая для открытия счета. Даже если обратиться к посредникам, объем необходимых средств у клиента должен быть не меньше $5000 долларов. При этом, безусловно, для более комфортной торговли и снижения риска margin call в первых же сделках, первоначальная сумма должна быть заметно выше заявленного минимума.

    Еще один минус рассматриваемых ВТС для обычного трейдера – это, как ни странно, сам «стакан». А именно невозможность увидеть в стакане собственный ордер. Т.е. Currenex, Dukascopy SWFX и Hotspot FX предоставляют доступ к котировкам второго уровня, но это информация лишь по котировкам маркет-мейкеров, т.е. обычные «смертные», разместив, к примеру, лимитный ордер в системе, свою заявку в стакане не увидят, поскольку там отображаются «биды» и «аски» (а также объемы) лишь поставщиков ликвидности.

    Выбираем ECN для торговли валютами

    Недостатком можно считать и отсутствие услуги совершения сделок по телефону. Справедливости ради, стоит отметить, что Dukascopy Swiss предоставляет подобную возможность, но звонить придется в Швейцарию.

    Резюмируя все недостатки иностранных ECN-систем, мы приходим к выводу, что вряд ли для частного российского трейдера они являются панацеей от недобросовестных ДЦ, скорее это лишь «меньшее из зол», поскольку устранить институт посредников на валютном рынке зарубежные ВТС не могут.

    III 

    Есть ли какая-то альтернатива и выход из подобной ситуации? Как нам представляется, да – российские аналоги ECN, сочетающие в себе как традиционные преимущества внебиржевых торговых систем с открытым доступом, так и дополнительные «плюсы», отсутствующие у западных систем.

    К российским ECN, в первую очередь, можно отнести Внебиржевую Торговую Систему «Kalitex», в рамках которой клиенты торгуют не с дилером, а между собой, видя котировки друг друга в стакане. Т.е. в отличие от иностранных ECN, в Kalitex стакан не является просто информационной таблицей, отражающий котировки разных маркет-мейкеров. В  российской системе каждый клиент, размещающий торговый приказ, может видеть свой ордер (объем и цену) в общем реестре заявок (стакане).

    Выбираем ECN для торговли валютами

    Несомненным плюсом работы в «Kalitex» также можно считать процедуру открытия счета и требования к минимальному депозиту (всего 1000 рублей). Так, для оформления договора не обязательно даже приезжать в офис компании, достаточно оставить заявку в интернете, и далее по почте Вам будет прислан (из Москвы) договор. После этого в любом отделении российского банка или через электронные системы платежей трейдер может перевести средства на свой счет в Kalitex. Минимальный объем депозита в разы меньше, чем у зарубежных аналогов. К тому же, оператором ВТС Kalitex является российская компания «Калита-Финанс», которая действует в правовом поле РФ. В итоге клиент может быть уверен в сохранности своих средств, и даже в крайних случаях и конфликтах обратиться с претензией в российский суд. Поскольку компания зарегистрирована на территории Российской Федерации, то и расчеты в системе «Kalitex» проходят в отечественной валюте, т.е. валютой клиринга является рубль. Экономия на конверсионных операциях (не надо переводить прибыль из иностранной валюты в рубли), а также минимальные издержки при банковских переводах и почтовых услугах ставит Kalitex в более выигрышное положение, чем иностранные ВТС.

    Существенная экономия клиентов происходит так же ввиду отсутствия посредников, нет необходимости заключать договора с прайм-брокерами и другими более мелкими звеньями.  В итоге, работая в Kalitex, трейдер при минимальных затратах (лишь комиссия непосредственно ECN) получает следующие возможности:

    - отслеживать в режиме реального времени глубину ликвидности по тому или иному инструменту (объемы и цены)

    - торговать внутри спреда и без спреда, соответственно реально влиять на динамику цен.

    И все это при высокой скорости совершения сделок (отсутствие дилера), открытости и прозрачности.

    Таким образом, коротко подытожим основные преимущества недостатки иностранных и российских ECN-систем, оформив это в виде таблицы.

    Основные характеристики (плюсы и минусы) современных ВТС

    ECN                   

    Currinex

    Hotspot

    Dukascopy

    Kalitex

    Место регистрации

    США

    Великобритания

    Швейцария

    Россия

    Правовая защищенность по законодательству РФ

    нет

    нет

    нет

    да

    Минимальный депозит

    от $5000

    от $7500

    от $5000

    от 1000 рублей

    Высокая скорость исполнения ордеров (отсутствие дилеров)

    да

    да

    да

    да

    Наличие «стакана»

    Доступ к котировкам второго уровня (Level 2), т.е. отображаются цены и объемы лишь маркет-мейкеров, соответственно частные трейдеры своих заявок в «стакане» не видят

    Клиенты видят в стакане ордера всех участников системы, в т.ч. собственные заявки

    Наличие посредников

    В случае с частным трейдером, есть необходимость в компании-посреднике, которая аккумулирует средства мелких игроков и заключает договор с прайм-брокером и поставщиками ликвидности  

    Трейдер имеет прямой доступ во внебиржевую торговую систему

    Торговля внутри спреда

    да

    да

    да

    да

    Возможность совершения сделок по телефону

    нет

    нет

    звонок в Швейцарию

    да

    Возможность торговли другими финансовыми инструментами

    нет

    нет

    нет

    да

  4. Калита - Финанс

    Заработай на засухе (часть 2)

    В предыдущей статье «Заработай на засухе» (от 13.07) мы рекомендовали покупку фьючерсов на пшеницу. Менее  чем  за месяц наш прогноз полностью оправдался. Доходность от операции оказалась три тысячи процентов! Клиенты, которые прислушались к нашему прогнозу, уже заработали по 30 000 рублей на каждую вложенную тысячу.


    Аномально жаркое лето в северном полушарии и небывалые холода в южном заставили инвесторов с большим интересом посмотреть на сельскохозяйственные товары. Один из наиболее сильных ударов погоды пришёлся на Россию - погибшие урожаи, пожары, человеческие жертвы. Список бедствий вчера пополнился ударом по имиджу РФ, как надёжного внешнеторгового партнёра. 

    5 августа премьер-министр Владимир Путин объявил о запрете экспорта из России зерновых. К вынужденной мере правительство толкнули опасения, что выращенного зерна не хватит для внутреннего потребления.  По оценкам Российского зернового союза урожай зерна может снизиться на 20-26% и  стать равным текущему уровню потребления. На наш взгляд, процент потерянного из-за стихии урожая продолжит расти. Наибольшую долю в погибшем урожае зерна,  безусловно, будет составлять пшеница. Рост этой сельскохозяйственной культуры идет, пока температура не поднимается выше 32° С, при оптимуме 25° С. А за последний месяц в европейской части России температура редко опускалась ниже 35° С.

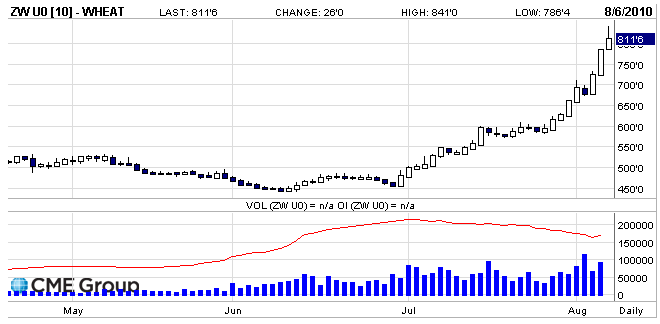
    Котировки на пшеницу на Чикагской товарной бирже вчера незамедлительно отреагировали на отказ от экспорта России, третьего по объёмам экспортёра зерна, достигнув лимита цены за сессию $7,856 за бушель и прибавив более 7.5%.

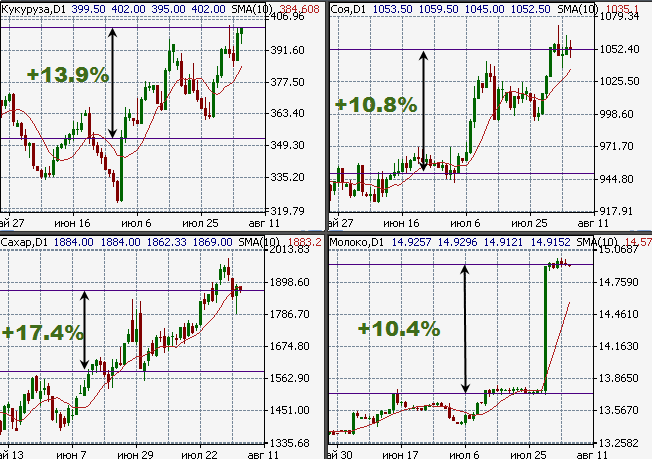
    Но засуха вызвала рост цены не только на пшеницу.  На ниже приведенных графиках показан рост некоторых сельскохозяйственных товаров с начала июля.


    Кукуруза прибавляет в цене вслед за пшеницей и рисом, как одна из основных зерновых культур, используемая для производства хлеба, а следовательно, товар-субститут относительно штурмующей новые максимумы пшеницы.

    На сегодня мы предлагаем следующие инвестиционные идеи на агрорынке:

    • Участвовать в продолжение ралли на рынке зерна. В ближайшие торговые сессии цены на пшеницу продолжат рост после  того, как вчера российские экспортёры были вынуждены отказать в поставках. Импортёрам  пришлось выйти на рынок и начать скупать по тем ценам, которые сегодня предлагают. За счет большого объёма и желания спекулянтов не упустить такой возможности заработать на форс-мажоре, котировки продолжат обновлять двухлетние максимумы.

    • В среднесрочной перспективе открыть позицию на снижение котировок пшеницы. Как только импортёры закупят достаточное количество зерновых, чтобы покрыть нехватку товара  из-за сорвавшихся контрактов с Россией, биржевые котировки скорректируются вниз, так как желающих покупать по максимальным ценам не найдётся. Период, когда на рынке останутся по большей части спекулянты, можно определить по объёмам и открытому интересу. Объёмы продолжат расти (красная линия), в то время как открытый интерес (синяя гистограмма) перестанет расти.


    • Открыть позиции на рост сахара и молока. Цены на сладкий товар начинают повторять динамику прошлого года, когда рост котировок на фьючерс по сахару оказался наибольшим за 12 месяцев среди прочих товарных фьючерсов. Как и в прошлом году, России придётся отказаться от планов оказать давления на котировки сахара на мировых рынках за счёт собственного экспорта. А к концу года Россия снова выйдет на рынок сахара в роли импортёра, разогнав котировки до новых максимумов. На рынке молока также стоит ожидать некоторого роста. В связи с аномальной жарой животные начинают себя плохо чувствовать и удои резко сокращаются, что уже ограничивает рыночное предложение.

  5. Калита - Финанс

    Почему вам больше никогда не стоит инвестировать в ПИФы или акции на фондовом рынке?

    Мой коллега, Алексей Вязовский, написал достаточно смелую и в то же время подтвержденную фактами статью об инвестировании на фондовом рынке.

    Приглашаю Вас к дискуссии:)

    --------------------------------------------------------------------------------------------------------------

    Почему вам больше никогда не стоит инвестировать в ПИФы или акции на фондовом рынке?


    Последние несколько лет средства массовой информации пестрят призывами брокеров и управляющих компаний вкладывать деньги в акции, а также в паевые инвестиционные фонды (ПИФы). Бурная рекламная кампания на деньги фондовых бирж и профессиональных участников приносит свои плоды – по данным Национальной Лиги Управляющих, по состоянию на 1 января 2010 года количество работающих ПИФов составляло 1252 штук (в 2000-м году их было всего 26!), количество управляющих компаний (УК) – 287 (13 в 2000-м), стоимость чистых активов (т. е. средств населения и юр. лиц в управлении) всех российских ПИФов в настоящий момент оценивается на уровне 365 млрд руб. Причем на 1 января 2000 года в ПИФы было инвестировано всего 4,8 млрд руб. – т. е. за десять лет инвестиции в фондовый рынок посредством ПИФов выросли в 91 раз! Согласитесь, неплохой результат. Какой еще бизнес, какой сектор экономики в России увеличился в размерах в 91 раз? Вопрос, что называется, риторический.

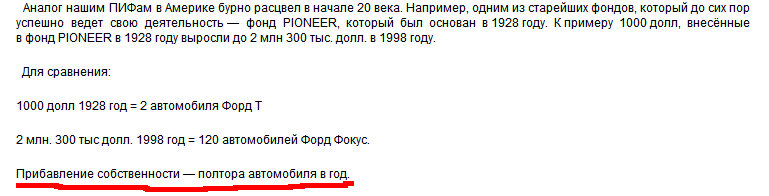
    Как мы видим, отрасль индивидуальных и коллективных инвестиций развивается весьма бурно: население стройными рядами несет деньги в управляющие компании, открывает брокерские счета, одним словом – покупает акции. И даже скандалы с "народными IPO" – так, 120 тыс. россиян купили акции банка ВТБ по 13–14 коп., после чего цена упала до 2 коп. – не смогли отвратить наших граждан от вложений в фондовый рынок. Тут надо отметить, что руководство брокерских компаний, ПИФов подстраховалось – во всех договорах инвестирования прямо прописаны риски, связанные с торговлей на рынке акций. Дескать, стоимость активов может снизиться, возможны убытки и т. п. Но какой же инвестор будет думать об убытках, когда видит примерно следующее:


    Кто же откажется от полутора "Форд Фокусов" в год за просто так? Кстати, по данным социологов, финансовая грамотность россиян находится на катастрофически низком уровне. Национальное агентство финансовых исследований (НАФИ) приводит следующие данные: с такими услугами как банкомат и пластиковая карта знакомы лишь 38% и 29% респондентов. Кредитная карта известна каждому третьему-четвертому участнику опроса. 32% россиян знают о переводе денежных средств в другой город или страну. О сейфовых ячейках и брокерских услугах знают 7% и 4%, соответственно. Как видим, поле деятельности у фондовых брокеров и управляющих компаний огромно. 96% россиян еще не знают о плюсах и достоинствах инвестирования в акции российских и зарубежных компаний, и им можно продолжать впаривать о "прибавлении собственности" по полтора "Фокуса" в год.

    Однако давайте зададимся вопросом – в чем же заключаются эти самые пресловутые плюсы инвестирования?

    Классическое определение гласит: биржевые инвестиции – это долгосрочные (от года) вложения в ценные бумаги государственного или частного капитала в собственной стране или за рубежом с целью получения дохода. Здесь есть два ключевых слова – "долгосрочные" и "получение дохода". Долгосрочные инвестиции подразумевают, что вы не занимаетесь спекуляциями (краткосрочные сделки), риск потери денег по которым в разы больше, а "получение дохода" – это собственно, и есть цель и суть покупки акций (операции с облигациями и деривативами мы оставим за скобками).

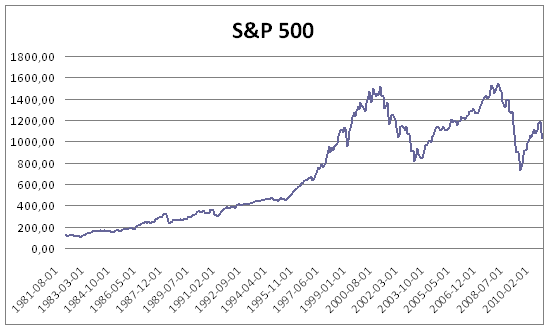
    Тут стоит вспомнить, а как, собственно, зародилась индустрия ПИФов, к которой теперь так эффективно апеллирует реклама отечественных управляющих компаний и брокеров. Почему слоган "Долгосрочность=доход" столь эффективно работает на фондовом рынке? Если не брать во внимание седую древность с монахами ордена Св. Франциска, которым по уставу запрещалось иметь имущество, каковое имущество они при постриге сдавали в некий средневековый ПИФ, то индустрия коллективных инвестиций появилась и расцвела пышным цветом в 80-е годы прошлого века в США. Именно в этот период инвестиции в акции приобрели поистине массовый характер. Технологии электронных биржевых торгов, котировки в газетах и журналах, телефонный дилинг у ведущих брокеров, рост числа эмитентов – все это позволило включиться в инвестиции буквально каждой американской домохозяйке. Разумеется, дело не только в технологиях – тут свою роль сыграл и рост благосостояния поколения бэби-бумеров, и реклама, вкупе с пропагандой от профессиональных участников. Но дело даже не в этом – длительный период роста фондовых индексов (см. график) говорил сам за себя.


    Индекс широкого рынка S&P500 начиная с 1980-го года по 2000-й год вырос в 11 раз! Со 110 пунктов до 1300. "Форд Фокусы" действительно утраивались каждые два года, и простые американцы чувствовали всю прелесть инвестирования на своем кармане. Апофеозом этого процесса стал, безусловно, пузырь доткомов, лопнувший в 2001-м году.

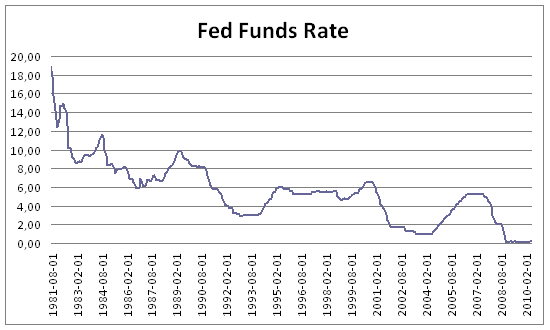
    Но 20-то лет подряд система работала! Инвесторы вкладывали деньги в акции, акции дорожали, что привлекало еще больше инвесторов, которые приносили еще больше денег, и так по кругу. В основе этого круговорота – внимание, важная информация! – лежали деньги. Вернее, их количество и стоимость. Посмотрите на график процентной ставки ФРС США:


    Как мы видим, в 81-м году стоимость капитала в Штатах находилась на максимальных уровнях за всю историю – 19% годовых. После чего американские монетарные власти стали последовательно снижать ставку, приведя ее в итоге к нулевым значениям в настоящее время. Другими словами, с каждым днем, с каждым месяцем, из года в год (за исключением нескольких недолгих периодов повышения ставок) заемный капитал в США дешевел, кредиты становились все доступнее и доступнее, вплоть до того, что использование кредитного рычага (покупка акций на заемные деньги) стало массовым явлением на американских и европейских биржах. Именно это обеспечило 20-летний рост фондового рынка, становление и расцвет индустрии ПИФов, массовый приток вкладчиков. На графиках нетрудно заметить обратную корреляцию – как только монетарные власти США осмеливались повысить ставку, тут же рост фондового рынка прекращался и начиналось падение. Тузы с Уолл-Стрит сразу же продавливали новый цикл снижения ставок, и рост на фондовом рынке возобновлялся. И все это работало до тех пор, пока ставки не достигли нуля и дальше понижать их стало некуда.

    Уже в середине 2000-х годов владельцы и управляющие крупнейших транснациональных банков проанализировали ситуацию, осознав, куда дует ветер, и запустили взамен индустрии коллективных инвестиций новый проект. Если мы не можем зарабатывать на росте цен на акции, так давайте же зарабатывать на их падении. Появились и набрали популярность так называемые хедж-фонды. Суть работы этих фондов – в широком использовании специальных финансовых деривативов, которые позволяют зарабатывать как на росте, так и на падении рынка. Фактически, финансовый мир вступил в эпоху глобальной изменчивости (выражаясь по-научному – волатильности), когда резкий рост, вызванный политикой "количественного смягчения", сменяется не менее резким падением. Как оказалось, волатильностью можно вполне успешно торговать и зарабатывать на ней, чем и занимаются современные хедж-фонды.

    А что же Россия, вы спросите? А Россия, как обычно, оказалась на обочине прогресса. Пока весь цивилизованный мир летает на реактивных истребителях (хедж-фондах), наши инвесторы тащатся на ржавых копейках ПИФов. Да, ПИФы до нас дошли с опозданием в 20 лет, а вот хедж-фонды – и вовсе явление в нашей стране экзотическое и редкое. Даже среди 4% финансово образованных людей нет понимания того, что глобальный рост на фондовых биржах закончился навсегда. После того, как ФРС США уронила ставки до нуля, акции компаний по всему миру уже никогда не будут расти в цене, в течение хотя бы нескольких лет подряд, а раз подобного понимания нет, то управляющие компании, брокеры продолжат собирать свои комиссии за совершенно бессмысленное дело – долгосрочное инвестирование в акции.
     

    Постскриптум: 

    Портфель цирковой обезьяны Лукерии (эксперимент журнала Финанс)  за 2009 год показал более высокую доходность, чем инвестиции 94% российских коллективных управляющих.

  6. Калита - Финанс

    Годовой прогноз 2010: промежуточные итоги

    В конце июня мы подвели промежуточные итоги 2010 года и скорректировали свои прогнозы по рынку.

    С полным обзором Вы можете ознакомиться у нас на сайте. Здесь приведу только часть, касающуюся российского фондового рынка и промежуточные итоги по портфелю "Калита-Финанс 2010", сформированному на Fincake.

    -----------------------------------------------------------------------------------------------------------------------------------------------

    Развитие событий на российском рынке акций в первой половине 2010 года проходило согласно нашему прогнозу. Однако не обошлось и без сюрпризов, повлиявших как на динамику мировых финансовых рынков, так и на отечественный рынок ценных бумаг в частности.
    В начале года, при общем оптимизме на мировых рынках, особой популярностью пользовались бумаги металлургов. Восстановление цены на металлы на международных сырьевых рынках и удачное размещение "Русала" на Гонконгской бирже спровоцировали рост акций "Северстали". За первый квартал текущего года капитализация этого эмитента увеличилась более чем на 70%. Не отставали и бумаги представителей черной металлургии: к середине апреля котировки "Мечела" выросли на 80%. Случившаяся в канун Дня Победы трагедия на шахте "Распадская" вновь обнажила проблемы российского производства. Причины взрыва не известны до сих пор, Ростехнадзор продлил расследование на неопределенный срок. Однако сам факт аварии на одной из наиболее технически оснащенных шахт в стране снижает инвестиционную привлекательность отечественных бумаг.
     
    Как мы уже писали выше, наибольшие коррективы в ожидаемый нами сценарий внес "греческий фактор". Проблемы с внешним долгом у периферийных стран еврозоны вызвали отток капиталов с фондовых рынков. В данном случае, "нефтезависимость" российской экономики сыграла даже на руку отечественным инвесторам. При общемировых негативных тенденциях просадка российских индексов относительно зарубежных индикаторов фондового рынка оказалась не столь уж существенной, чему во многом способствовали достаточно высокие цены на нефть.
     

    Динамика индекса ММВБ в первом полугодии 2010 года (источник: Торгово-информационная платформа ITrader 8)

    В 70% случаев целевые уровни, которые мы определили для ряда акций, были достигнуты (см. таблицу). По остальным бумагам мы оставляем прежние рекомендации, в ожидании, что указанные ранее уровни будут достигнуты до конца года. Из рекомендованных к покупке акций был составлен портфель, доходность которого за первые 6 месяцев 2010 года превысила прирост индекса ММВБ на 7,5%.
     

    Сравнение темпов роста модельного портфеля от ФГ "Калита-Финанс" (красная линия) и индекса ММВБ (синяя линия) в первом полугодии 2010 года.
     

    Также мы не меняем* своих прогнозов относительно макропоказателей российской экономики на 2010 год (подробно читайте в "Годовом прогнозе 2010"):
    ВВП
    4-5%
    Инфляция
    7,5-8,5%
    Ставка рефинансирования
    7,75%*
    Индекс ММВБ
    1750 пунктов
    *- исключение составляет ставка рефинансирования, прогноз по которой на конец года снижен на 25 б.п.


    Прогноз движения индекса ММВБ во втором полугодии 2010 года

  7. Калита - Финанс

    Скупой платит дважды или как руководство нефтяного гиганта BP пренебрегло рисками.


    Произошедшая 22 апреля авария на нефтедобывающей платформе Deepwater Horizon , на шельфе Мексиканского залива, унесла жизни 11 человек, нарушив экоравновесие региона и принеся значительный  ущерб владельцам компании BP, которая и являлась заказчиком этого неудавшегося исследовательского бурения.

    Уже более месяца не удаётся остановить утечку нефти. Однако, учитывая возможные последствия для BP, котировки акций компании остаются на весьма высоких уровнях, потеряв всего 30% от прежних уровней. В этом обзоре мы постараемся понять, почему при  100%-ном свободном обращении акций компании,  лиц, желающих продать эти бумаги, оказалось относительно немного. Также рассмотрим различные варианты развития событий и соответствующие им ценовые уровни.

    Обама за и против.

    Не далее, чем за месяц до катастрофы на шельфе в Мексиканском заливе, в целях сокращения импорта углеводородов, президент США Барак Обама снял запрет на подводное бурение у берегов Аляски.

    После аварии взгляды и решения первого лица Соединенных Штатов кардинально изменились. На сегодняшний день мораторий на шельфовое бурение установлен на ближайшие 6 месяцев. И это не удивительно - недовольство населения нарастает с каждым днём, невозможность справится с повреждением скважины и распространяющиеся нефтяные пятна вынуждают руководство страны  отказываться даже от самых выгодных и перспективных проектов.

    Цена вопроса.

    По заявлению руководства BP, причиной аварии явилось стечение обстоятельств. Из-за одного грубого нарушения и множества мелких, после 36-часового пожара нефтедобывающая платформа взорвалась. Похожее мнение о причинах катастрофы и у Министра Внутренних Дел США, заявившим, что компания BP и её партнёры допустили «очень крупные ошибки».

    По мнению других экспертов, вина за случившееся  лежит на администрации Дж. Буша-младшего, члены которой, по большей части, лоббировали интересы нефтяников, не обязав устанавливать специальное оборудование, оказавшееся, по мнению «королей черного золота», слишком дорогим - $0,5 млн.

    В результате BP удалось сэкономить полмиллиона долларов. Рассчитаем, сколько может стоить эта «экономия» сегодня. Не учитывая бесценных жизней 11-ти  человек, невосполнимого вреда экологии, деловой репутации компании и лишения возможности вести дальнейшие разработки шельфовых месторождений, убытки складываются:

    ·         Из упущенной выручки от продажи нефти, которая уже вытекла. По оценкам самой компании в сутки из скважины вытекает порядка 16 000 баррелей нефти. Если взять среднюю цену нефти за последние полгода  ($80 за баррель), то только на сегодня (!) убыток составляет более $50 млн. И неизвестно, когда утечка нефти будет остановлена, и во сколько раз возрастёт эта сумма к тому моменту.

    ·         Их штрафов. По законам о «Чистой воде» и «Нефтяном загрязнении», компания должна будет уплатить $1100 за каждый баррель, вытекший в залив из повреждённой скважины. Получаем сумму порядка $ 740млн. И это опять-таки, очевидный убыток только на сегодня.

    ·         На середину мая компания уже потратила порядка $450 млн. на очистку окружающей среды и выплаты за причиненный урон. По оценкам рейтингового агентства Fitch стоимость ликвидации последствий аварии может находиться в пределах $2-3млрд.

    По оценкам экспертов,  компания может  не справиться с последствиями аварии до декабря, что в нефтяном эквиваленте составляет 4 млн. баррелей нефти убытка. Переводя это в доллары по перечисленным выше «тарифам», мы видим весьма внушительную сумму - $5 млрд.

    Вот так, сохранив $0,5 млн., компания может потерять порядка $7,5 млрд. без учёта нематериальных убытков.

    Прибыль компании за прошлый год составила 16,6 млрд. Таким образом, полученная нами оценочная сумма дополнительных убытков составляет 45% от прошлогодней прибыли. Но котировки акций упали всего на 30%. Это объясняется тем, что участники рынка дисконтируют денежные потоки за относительно большое количество лет в будущем. Таким образом, сейчас котировки акций BP находятся на уровнях, предполагающих наихудший вариант развития событий.

    А что делать нам?

    Фундаментально разобравшись в проблеме, давайте вернёмся к насущным вопросам. Где купить, что купить, когда продать? Ну купить, само собой, в «Калита-Финанс», и не акции BP, а контракты на разницу - в этом случае нет необходимости связываться с зарубежными депозитариями и комиссии гораздо ниже.

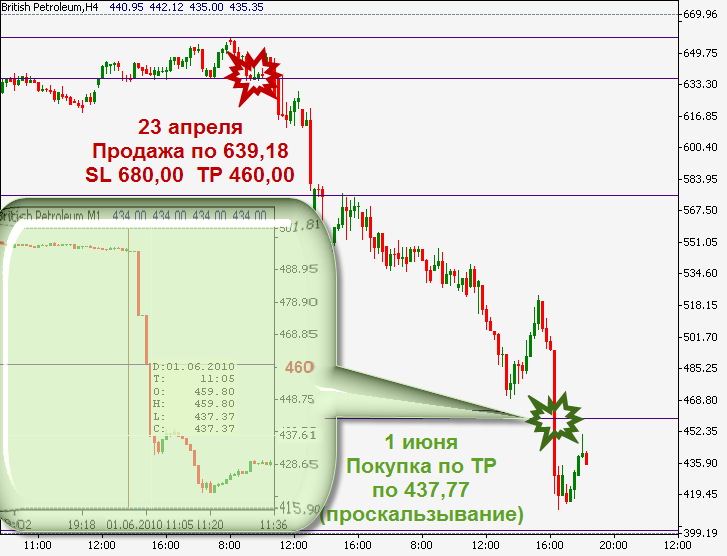
    Именно инструментом CFD (контрактом на разницу) решил воспользоваться один из наших клиентов, услышав о катастрофе в Мексиканском заливе. 23-го апреля, когда уже все СМИ оповещали мир об аварии и возможных последствиях, он продал 10 лотов CFD на акции BP по цене  639,18. Наш клиент был уверен, что цена упадёт до поддержки 460,00, где им и был размещен ордер, фиксирующий прибыль – TP (Take Profit), но на всякий случай  он поставил и ордер, ограничивающий убытки SL (Stop Loss) на уровень 680,00.

    Несмотря на желание закрыться раньше намеченной цели, у трейдера хватило терпения дождаться, пока сработает ордер TP. 1 июня торги по акциям BP начались с гепа вниз, цена пробила уровень  460,00, и благодаря проскальзыванию, ордер TP закрыл позицию по цене 437,77.

    Прибыль составила 2014,1 фунт. Переведя это в рубли и вычтя комиссию за сделку и плату за перенос позиции, вычислим чистую прибыль 85 364,39 рублей. Учитывая, что первоначальный депозит был чуть больше 15 тысяч рублей, и использовалось максимальное плечо, доходность от операции составила 554% за 40 дней.

    Сегодня мы бы не советовали открывать короткую позицию. Как было показано выше, в цене уже заложены все максимально возможные неблагоприятные последствия аварии.  В отсутствие дальнейших негативных подробностей катастрофы сейчас есть все предпосылки для роста. Большинство экспертов сходятся во мнении, что  сейчас самый удачный момент для покупки на локальном минимуме.

    Не повторяйте чужих ошибок. Пренебрегая рисками в целях экономии, можно потерпеть значительные убытки.

  8. Калита - Финанс

    Большой куш или бесценный опыт – что взять от рынка предпочитаете вы?

    Большая часть "быков" вновь обрели веру в то, что коррекция на рынках завершилась и можно приступать к покупкам. Вчера на рынках после долгого падения  наконец-то  наметился рост. Наибольший оптимизм вселяют нефтяные котировки, которым удалось вернуться к психологически важному уровню $70 за баррель.

    Несмотря на негативное закрытие вчерашней североамериканской сессии и сохраняющуюся политическую напряженность на  корейском полуострове, сегодня с  утра на азиатских площадках преобладали покупки. Отечественный рынок открылся разнонаправленно, но в течение короткого времени большинство бумаг  уверенно вышло в зеленую зону.

    На сегодняшний день  акции российских компаний сильно недооценены, с локального максимума в начале апреля индекс ММВБ снизился более чем на  22%. Это одно из наиболее стремительных падений в его истории. Здесь множество факторов слились воедино, спровоцировав на рынках "идеальный шторм".

    Это и стандартное снижение акций после закрытия реестров в мае, так как далее бумаги торгуются уже без дивидендов.  И проблемы с госдолгами в еврозоне.  И сокращение антикризисных мер в Китае и Индии.

    Безусловно, препирательства крупнейшего инвестбанка Goldman Sachs c регулятором рынка ценных бумаг США также оказали значительное влияние на настроения инвесторов. Перечислять можно еще и еще, но важнее, что будет дальше.

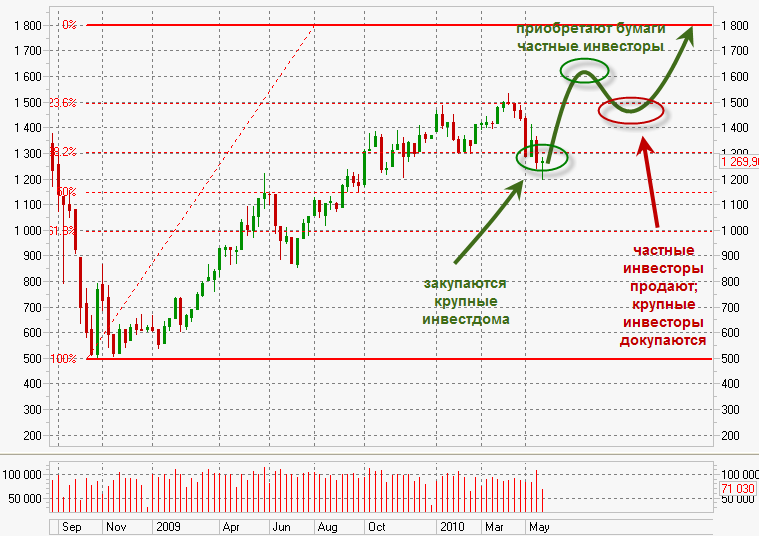
    На наш взгляд, в ближайшее время на фондовых площадках будет весьма благоприятная обстановка для краткосрочного инвестирования (1-1,5 месяца). Однако начинающим инвесторам нужно быть крайне осторожными и готовиться  к проверке на  "стрессоустойчивость". После столь серьезных провалов  быстрее остальных на начавшееся восстановление реагируют (а иногда и сами его провоцируют) крупные инвестиционные дома. Затем, когда тренд становится более очевидным, начинают наполнять свои портфели управляющие меньших по размеру компаний. Последними в игру вступают частные инвесторы, наконец поверившие в "бычий" тренд.  Далее следует очередная коррекция, заставляющая мелких инвесторов закрывать позиции, предполагая, что рост рынка иссяк. В тоже время на этих коррекциях крупные "акулы" лишь докупают бумаги в портфели.  

    Дальнейшая динамика по индексу ММВБ, по нашим прогнозам, будет следующей:

    К сожалению, обладающим крайне скудной информацией о ситуации в мире и на финансовых рынках частным инвесторам зачастую отведена не самая удачная роль в этой борьбе за большой куш.

    Одной из хороших тактик для начинающих является повторение действий крупных игроков.

    Например, Марк Мобиус (управляющий крупным инвестфондом, ориентированным на развивающиеся рынки) уже начал увеличивать долю акций российских компаний в своем портфеле.

    Если вы решитесь открывать длинные позиции, постарайтесь заранее подготовить себя к тому, что коррекция обязательно будет. В данном случае лучше как можно скорее открыться, и десять раз подумать, стоит ли закрываться раньше намеченных целей.

    Помните о рисках и закаляйте нервы!

  9. Калита - Финанс

    Потопят ли "страны-зомби" Европейский союз и евро?

    Лучше ужасный конец, чем ужас без конца

    Народная пословица

    Как показывает практика, история имеет свойство повторяться. Чуть более года назад на фоне масштабного падения деловой активности, обвала на фондовых рынках и общих пессимистичных настроений ФРС США приступила к активному эмиссионному стимулированию экономики путем выкупа казначейских облигаций и ипотечных бумаг. С того момента баланс ФРС пополнился более чем на $1,5 трлн. Таким образом, имевшиеся проблемы Резерв решил буквально завалить "свежими" долларами. В банковскую систему поступило огромное количество ликвидности, что позволило вернуть доверие финансовых контрагентов друг к другу. Избыток дешевых денег привел к бурному ралли на фондовых, товарно-сырьевых и валютных рынках. Сверхмягкая монетарная политика вкупе с налогово-бюджетными стимулами способствовали и некоторому оживлению американской экономики. Но за всей этой внешней идиллией так и остались не решены ключевые проблемы. Объемы кредитования реальной экономики продолжают падать, напряженность на рынке жилья (особенно в сегменте коммерческой недвижимости) сохраняется, а безработица по-прежнему колеблется возле уровня 10% трудоспособного населения. В итоге все меры, принимаемые американскими властями, имели краткосрочный эффект и направлены были на решение сиюминутных проблем, в то время как масштабные структурные перекосы (избыточная задолженность у одних и чрезмерные накопление у других) так и остались в системе. Справедливости ради стоит отметить, что несмотря на отсутствие фундаментальных решений, по крайней мере, временной стабилизации американские монетаристы во главе с Беном Бернанке добились. Чего не скажешь о Европейском центральном банке, который, по сути, всегда находился на шаг позади ФРС. Если для американского "Феда" головной болью во время кризиса стали "банки-зомби", то для ЕЦБ ключевой проблемой неожиданно стали целые страны, входящие в зону евро (назовем их "страны-зомби").

    Так, проблемы в маленькой южно-европейской стране уже полгода держат в напряжении все финансовые рынки мира. При этом еврочиновники, не отличающиеся высокой гибкостью  и скоростью в принятии решений, и в этот раз не особо спешили предпринимать какие-либо действия для урегулирования ситуации. В итоге в какой-то момент вся финансовая система региона, а вместе с ней и "местная" валюта оказались под реальной угрозой. И тут европейские власти активизировались. За одни лишь выходные были принятые масштабные (по крайней мере, по объему финансовых средств) меры для поддержки европейских "стран-зомби". При этом придумывать что-либо нового европейцы не стали. Зачем, когда перед глазами пример "зеленых ростков" американской экономики?

    В итоге, уже по традиции действуя на шаг позади ФРС, члены ЕС (совместно с МВФ) приняли решение создать специальных стабилизирующий механизм (фонд), предполагающий как непосредственно выделение кредитных ресурсов нуждающимся неконкурентным экономикам Европы, так и предоставление гарантий по обязательствам этих самых проблемных стран. Цена вопроса почти $1 трлн (€750 млрд). Более того, неожиданно преодолев маниакальный страх инфляции, ЕЦБ принял решение начать выкуп долговых бумаг Греции, Португалии, Испании и других средиземноморских государств Европы. Таким образом, Европейский центробанк, последний среди стран G7,  вступил на тропу "количественного смягчения", решив устранить имеющиеся проблемы за счет "печатного станка". Только вот экономическая история на сегодняшний день не знает ни одного удачного случая, когда политика "количественного смягчения" приводила бы  к долгосрочным положительным результатам. Но дурной пример заразителен.

    От того, что ЕЦБ скупает греческие или португальские долги, надежнее эти бумаги, к сожалению,  не становятся. Более того, на выходе вся финансовая система еврозоны становится еще уязвимее. Так, например, относительно благополучная Германия, беря на себя греческие риски (путем предоставления гарантий), отчасти становится заложницей бюджетной политики греков. Но еврочиновники сейчас не думают о долгосрочных перспективах. Отчасти у них и нет другого выбора: евро и долговой рынок региона оказались под масштабной атакой спекулянтов всех мастей, и чтобы хоть как-то стабилизировать текущую ситуацию, нужны именно быстрые пусть и деструктивные (в долгосрочном плане) меры. В целом теперь, после того как ФРС прекратила активную скупку ипотечных облигаций, эмиссионный центр плавно переместился на европейский континент.

    Стоит отметить, вся эта история не обошлась и без участия Резерва. Американский регулятор вновь открыл своп-линии с ключевыми Центробанками. Таким образом, европейские финансовые институты будут иметь доступ к долларовому фондированию непосредственно в ЕЦБ. В итоге американцы косвенно будут влиять и на динамику валютного рынка, ослабив спрос на доллары, которые до этого участники рынка аккумулировали за счет продаж других валют. При этом для США подобная практика достаточно выгодна, поскольку, взятые европейцам в долг доллары преимущественно будут направлены в США на скупку местных казначейских и корпоративных бондов. А это поможет в краткосрочном периоде фондировать гигантский госдолг США (свыше $12 трлн!) и не менее огромный дефицит бюджета ($1,4 трлн)  ЕЦБ же, в свою очередь, попадет в определенную зависимость от американских коллег. Более того, начав изъятие ликвидности, ФРС может существенно усложнить в будущем жизнь европейскому Центробанку, которому также, рано или поздно, придется останавливать "печатный станок".

    Какие же выводы из всего этого  можно сделать?

    Первое. Финансовые власти ключевых экономик мира продолжают прямолинейно, а главное, близоруко действовать, бросая все силы и средства на спасение нежизнеспособных экономических субъектов (будь это банк или целое государство). Те "зеленые ростки", что наблюдаются в некоторых экономиках, всецело обусловлены государственными вливаниями и налоговыми льготами. Но учитывая, с какой скоростью растут бюджетные дефициты и госдолги, вечно стимулировать экономику за счет государственного "допинга" не удастся. Напротив, чем дольше правительства не дают потерпеть крах тем, кто уже давным-давно должен был исчезнуть из экономической жизни страны, тем сильнее они усугубляют фундаментальные проблемы. Подобная политика приводит к общему снижению эффективности всей глобальной экономики, поскольку слабые звенья (с помощью государства) отнимают ресурсы у более конкурентоспособных, здоровых субъектов.

    Второе. Евро как глобальная альтернатива доллару, скорее всего, обречена.

    И дело даже не в глубине ликвидности европейского долгового рынка, где теперь будет доминировать ЕЦБ (стоит напомнить, что около трети мировых резервов держится в облигациях стран Евросоюза). Дело в том, что европейский власти показали слабину перед лицом глобальных спекулянтов (транснациональные банки, хедж-фонды), которые весь последний год "шортили" (играли на понижение) по долгам стран PIGS (Португалия, Испания, Греция). Что теперь мешает тем же спекулянтам открывать короткие позиции по евро? Ведь ЕЦБ уже включил печатный станок (10 мая прошел первый тендер на 9,2 млрд евро), увеличивая денежное предложение и никакие своп-линии с ФРС не помогут удержать курс евро на нынешних уровнях. Хотите получить гарантированный доход в перспективе полгода, год? Продайте евро против доллара.

    Третье. Вряд ли стоит ждать роста инфляционных настроений в мировой экономике. Да, на фоне бума ликвидности цена на нефть могут достигнуть в краткосрочной перспективе $100 за баррель, но они так же гарантированно упадут. Все те деньги, которые выделяет Евросоюз, достанутся спекулятивным фондам, которые займутся привычными торговыми операциями, а отнюдь не кредитованием реального сектора экономики. Таким образом повторится ситуация с американскими банками, где осели триллионы долларов, выделенных ФРС США на спасение экономики. Нет кредитования – нет потребления. А значит, цена на жилье и прочие жизненно важные товары продолжат падать. Кроме того, не стоит забывать, что пирамида госдолга США продолжает ускоренными темпами засасывать в себя всю ту ликвидность, которую массово производят власти США, Европы, Японии и Китая.

    Аналитический отдел ФГ «Калита-Финанс»

  10. Павел Анисимов

    Идем на снижение

     Обзор торговой недели 19-23.04.2010 года

    По техническим причинам данная заметка не была опубликована в понедельник, 26 апреля, публикуется без графики.
     
    Прошедшая неделя оставила в истории еще одну черную свечку. На недельных графиках Индекса ММВБ индикаторы Awesome Oscillator и Accelerator сменили цвет с зеленого на красный. Так что есть все основания предполагать, что корректирующая волна [2] развивается.
    Что до модельного индексного портфеля, то мы держим шорт, открытый 16 апреля, на неподтвержденной модели «звезда-доджи» – в пользу открытия позиции сыграл очень негативный внешний фон на тот день. Таким образом, в рынке находится 15% портфеля.
    Расчет волн по методике Билла Вильямса очень хорош при работе на импульсных волнах, а вот анализировать волны корректирующие уже сложнее.
    Тем не менее, мы предполагаем, что сейчас развивается подволна А волны [2]. Если наше предположение верно, то данная волна будет иметь пятиволновую вложенную структуру.
    Первое движение вниз составило около 100 пунктов – с 1539,56 до 1438,55. Свой продающий ордер на 15% от портфеля мы выставили на уровень 50% отката – 1490 пунктов. 21 апреля рынок не дошел до этого уровня около 1,5 пунктов. А 26 апреля уже 0,5 пункта. Видя эту картину было решено добавить к открытому шорту еще 15% на отметке в 1484 пункта.
    28 апреля с учетом негативного внешнего фона на открытии рынка к короткой позиции было добавлено еще 15%.
    На дневных графиках мы видим, что АО стремится к нулевой линии сверху вниз, АС также красного цвета – налицо «красная зона» из шести баров подряд. Билл Вильямс пишет, что «красная зона» редко состоит более, чем из 5 баров подряд и рекомендует после формирования пятого бара подтянуть стоп к максимуму этого бара. Это хороший сигнал для фиксации краткосрочных коротких сделок.
    Так как предполагаемая корректирующая волна только началась, то для анализа еще сформировалось слишком мало баров, так что приходится действовать осторожнее, так как нет четких подтверждений.
    На 4-часовых графиках видно, что уровень в 1440 пунктов на данном этапе является поддержкой – цена дважды отбилась от него вверх.
    Так как мы находимся только в самом начале предполагаемой корректирующей волны, то пока нецелесообразно углубляться глубже в анализ волн.
    Анализ объемов и волатильности рынка
    Дата
    Open
    High
    Low
    Close
    Оборот, млрд руб.
    MFI
    Значение
    1529.13
    1529.13
    1494.59
    1495.08
    46,39
    0,745
     
    19 апреля
    1478.61
    1478.61
    1438.58
    1459.17
    62,03
    0,645
    Приседающий
    (downtrend)
    20 апреля
    1465.98
    1482.32
    1464.91
    1473.92
    46,03
    0,378
    Увядающий
    21 апреля
    1478.02
    1488.87
    1462.25
    1465.87
    44,16
    0,603
     
    22 апреля
    1464.25
    1475.36
    1436.48
    1443.36
    53,12
    0,732
    Зеленый
    (downtrend)
    23 апреля
    1445.48
    1467.62
    1445.48
    1467.62
    46,81
    0,473
    Увядающий
     
    Из таблицы видно, что «зеленой» и «приседающей» были дни, когда рынок закрывался черной свечой, а «увядающими», когда пытался расти. В целом, перевес сейчас, конечно же, на стороне продавцов. «Грязный» метод определения тренда показывает, что тренд направлен вниз, а растущие свечи – это фактически боковое движение.
     
    Выводы:
    Для тех, кто в шорте – особенно повезло тем, кто зашел высоко. Таким бояться нечего. 26 апреля АО подал сигнал для тех, кто хотел зафиксироваться – сигнал 5 красных баров – закрытие шортов на уровне 1470 пунктов. Для игроков с более длительным горизонтом инвестирования по-прежнему будет целесообразно оставаться в короткой позиции. Критический уровень для нашей гипотезы о коррекции – текущий годовой максимум. Плюс к этому рынок показал, что неравнодушен к уровню в 1490 пунктов – здесь также можно выставить стоп-ордер.
    Для тех, кто еще не в шорте или думает о «добавке» – зона в пределах 50-62% коррекции от прошедшего движения вниз, а именно диапазон 1490 – 1505 пунктов был достаточно привлекателен для наращивания или открытия позиций по тренду – ведь уровень в 1500 пунктов очень значимый на данный момент уровень сопротивления. Открывать шорты или добавлять к уже открытым можно и сейчас по рыночным ценам.
     
    В ближайшее воскресенье разберем на графиках текущую волновую разметку.
    Благодарю за внимание и удачной торговли!
Мои портфели
Индикаторы
Индексы
MICEXINDEXCF2 458,46+0,4805.11
RTSI1 110,46+0,2006.03
Акции
GAZP112,60–0,4805.11
GMKN116,14+3,9705.11
LKOH6 031–0,2605.11
ROSN363,1–2,0805.11
SBER292,4+0,0905.11
VTBR56,470+2,3405.11
Курсы валют
EUR92,19+0,0307.11
USD82,14+0,3407.11
EUR/USD1,09–0,5331.12
GBP/USD1,47–0,4331.12
USD/JPY120,17–0,2831.12
EURUSD_TOM1,060,0006.03
EUR_TODTOM0,02–0,0406.03
USD_TODTOM0,02–0,0306.03
Мировые рынки
Dow17 473,32–0,7431.12
FTSE6 242,32–0,5131.12
Nikkei 22519 033,71+0,2730.12
S&P 5002 049,94–0,6531.12
Золото1 059,98–0,1231.12
Нефть Brent37,6+3,1331.12