Забыли пароль?

Зарегистрироваться на сайте

Отменить

Записи друзей пользователя Андрей Микрюков

  1. Калита - Финанс

    Вулкан и финансовые рынки

    Как стихийные бедствия влияют на мировую экономику.

    Специальное расследование аналитиков "Калита-Финанс".

    Последние несколько месяцев метеорологические сводки становятся не менее важным источником информации для участников финансовых рынков, чем непосредственно биржевые данные. Что неудивительно, учитывая те многочисленные природные катаклизмы, что случились на нашей планете только в этом году.

    Землетрясения, ураганы, оползни уносят тысячи человеческих жизней и приносят огромные экономические убытки, странам, компаниям, людям. В результате землетрясений на Гаити, в Чили и Китае погибло свыше 225 тыс. человек. При этом разрушенными оказались дома, инфраструктурные сооружения и другие необходимые для жизни объекты. Только от урагана "Ксинтия" в Западной Европе прямые убытки составили около €1 млрд. На помощь Гаити мировым сообществом было выделено свыше $10 млрд, примерно такую же сумму еще планируется выделить. Если же проанализировать объем ущерба от различных катаклизмов за последнее десятилетие, то он, по нашим подсчетам, достигает $1 трлн.

    Таким образом, природные "сюрпризы" обходятся человечеству крайне дорого. Из последних таких стихийных бедствий можно и нужно выделить извержение вулкана в Исландии. И хотя, к счастью, на этот раз обошлось без человеческих жертв, экономические последствия могут оказаться весьма серьезными.

    Прямые потери туристической индустрии и авиаперевозчиков за первые три дня с момента закрытия аэропортов превысили €1 млрд. Свыше 60 тыс. рейсов через европейский континент были отменены, компании были вынуждены за свой счет разместить в отелях сотни тысяч пассажиров, а также обеспечить их питанием. Крупнейший туроператор Европы TUI Travel ежедневно теряет из-за отмены авиарейсов £5-6 млн.

    Но все вышеперечисленное является лишь "вершиной айсберга", теми видимыми убытками, которые поддаются исчислению. Между тем есть и другие издержки, имеющие куда более долгосрочный характер. Например, не многие знают, что пепел исландского вулкана уже частично попал в верхние слои тропосферы и стратосферу, что может привести к достаточно холодному лету. В частности, попавшие частицы пепла, а также сульфаты, содержащиеся в сернистом газе, снижают проницаемость атмосферы для солнечных лучей. В итоге падает температура воздуха. Подобное уже наблюдалось в истории человечества. И не раз.

    Например, результатом извержения южноамериканского вулкана Уайнапутина (1601 г.) в России стали сильные холода летом. После чего пропал урожай, и в одной только Москве в 1601-1603 г. погибло от голода больше 120 тыс. человек. Это привело к Смуте и появлению Лжедмитрия.

    Другой, более свежий пример. Извержение вулкана Тамбора в 1815 году, после которого Европа оказалась "без лета". Заморозки летом в свою очередь привели к неурожаю и массовой гибели людей на планете.

    Есть и локальные примеры. Из той же Исландии. В 1783 г. извержение серии вулканов на данном острове привело к падежу половины поголовья коров, больше половины поголовья лошадей, а население Исландии уменьшилось на 10 тыс. человек и вернулось к прежнему уровню только к 1811 г.

    К чему теперь могут привести неочевидные, на первый взгляд, последствия извержения вулкана в Исландии?

    Первые, кого затронет возможное похолодание, – это фермеры. Заморозки, засуха и отсутствие достаточного количества солнечных дней может привести к резкому снижению урожая в этом году. В частности, подобная напасть потенциально способна затронуть как западноевропейские посевные площади, так и сельскохозяйственные земли восточно-европейского региона (включая Украину и Россию). В итоге цены на основные агрокультуры могут существенно подскочить. Аналогичная динамика уже наблюдалась осенью 2009 года, когда на фоне засухи в Латинской Америке (Бразилии и Аргентине) цены на кукурузу и пшеницу за 1,5 месяца взлетели более чем на 30%.

     (источник: торгово-информационный терминал ITrader 8)

    Не стоит полагать, что Землю ждет массовый голод (разве что беднейшие страны Центральной Африки), однако потребителям придется подзатянуть свои пояса.

    Второе. Резкий скачок цен на агрокультуры приведет к росту инфляции в развитых странах, что в свою очередь вынудит финансовые власти повысить процентные ставки. Центральные банки будут вынуждены ужесточать монетарную политику ускоренными темпами, и это не сможет не сказаться на посткризисном восстановлении экономики. Такие ведущие отрасли, как машиностроение, строительство и проч. крайне нуждаются в дешевом капитале. Но банкирам придется дисконтировать в цене заемного капитала растущую инфляцию. А это может привести к тому, что те "зеленые ростки", которые совсем недавно проклюнулись в мировой экономике, никогда не вырастут в полноценные деревья.

    И наконец, последнее. Стоит помнить, что у любой медали существуют две стороны. Холодное лето и потери фермерами урожая, приведет к снижению наблюдаемого сейчас затоваривания складов сельхозпродукцией, что несколько сбалансирует спрос и предложение на рынке агрокультур.

  2. Павел Анисимов

    Все насмарку, или Немного о "дежа вю"

    Обзор торговой недели 12-16.04.2010 г.

    Красивая получилась торговая неделя! Четыре дня биржевые Сизифы толкали свой камень-индекс в гору и добрались до вершины. Молодцы! Но на пятый день камень с грохотом покатился под гору…
     
    Бодрый старт в понедельник в первый час торгов развеял мысль о шорте, так как индекс резво подпрыгнул до 1512 пунктов, а близкий стоп предполагалось ставить на уровне в 1507. Поэтому было решено дождаться прорисовки возможной волны ((iv)) на 15-минутках.
    Для этого мы подождали, пока индикатор АО побывает в отрицательной зоне, а затем выйдет из нее. Лонг был открыт на отметке в 1502 пункта. За все последующее время развития тренда осциллятор не смог превысить свой максимум.
     Рисунок 1
    Рисунок 1. Индекс ММВБ, 15-минутный график.
     
    Для определения подходящего времени для закрытия позиции мы следили за 5-минутными графиками, на основе анализа которых было принято решение о фиксации прибыли в четверг на уровне 1527 пунктов по индексу в начале подволны (((iv))).
     
    В этой заметке мы как обычно проанализируем таймфреймы от старших к младшим с целью анализа волнового движения, а также поговорим о волатильности и оборотах торгов на этой неделе.
    Приступимм к анализу старших таймфреймов, а именно недельных графиков.
     Рисунок 2
    Рисунок 2. Индекс ММВБ, недельный график.
     
    Поразительно, но дивергенция на осцилляторе АО из недели в неделю исправно повторяется, укрепляя мысль о том, что кончина восходящего движения где-то рядом…
     Рисунок 3
    Рисунок 3. Индекс ММВБ, дневной график.
     
    Красивая, смачная черная свеча в конце, как чернильная клякса! Ну что ж, все-таки я по своей "биржевой" натуре больше "медведь", да и в студенческом прошлом – гот, так что люблю черное… Видим, что несмотря на рост рынка, индикатор АО по-прежнему не может превысить собственный максимум на волне ((3)).
    Рассмотрим ближе анатомию предполагаемой волны ((5)) на 4-часовых графиках.
     Рисунок 4
    Рисунок 4. Индекс ММВБ, 4-часовой график.
     
    И на 4-часовом графике растущая волна v не дает индикатору АО обновить свои максимумы, достигнутые на волне iii. Лично мне это уже напоминает "принцип матрешки", а вам?
    Кстати, если считать разметку этого графика верной, то имеем следующие длины волны: волна i – 79 пунктов, волна iii – 153 пункта, волна v (если она уже завершена) – 145 пунктов. Все это укладывается в классические соотношения волн: волна iii, как правило, самая длинная, а волна v может в некоторых случаях равняться по длине волне iii.
    Копнем еще глубже и посмотрим на волну v внимательнее на часовике.
     Рисунок 5
    Рисунок 5. Индекс ММВБ, часовой график.
     
    Принцип матрешки продолжает действовать и здесь. Провал индикатора в отрицательную зону мы видели еще на прошлой неделе, а на этой – новое событие: цене по силам новая вершина, а вот чудо-осциллятору – нет.
    А сейчас снова взглянем на 15-минутки, только охватим всю предполагаемую волну (v).
     Рисунок 6
    Рисунок 6. Индекс ММВБ, 15-минутный график, волна (v)
     
    Матрешка, однако… Пик АО на волне ((iii)), провал в минус на волне ((iv)), дивергенция по максимумам волн ((iii)) и ((v)).
     
    Дата
    Open
    High
    Low
    Close
    Оборот, млрд руб.
    MFI
    Значение
    1478,42
    1502,64
    1478,42
    1496,87
    48,50
    0,499
     
    12 апреля
    1502,94
    1512,01
    1493,33
    1502,65
    41,77
    0,447
    Увядающий
    13 апреля
    1496,21
    1508,30
    1488,96
    1499,33
    45,32
    0,427
     
    14 апреля
    1505,25
    1527,79
    1505,25
    1526,60
    60,54
    0,372
    Приседающий (uptrend)
    15 апреля
    1529,83
    1539,56
    1519,98
    1530,92
    61,21
    0,320
    (uptrend)
    16 апреля
    1529,12
    1529,12
    1494,58
    1495,07
    47,11
    0,733
    Фальшивый
    (downtrend)
     
    Как мы помним, один из трех баров, образующих вершину, должен быть "приседающим". Бар за 14 апреля является именно таким, причем день этот прошел на неплохих оборотах, по "грязной" методике определения тренда – тренд в тот день был направлен вверх.
    15 апреля не было существенного изменения объема торгов, поэтому переносим на него действие предыдущего бара – будем неофициально считать его таким же "приседающим" по тренду вверх.
    16 апреля, "черная пятница местного масштаба" является "фальшивой" – резкое падение на невысоких оборотах. При благоприятной конъюнктуре это говорит о том, что рынок может отскочить наверх и попрыгать над уровнем в 1500 пунктов некоторое время.
    Кроме того, на вершине должен быть образован фрактал. Если свеча в понедельник не превысит достигнутый максимум этого года на уровне 1539 пунктов, то фрактал будет образован.
     
    Посмотрим на дневные и недельные графики с позиций свечного анализа. Дневные свечи за 14 и 15 апреля сформировали неподтвержденную модель разворота "звезда дожи", а 16 апреля эта формация была подтверждена. Читаем у Стива Нисона: "В частности, подтверждением разворота на вершине при восходящей тенденции является звезда дожи, за которой следует длинное черное тело, перекрывающее значительную часть белого тела. Такую модель называют "вечерняя звезда дожи". На графике индекса – классическая "звезда" с очень сильным подтверждением. В учебник!
     Рисунок 7
    Рисунок 7. Дневной график индекса ММВБ – "вечерняя звезда дожи"
     
    А свеча прошедшей недели очень напоминает "падающую звезду", также говорящую в пользу разворота тренда.
     
    Выводы
    Для тех, кто в лонге – если вы еще в лонге, то может быть скоро и представится возможность зафиксировать прибыль чуть повыше на отскоке, но портфель нужно начинать сокращать уже сейчас, если вы этого не начали делать на предыдущей торговой неделе.
    Для тех, кто в шорте – держите шорт. Строго говоря, критическая точка для нисходящего тренда, который, как мы предполагаем, начался, на отметке 1540 пунктов.
    Для тех, кто хочет зайти в лонг – боюсь, что сыграть "в длинную" можно будет разве что на отскок… где-то в район 50-60% от текущей нисходящей волны.
    Для тех, кто хочет сыграть "в короткую" – пора заходить и добавлять на отскоках вверх. Критическую точку обозначили выше.
     
    P.S. Кстати, о дежа вю. Конец прошлой недели показался мне очень знакомым. Посмотрите на дневной график индекса ниже. Первый эллипс – начало лета прошлого года, а конец прошлой недели – во втором эллипсе. Напоминает уменьшенную копию? События в пятницу развивались не столь драматично, индекс потерял порядка 40 пунктов, а не 100, как год назад, но сами конфигурации, на мой взгляд, очень схожи.

    Рисунок 8

    www.imageup.ru/img159/ris-8330276.gif

  3. Павел Анисимов

    Пулевые отверстия

     
    Обзор торговой недели 5-9.04.2010 г.
     
    На прошлой неделе рынок-таки дал новый максимум, подпрыгнув до 1506 пунктов! Сему событию способствовал благоприятный внешний фон – рост американских площадок, золота и нефти. Мне думается, что драйвером роста на этой неделе было золото, вслед за которым пыталась расти и нефть, а за нефтью и мы. Как в сказке про репку, только персонажи другие: "…нефть за золотом, "мамба" за нефтью…" В общем, рынок нашел позитивные моменты и предпринял попытку "вытянуться" еще чуть-чуть, обновив свои январские максимумы вслед за нефтяной бочкой.
    Если смотреть на недельные графики Хайкин-Аши, то на золоте, нефти, американском S&P500 и российском ММВБ мы увидим типичные "бычьи" свечи. На дневных графиках золота и американского индекса все было радужно всю неделю – рост и ничего кроме роста, а вот нефть в последние дни притормозила – в четверг и пятницу на графике появились красные свечи неопределенности.
     Рисунок 1
    Рисунок 1. Нефть Brent, Heiken Ashi, Daily
     
    Обратимся к анализу индекса ММВБ. В прошлой заметке мы ввели в рассмотрение новый сценарий развития событий, предполагающий, что волна I продолжает развиваться, формируя последние подволны. Рынок на этой неделе показал, что этот сценарий себя оправдал. В связи с этим было высказано предположение, что рынок обновит максимум, но, возможно, только на несколько пунктов, следовательно, из длинных позиций выходить еще рано, ну а заходить со спекулятивными целями или добавляться можно только на коррекции в район 1450-1470 пунктов.
     
    Рисунок 2. Вариант разметки № 2
    Рисунок 3
    Рисунок 3. Недельный график ММВБ.
     
    Посмотрим на графики сейчас. На дневном графике заметно, что на индикаторе АО есть дивергенция, а также что индикатор AC стал красного цвета, что говорит о замедлении движения. Мы по-прежнему считаем, что рынок развивает подволну ((5)) волны (5).
     Рисунок 4
    Рисунок 4. Дневной график ММВБ – волна ((5))?
    Теперь посмотрим на предполагаемую волну ((5)) подробнее – переключимся на 4-часовые графики, нас будет интересовать движение, начавшееся 12 февраля.
     Рисунок 5
    Рисунок 5. 4-часовой график Индекса ММВБ.
     
    Здесь мы также не меняем разметку. Видим, что пик на индикаторе АО в третьей волне был выше чем на текущих максимумах, а также не забываем и про провал АО в отрицательную зону, что говорит о том, что имело место волна iv.
    Углубляемся дальше. Рассмотрим подробнее движение в волне v, развивающейся с 25 марта. Для этого перейдем на часовые графики, чтобы получить достаточное количество баров для анализа.
     Рисунок 6
    Рисунок 6. Часовой график Индекса ММВБ.
     
    Выделить в бодром движении наверх подволны (i) и (ii) достаточно сложно да и в принципе не нужно. Предположим, что волна (iii) завершилась на отметке в 1506 пунктов – новом максимуме индекса. На этой волне Awesome Oscillator достиг своего максимума. Последовавшее снижение в период с 6 по 8 апреля сопровождалось уходом индикатора в отрицательную зону – принимаем это движение как волну (iv). Индекс в этой волне снизился на 66 пунктов, что соответствует 41% от движения с 1395 пунктов (начало волны v) до 1506 пунктов – на лицо классическая коррекция на 38,2%.
    Посмотрим внутрь предполагаемой волны (v). В ней сейчас 16 часовых свечей, поэтому мы перейдем на 15-минутный график.
     Рисунок 7
    Рисунок 7. 15-минутный график Индекса ММВБ.
     
    Размечать столь мелкие таймфреймы уже сложнее – больше вероятность ошибки. Но тем не менее можем предположительно отметить подволны ((i) и ((ii)). Обращает на себя внимание дивергенция – индекс карабкается вверх, а индикатор движется по направлению к нулевой линии. Вполне возможно, что сейчас развивается подволна ((iv)) – падение АО в отрицательную зону подтвердит данное предположение. Если исходить из разметки 15-минуток, то нас впереди должна ждать и волна ((v)), у которой есть шансы еще раз подновить на несколько пунктов текущий максимум этого года, но все технические факторы говорят в пользу завершения волны [1] и скорого начала коррекционного движения в рамках волны [2].
     
    Проанализируем прошедшую неделю с помощью индикатора MFI. Возможно, это даст новые подсказки и прояснит ситуацию.
    Дата
    Open
    High
    Low
    Close
    Оборот, млрд руб.
    MFI
    Значение
    1479.73
    1488.22
    1472.58
    1480.17
    34,37
    0,455
     
    5 апреля
    1480.46
    1488.56
    1473.66
    1487.55
    28,63
    0,520
    Фальшивый
    6 апреля
    1487.51
    1506.03
    1479.19
    1498.64
    66,13
    0,406
    Приседающий
    7 апреля
    1498.64
    1501.45
    1476.6
    1478.44
    50,24
    0,495
    Фальшивый
    8 апреля
    1478.41
    1479.56
    1460.37
    1476.59
    51,22
    0,375
     
    9 апреля
    1476.59
    1502.66
    1476.59
    1496.88
    48,50
    0,538
     
     
    А сейчас самое время вспомнить про "волшебные пули" Билла Вильямса, суть которых была изложена в "Торговом хаосе". Вот эти "пули", убивающие тренд:
    • Размещение внутри целевой зоны
    • Формирование фрактала
    • Один из трех наивысших баров – приседающий
    • Изменения в направлении Awesome Oscillator
    • Дивергенция на MFI
    Цели по волне 5 следующие (мы их уже упоминали в предыдущих заметках, приведем их еще раз для наглядности):
    Соотношение
    Длина волны 5
    Цель волны 5
    0,236
    173
    1025
    0,382
    280
    1132
    0,5
    367
    1219
    0,618
    453
    1305
    0,764
    560
    1412
    1,0
    733
    1585
    Пуля № 1 – рынок внутри целевой зоны, кроме того он уже и так далеко в нее продвинулся.
    Пуля № 2 – на вершине рынка на дневных графиках сформирован фрактал – 1506 пунктов.
    Пуля № 3 – "приседающий" бар за 6 апреля. Волна Эллиотта часто заканчивается "приседающим" баром. Вместе с тем "фальшивка" за 7 апреля (ярко выраженный медвежий "бродяга" по терминологии Билла Вильямса) говорит о том, что и резкое снижение не такое простое, как кажется. Ведь рынок почти отыграл это снижение вновь. Мы распространяем на последующие свечи за 8 и 9 апреля действие "ложного" бара, так как существенного изменения объема за эти дни не произошло. Отсюда делаем вывод о том, что преимущество покупателей на данном этапе весьма призрачно.
    Пуля № 4 – дивергенция на индикаторе AO между пиком волны ((3)) и предполагаемым пиком волны ((5)).
    Пуля № 5 – дивергенция на индикаторе MFI между пиками волн ((3)) и ((5)). Для ее выявления необходимо высчитать среднее значение MFI на каждой из волн. Для простоты подсчета мы будем в этот раз использовать тиковый объем, чтобы воспользоваться встроенным индикатором, а не высчитывать все вручную.
    Таким образом, среднее значение MFI для волны ((3)) составляет 0,170, а для волны ((5)) – 0,136. Возможно, что волна ((5)) еще сформирует несколько свечей, но это не должно серьезно повлиять на результаты расчета. Итак, мы видим дивергенцию на MFI – пулю №5.
    Если мы проделаем то же самое с недельными графиками для волн 3 и 5, то картина будет такой же: 904,9 на волне 3 против 845,9 на волне 5.
     
    Какие можно сделать выводы из всего выше сказанного.
    Для тех, кто в лонге – пора думать о фиксации. Мы наблюдаем достаточное количество "медвежьих" сигналов от рынка – посмотрите на пять пуль, убивающих тренд.
    Возможности спекулятивного лонга – возможны, но очень рискованны. Эта возможность прослеживается из анализа 15-минуток. Если их разметка верна, то рынок «нарисует» еще волны ((iv)) и ((v)). Необходимо дождаться формирования четвертой волны. Ее целевая зона – 38,2 – 61,8% от движения 0 – ((iii)) (длина движения составила 42,25 пункта). Цели коррекции равны – 1487, 1482, 1476 пунктов. Но еще раз повторюсь, что подобная краткосрочная сделка сопряжена с риском.
    Возможности для желающих "шортить" – так как на рынке накопилось уже много технических "медвежьих" факторов, так что можно пробовать заходить в "шорты" на часть портфеля уже сейчас, не забывая о стопах. Сейчас есть прекрасная возможность поставить достаточно близкие стопы.
     
    Для прояснения намерений нашего рынка следует обратить внимание на динамику золота. В случае продолжения восходящей динамики по золоту, это будет способствовать росту нефти, и индекс ММВБ вполне может еще на несколько пунктов улучшить достигнутые на днях успехи.
  4. Павел Анисимов

    Пока растем

    Пока растем
     
    Обзор торговой недели 29.03 – 02.04.2010 г.
     
    Неделя выдалась динамичной, превосходство биржевых "быков" было очевидным, а "мишки" спрятались до лучших времен, вероятно обдумывая свои дальнейшие действия.
     
    Нефть на этой неделе сумела обновить свой январский максимум, наш рынок не дотянул до этой отметки четырех пунктов.
    Рисунок 1
    Рисунок 1. Нефть Brent, Daily
     
    Образцовая "бычья" неделя! Если обратиться к графикам Хайкин-аши, то и там все благополучно – типичные растущие свечи без нижних теней, указывающие на сильный восходящий тренд.
     Рисунок 2
    Рисунок 2. Индекс ММВБ, Heiken Ashi, Daily
    Рисунок 3
    Рисунок 3. Нефть Brent, Heiken Ashi, Daily
     
    Обратимся к анализу волатильности рынка и объемов торгов при помощи еще одного индикатора Билла Вильямса – MFI (Market Facilitation Market). Индикатор MFI рассчитывается по формуле:
     
    MFI = (High – Low) / Volume
     
    Объем обычно берется тиковый. Я думаю, что для внутридневных расчетов это вполне допустимо, но для расчета применительно к дневным и более крупным таймфреймам я беру обороты в деньгах. Данные для расчета можно брать, например, непосредственно из QUIK’а или с сайта биржи ММВБ в разделе "Индексы и индикаторы".
     
    Рассмотрение начнем с месячного таймфрейма. Данные об объемах торгов ниже в таблице.
     
    Месяц, год
    Оборот, млрд руб.
    High
    Low
    High - Low
    MFI
    Название бара
    334,94
    671.61
    534.7
    136,91
    0,409
    -
    Февраль 2009
    580,61
    743,34
    602,68
    140,66
    0,242
    Приседающий
    Март 2009
    906,65
    870,45
    638,42
    232,03
    0,256
    Зеленый
    Апрель 2009
    964,76
    942,63
    758,09
    184,54
    0,191
    -
    Май 2009
    1,17 трлн
    1125,72
    920,35
    205,37
    0,176
    Приседающий
    Июнь 2009
    1,52 трлн
    1226,65
    881,71
    344,94
    0,227
    Зеленый
    Июль 2009
    1,28 трлн
    1057,41
    852,03
    205,38
    0,160
    Увядающий
    Август 2009
    1,29 трлн
    1135,84
    1013,79
    122,05
    0,095
    -
    Сентябрь 2009
    1,49 трлн
    1241,14
    1069,83
    171,31
    0,115
    Зеленый
    Октябрь 2009
    1,68 трлн
    1388,79
    1144,83
    243,96
    0,145
    Зеленый
    Ноябрь 2009
    1,24 трлн
    1391,79
    1203,11
    188,68
    0,152
    Фальшивый
    Декабрь 2009
    1,02 трлн
    1412,27
    1284,99
    127,28
    0,125
    Увядающий
    Январь 2010
    754,64
    1491,36
    1363,03
    128,33
    0,170
    Фальшивый
    Февраль 2010
    972,36
    1455,51
    1294,21
    161,3
    0,166
    Приседающий
    Март 2010
    1,17 трлн
    1461,89
    1332,97
    128,92
    0,110
    Приседающий
     
    В графе "Оборот" выделены зеленым цветом те месяцы, в которых объем торгов вырос на 10% и более по сравнению с предыдущим периодом. Билл Вильямс в "Торговом хаосе" пишет о том, что во внимание принимается только существенное изменение объема – более чем на 10%. Но это справедливо для крупных временных интервалов. Для внутридневных достаточно минимального изменения в объеме. Красный же цвет означает снижение оборота более чем на 10%.
     
    В графе "MFI" зеленым выделены те месяцы, в которых индикатор увеличил свое значение, а красным – те, в которых уменьшил.
     
    Абсолютное значение индикатора не играет никакой роли – важно именно соотношение двух его значений.
     
    Введем еще один пункт – определение направления тренда. Будем считать, что тренд вверх, когда середина второй свечи выше максимума первой. Тренд вниз – если середина второй свечи ниже минимума первой.
     Рисунок 4
    Рисунок 4. Индекс ММВБ, Monthly
     
    Итак, по порядку. В феврале 2009 года мы наблюдали ситуацию, когда обороты торгов выросли на существенную величину, а индикатор снизил свое значение. Такой бар называется "приседающим" – рынок готовится к прыжку, накапливая объем. Напоминает, например, сжимающуюся пружину. Рынок в скором времени может выстрелить. Середина бара (673,06) выше максимума январской свечи (671,61). Считаем, что тренд вверх. Рынок наиболее вероятно выстрелит вверх, тем более что вниз далеко уже не выстрелить…
     
    И в марте 2009 года он выстрелил вверх. Возросли обороты и выросло значение индикатора. Такой бар назван "зеленым". Здесь мы видим оживление рынка, рост волатильности, подкрепленный, что важно, ростом оборотов. Движение уже началось, пора "запрыгивать" в рынок. Середина бара – 754,54 выше максимума предыдущего (743,31) – поход наверх в самом разгаре.
     
    Апрель не показал существенного изменения объема торгов – обороты возросли менее, чем на 10%. В такой ситуации я распространяю действие предыдущего "бара с именем" на текущий. Так что считаем, что апрель был также "зеленым". Можно отметить, что движение немного притормозило – середина апрельского бара (850,37) ниже максимума мартовского (869,43).
     
    Май – снова приседающий бар. Что называется, уже все проснулись. Объем вложений в каждый пункт продвижения вверх возрастает, на рынок, похоже, приходит толпа. Куда прыгнет рынок? Невооруженным глазом видно, что тренд вверх, даже считать ничего не будем…
     
    Июнь 2009 – "зеленый" бар, но черная свеча – началась летняя коррекция. Если рассмотреть "анатомию" этого бара, то обороты были максимальными в начале месяца, до коррекции. Движение началось, видим расширение волатильности – свеча мая в диапазоне текущей свечи. Середина бара внутри диапазона предыдущей свечи, так что – волатильный боковик.
     
    Июль 2009 – "увядающий" бар. Ситуация, когда обороты снизились и снизилась волатильность – MFI уменьшил свое значение. Тем не менее – тренд по-прежнему "в бок", но свеча уже "бычья" – длинный нижний хвост говорит о том, что покупатели вновь пришли на рынок (еще бы после 50% коррекции…) "Увядающий" бар после "зеленой" распродажи говорит, что скидки заканчиваются…
    Август 2009 – существенного изменения объемов нет – не у всех отпуска уже закончились. Или деньги на отпуск… Тренд тем не менее вверх, хотя и движение довольно вялое. Зато спокойное, главное же, что вверх?
     
    Сентябрь 2009 – "зеленый" бар, продолжаем восхождение к рыночным вершинам, тренд вверх!
    Октябрь 2009 – "зеленый" бар и тренд вверх, но свечка не такая "бычья" – помним, что была коррекционная волна…
     
    Ноябрь 2009 – в рынок закралась фальшь… "Фальшивый" бар – волатильность растет, а вот объемами уже не подтверждается, что должно настораживать. Во время коррекции к 1200 пунктам обороты упали, рынок немного в задумчивости. Свеча хоть и растущая, но верхняя тень достаточно длинная – "медведи" неплохо отбиваются. Да и просто начинается фиксация – конец года близок, а год был весьма удачным.
     
    Декабрь 2009 – "увядающий" бар на растущей свече, тренд боковой… И в этом нет ничего удивительного – предновогоднее "высыхание" рынка…
     
    Январь 2010 – симпатичная "фальшивка" в виде крестика да еще и с разрывом. Тренд вверх – середина январской свечи на уровне 1427,19, а максимум декабря только 1412,01. Обманчивый тренд, не так ли?..
     
    Февраль 2010 – "…Если вы уже устали – сели-встали, сели-встали…" Начинаем приседания! Обороты накапливаются, готовимся к прыжку после коррекции. Свеча "медвежья", что может говорить, что "быки" готовят новую атаку. Тем более, что "медведи" тренд так и не переломили – боковик…
     
    Март 2010 – растущая, типично "бычья" свеча, но опять приседающая и все тот же боковик… Для чего приседаем? Чтобы пробить 1500 пунктов? Может реализоваться ситуация мая 2009 – приседающий бар, новый максимум (1226 пунктов) и коррекция вниз. Будем бдительны!
     
    * * *
     
    Слишком много позитива (растущая Америка и сырье) не дают шансов на снижение рынка. В прошлой статье мы рассмотрели сценарий, предполагающий развитие коррекционной волны II. Но текущее развитие событий ставит данную гипотезу под сомнение.
     
    Рисунок 5. http://www.imageup.ru/img4/ris-4312182.gif
    Теперь введем в рассмотрение новый вариант волновой разметки, который будет основан на гипотезе, что рынок продолжает развивать волну I, но близок к ее завершению.
    Обратимся к недельным графикам. Мы не меняем мнения, что подволна 3 завершилась в начале лета 2009, подволна 4 – в июле того же года, а мы имеем дело с волной под номером 5.
    Повторим еще раз, какие цели может иметь волна 5?
    Так, размер волны 5 может составлять от 0,236 до 1,0 от нулевой точки до окончания волны 3. В нашем случае от минимума октября 2008 (493 пункта) до максимума начала лета 2009 (1226 пунктов).
    Таким образом, длина этого движения составляет:
    1226 – 493 = 733 пункта
    Начало волны 5 – это минимум лета 2009 года – 852 пункта.
     
    Соотношение
    Длина волны 5
    Цель волны 5
    0,236
    173
    1025
    0,382
    280
    1132
    0,5
    367
    1219
    0,618
    453
    1305
    0,764
    560
    1412
    1,0
    733
    1585
     
    Итак, волна 5, как видим, и так уже затянулась, давно выполнив предпоследнюю цель…
    Кстати, в классическом техническом анализе данная фигура, отмеченная на графике синими линиями, называется "отмеренным движением". Представляет собой бодрый ход вверх, затем коррекцию на 38,2 – 61,8% и второй поход наверх, длина которого приблизительно равна первому отрезку.
     Рисунок 6
    Рисунок 6. Непростые отношения. 1 500 пунктов.
     
    Ближайший уровень сопротивления – это отметка в 1500 пунктов. По рисунку видно, что наш рынок к этой отметке неравнодушен и просто так она ему не дается. В 2006 году это было довольно сильным сопротивлением, в 2007 – не менее сильной поддержкой, которая не удержала рынок только в кризисном 2008 году.
     
    В начале 2009 года рынок уже приближался к этой отметке, но постновогодний кураж иссяк еще на подходе к ней – на отметке 1491 пункт. Рынок скорректировался и с уровня 1300 пунктов пошел на второй приступ. Я вполне могу допустить, что при благоприятном внешнем фоне рынок пройдет этот уровень, но вот шансов закрепиться всерьез и надолго пока не вижу. Ралли на зарубежных и сырьевых площадках тоже не бесконечно.
     
    Рассмотрим второй вариант волновой разметки. Мы предположим, что с 27 ноября 2009 года получила развитие волна (5), которая продолжается до сих пор. В этом случае вариант разметки будет следующим (рисунок 7)…
     Рисунок 7
    Рисунок 7. Второй вариант разметки
     
    Обращает на себя внимание слишком глубокая коррекция в волне ((4)). Если считать данную разметку верной, то видим, что волна ((4)) опустилась ниже пика волны ((1)). В этом случае, рынок всегда превысит пик волны ((3)), т.е. обновит январский максимум. Подобное "перекрытие" может происходить в первой волне более высокого порядка или в последней волне (как в нашем случае).
    Обращает на себя пик АО, совпадающий с максимумом рынка на 1491 пункта и вход осциллятора в отрицательную зону в предполагаемой волне ((4)).
     
    Рассмотрим более подробно движение с 12 февраля – с начала предполагаемой волны ((5)).
     Рисунок 8
    Рисунок 8. Индекс ММВБ, 4-часовой график
     
    Подволна v еще не завершена, но вполне может образоваться дивергенция между iii и v волной, на iv волне осциллятор ушел в отрицательную зону.
     
    Углубляемся дальше и смотрим на начало движения в предполагаемой волне v.
     Рисунок 9
    Рисунок 9. Индекс ММВБ, 30-минутный график
     
    Красота да и только – идеальный восходящий канал! Такую картинку нужно обязательно поместить в учебники по техническому анализу! На АО также сплошной позитив, даже вложенные волны сложно выявить. В данном случае, скорее всего мы имеем дело с растянутой третьей подволной… Если так, то должна быть и подволна (v), то есть рынок должен скорректироваться, загнав АО в отрицательную зону…
     
    Итак, обобщим наши новые предположения по новой разметке.
    1. Волна ((4)) опустилась ниже пика волны ((1)), поэтому пик волны ((5)) должен быть выше пика волны ((3)). Вывод: январский максимум будет обновлен.
    2. Волна ((4)) сделала слишком глубокую коррекцию. На данный момент длина волны ((5)) близка к длине волны ((3)) – конец близок? Вывод: январский максимум вполне может быть превышен всего на несколько пунктов.
    3. Уровень 1 500 – непростой для российского рынка. Ралли уже и так подзатянулось… Не думаю, что рынок сможет закрепиться за этим уровнем надолго.
    4. Если исходить из анализа 30-минутных графиков, то желательно дождаться коррекционной волны.
    Начало волны v – 1395.15
    Предполагаемое окончание подволны (iii) – 1487.92
    Длина движения 0 – (iii) = 1487.92 – 1395.15 = 92.77
    Предполагаемые цели коррекции: 1466, 1453, 1442, 1431
     
    Но пока я отношусь ко второму варианту разметки несколько скептически.
     
    Если при помощи индикатора MFI проанализировать прошлую неделю, то получим следующее:
    30 марта, вторник – "приседающий";
    1 апреля, среда – "зеленый";
    2 апреля, четверг – существенного изменения объема не было, принимаем за "зеленый";
    3 апреля, пятница – "увядающий".
    Всю неделю, кроме пятницы, – тренд вверх. Пятница прошла в боковике. Напрашивается мысль о некоторой коррекции вниз.
     
    В итоге мы имеем перед собой сильное сопротивление на уровне 1500 пунктов, которое вполне вероятно в состоянии остудить пыл игроков и подзатянувшееся восходящее движение на Западе.
     
    Выходить из "длинных" позиций, наверное, еще рановато – вполне возможно, что рынок сделает еще рывок вверх.
    Заходить в "длинные" позиции поздновато и рискованно – цели движения уже очень близко. Думаю, что спекулятивный «лонги» возможны, если рынок скорректируется в предполагаемой волне (iv).
    Заходить в "короткие" позиции – еще рано, стоит подождать более определенных сигналов.
     
    Сейчас, пожалуй, российский рынок сильно зависит от новостей с нефтяных площадок – куда они, туда и мы…
     
  5. Калита - Финанс

    Торговые стратегии к первому апреля

    Сегодня, в преддверии первого апреля, мы подготовили для Вас оценки самых удивительных стратегий, применяемых  лишь особо креативными и смелыми трейдерами.

    Торговая стратегия по дням недели

    Наблюдая за рынком в течение продолжительного времени,  некоторые инвестиционные гуру пришли к выводу, что рост и падение индексов наиболее вероятны в определенные дни недели. Например, в понедельник фондовые индексы растут, так как инвесторы с новыми силами  после выходных  возвращаются в рынок. В среду происходит небольшая коррекция, так как сил и оптимизма у воротил с Уолл-Стрит уже поубавилось.  Ну и, конечно же, в пятницу, как гласит теория, все стараются уйти на выходные с меньшим количеством бумаг, обваливая тем самым котировки.

    Мы не будем продолжать или опровергать подобные "научные" изыскания, а просто представим статистические данные, которые мы получили, проанализировав динамику главных фондовых индексов США и России с января 2009 по сегодняшний день. В таблице ниже приведены доли дней роста в сравнении с общим количеством дней для индексов ММВБ и Dow Jones Industrial Average.

     
    пн
    вт
    ср
    чт
    пт
    ММВБ
    53,06%
    55,10%
    53,06%
    44,90%
    59,18%
    DJIA
    54,90%
    47,06%
    50,98%
    58,82%
    52,94%
     

    Мы видим, что в среднем вероятность роста или падения в определенный день недели равна 50%. Глядя на подобную статистику, вспоминается  анекдот – нерадивому студенту задают вопрос: "Какая вероятность встретить на улице динозавра?" И тот уверенно отвечает: "50 на 50. Или встречу или не встречу".

    Торговая стратегия по фазам Луны

    Данная стратегия основывается на предположении, что все в мире зависит от лунных циклов, и даже фондовые индексы подвержены влиянию той или иной фазы Луны. Основной постулат:  индексы растут после полнолуния и падают после новолуния.

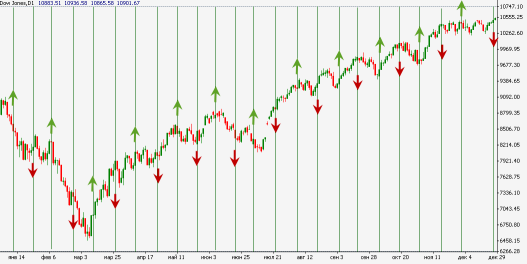
    На представленном ниже графике основного фондового индекса американского рынка Dow Jones Industrial Average за 2009  мы отметили даты полнолуния и новолуния.

    В результате  из 24-х сигналов верными оказались  лишь 10. Другими словами, в 60% случаях лунным циклам не удается с достаточной силой влиять на фондовые рынки. Возможно, стоит данную стратегию применять наоборот.

    Удачных торговых идей! И давайте дурачиться только первого апреля!:)

  6. Калита - Финанс

    Продукты продолжают дорожать. Как же защищаться от инфляции в нынешних условиях?

    Согласно Росстату, инфляция в РФ в феврале 2010г. составила 0,9%.

    У простого обывателя, для которого экономика не является сферой профессиональных интересов, невольно возникает вопрос – о чем говорят эти цифры?

    Известно, что инфляция на практике выражается в увеличении цен. Росстат считает цены по усредненной потребительской корзине – средний (на 1 год на 1 человека) набор товаров и услуг, необходимых для удовлетворения наших первоочередных потребностей. Действительно, в этот набор входят жизненно важные продукты: хлебобулочные и молочные изделия, мясопродукты, фрукты и овощи и т.д.

    Ключевой момент – набор этих продуктов усредненный. Спросите себя, из чего состоит Ваша личная потребительская корзина? Увеличились ли Ваши расходы на продукты 0,9% или гораздо больше? Проверить уровень Вашей персональной инфляции несложно: на сайте Росстата Вы можете найти соответствующий сервис - калькулятор личной инфляции. Цифры Вас могут удивить.

    В нашей стране инфляция – традиционный бич национальной экономики. По данным Росстата за последние 7 лет (с 2003 года) уровень потребительских цен или, проще говоря, инфляции, вырос более чем вдвое. Для нас проблема очевидна: при таком уровне инфляции быстро заканчиваются деньги и обесцениваются доходы.

    Все предпринимаемые правительством меры борьбы с инфляцией в малой степени затрагивают наши личные бюджеты.

    Нам остается только сделать выбор: закрыть глаза на галопирующие цены или самостоятельно искать способы защиты своих сбережений от инфляции.

    Как защититься от инфляции в нынешних условиях – самый актуальный вопрос для тех, кто неравнодушен к снижению собственных доходов. Рассмотрим самые актуальные способы их сохранения.

    1.      Экспериментируйте. Определив состав своей потребительской корзины, подумайте, какие продуктам можно найти более дешевые заменители. Цена не всегда определяет качество. Непросто придется тем, кто совсем не желает экономить на продуктах питания. Попробуйте, экономия может быть интересной.

    2.      Покупайте оптом и заранее то, что вам может понадобиться в будущем и экономьте на этом деньги. Но не увлекайтесь и не поддавайтесь панике. В долгосрочной перспективе паника приносит только вред семейному бюджету (например, цены на соль и сахар в 2008-м и 2009- м годах в дальнейшем вернулись к уровню 2007-го, с учетом 15%-ой инфляции).

    3.      Умерьте свои аппетиты. Официальная статистика утверждает, в связи с кризисом и падением доходов все большее количество людей урезает свои расходы и покупает меньше продуктов и товаров.

    1. Думайте. Не надейтесь, что инвестиции в паевые фонды (ПИФы) или в банковские депозиты смогут защитить вас от роста цен. С начала 2010 года российский фондовый рынок упал почти на 13% (по индексу ММВБ на 15 февраля), а процентные ставки по депозитам снизились на 1-2% вслед за понижением Центральным Банком РФ учетной ставки.
    2. Используйте новые решения. Не все финансовые институты бездействуют в решении социальных проблем. Недавно в ФГ «Калита-Финанс» появился новый финансовый инструмент – «Потребительская корзина».

    Этот инструмент представляет собой набор из 11 ключевых продуктов, входящих в состав официально утвержденной Федеральным законом потребительской корзины. Механизм защиты от инфляции этим инструментом реализуется в торговле: ее можно покупать или продавать через Интернет – становясь участником товарного рынка. Стоимость Потребительской Корзины от «Калита-Финанс» включает в себя цены на жизненно важные товары и отражает динамику инфляции в России, т.к. содержит список продуктов, утвержденных Росстатом.

    Рассмотрим конкретный пример.

    В начале 2007 года вы подвели итоги за минувший год и обнаружили, что каждый месяц на продукты питания вы тратили всё больше и больше.

    Как защищает от инфляции финансовый инструмент ПотребКорзина от «Калита-Финанс»?

    Для начала вам нужно купить в «Калита-Финанс» одну корзину и оставить открытой позицию на длительный срок. Данным инструментом можно реально защититься, если долго держать позицию, но понять, что это правильный шаг вы можете сразу, видя изменение вашей суммы в сторону роста.

    Допустим, через 2 года и 9 месяцев, в сентябре 2009 года, вы продаете ранее купленную корзину и обнаруживаете, что доход от данного финансового инструмента превысил возможный доход от депозита более, чем в два раза.

    При этом хотели бы вас предостеречь от спекуляций. Страховаться, т.е. покупать Потребительскую Корзину, нужно именно в том денежном объеме, который тратит ваша семья на продовольствие.

    Например, вы один тратите 4500 рублей (что составляет 2 ПотребКорзины в месяц), соответственно, если вы живете вдвоем, то ваши затраты составят 9000 рублей (или 4 ПотребКорзины). Вы решили застраховаться от инфляции на полгода.

    Для этого вам необходимо купить 12 Потребительских корзин (для 1 человека):

    4500 * 6мес. / 2100* = 12, где * - стоимость 1 ПотребКорзины

    Однако это не значит, что вам потребуется 30 000 рублей для их покупки. Необходимая сумма составит всего лишь 9 000 рублей, так как компания предоставляет возможность задействовать для покупки только 30% от необходимой суммы. А полученная прибыль составит 3000 рублей, что с лихвой перекроет инфляцию за полгода.

    Надеемся, наши советы вам помогут избежать лишних трат, и застраховать свой семейный бюджет от роста цен в магазинах!

  7. Павел Анисимов

    В торговом хаосе волн

    Если извечный гамлетовский вопрос звучит "Быть или не быть?", то извечный вопрос, мучающий миллионы трейдеров, это "Вверх или вниз?" Отличительная особенность рынка в том, что одно и то же рыночное поведение может быть обосновано с позиций разных теорий, например, волновой, с применением каких-либо индикаторов, методов свечного анализа и так далее.

    В данной статье мы проанализируем индекс ММВБ с позиций теории Эллиота с применением методик Билла Вильямса, изложенных в его "Торговом хаосе".

    Название биржевого бестселлера "Торговый хаос" первоначально несколько сбивает с толку. Мы привыкли к тому, что хаос – это некий беспорядок, какая-то бессистемность, не поддающаяся анализу. Одним словом – хаотичность. Но Билл Вильямс дает другое определение хаоса. Хаос – это не беспорядок, а именно порядок, но более высоко уровня, систему построения которого нельзя описать привычными законами, привычными линейными методами. Так что если кто-то скажет вам, что, мол, у вас хаос в голове, то помните, что у вас с головой все в порядке – просто там на какое-то время установился порядок более высокого уровня.

    Надо отметить, что большинству более понятны две другие книги Билла Вильямса – "Новые измерения в биржевой торговле" и "Торговый хаос – 2". В первой из них изложена концепция торговой системы, четко обозначены все правила: правила входа и выхода, установки стопов, наращивания позиций. Вторая книга – упрощенный вариант первой. Здесь автор отбросил несколько индикаторов, отказался от большинства ранних правил, значительно упростил торговую систему.

    А вот книга "Торговый хаос" – иная. В ней Вильямс постарался формализовать волновую теорию Эллиота, сделать так, чтобы с помощью индикаторов – фракталов и "удивительного осциллятора" (Awesome Oscillator, AO) было проще распознавать волны. Все это позволило бы посмотреть на теорию волн с практической стороны, а не только как именно красивую теорию, великолепно и четко описывающую картины прошлого.

    Одно из основных правил, изложенных в "Торговом хаосе", это то, что "удивительный осциллятор" всегда измеряет волну Эллиота. Между пиками волн 3 и 5 всегда возникнет дивергенция на этом чудо-индикаторе, что позволяет их идентифицировать.

    Другой момент – во время волны 4 индикатор пересекает свою нулевую линию. Например, если тенденция восходящая, то при коррекционной волне 4 индикатор опустится ниже нуля.

    Также нужно помнить о вложенности волн. АО всегда измерит волну, но какого уровня? В "Торговом хаосе" дается ответ:

    "Наши исследования указывают, что для наиболее точного измерения рассматриваемая волна должна охватить от 100 до 140 баров. Если мы ищем волновую последовательность на меньшем числе баров, чем 100, MACD будет измерять волну Эллиота более высокого порядка. Если волновая последовательность рассчитывается для более чем 140 баров, то MACD будет измерять волны меньшего порядка".

    Делаем вывод, что для анализа волны в ней должно содержаться от 100 до 140 баров, соответственным образом и будем подбирать необходимый таймфрейм.

    Также на основе теории Эллиота мы можем прогнозировать длины волн, основываясь на выявленных отношениях размеров волн друг к другу. Они представлены в таблице на рисунке 2.

    Главная задача "волновика" – определить, в какой волне мы сейчас находимся. С чего начать анализ? Как говорил Козьма Прутков: "Отыщи всему начало и ты многое поймешь".

    Начало найти несложно, было оно не так уж давно. Наш анализ мы начинаем с самого крупного таймфрейма – годовых свечей, представленные на рисунке 1. Как известно, Индекс ММВБ стал рассчитываться с 1997 года. С этого периода и начинаем наши построения. На графике наглядно видно, что все движение с 1997 по 2007 год – это волна I, а падение 2008 года – корректирующая ее волна II. Проверим соотношения: начальное значение индекса составляло 100 пунктов. Исторический максимум – 1970. Длина волны I составляет 1870 пунктов. Величина падения – с 1970 до 493 пунктов – 1477 пунктов. Отношение равно:

    1477 / 1870 = 78,98%

    Это соотношение укладывается в волновую теорию – имело место глубокая коррекционная волна II. Значит, с 2009 года развивается волна III – как правило, самая длинная и динамичная. Классическое соотношение величин волн 1 и 3 составляет 1,0, 1,618 или 2,618.

    1870 * 1,0 = 1870; 1870 * 1,618 = 3 025; 1870 * 2,618 = 4 895

    Следовательно, первая классическая цель волны III лежит в районе отметки 2 350 (1,0), а далее – 3500 пунктов (1,68).

     
     Рисунок 1
     
    Рисунок 2
    Далее переключаемся на месячный таймфрейм (рисунок 3). В нижней области выведен индикатор Билла Вильямса АО, а также отмечена дивергенция, возникшая на историческом максимуме индекса.
    Рисунок 3
     

    Делаем вывод, что подволна [3] завершилась на отметке 1780 пунктов, а вершина волны [5] пришлась на исторический максимум – 1970 пунктов.

    На графике видно, что фигура графического анализа "двойная вершина", являющаяся разворотной, – это вершины волн [5] и [В]. Волна [В] установила максимум на отметке 1966 пунктов – на 4 пункта ниже, чем волна [5]. У Эллиота читаем о том, что максимум волны В, как правило, не превышает максимума волны 5. Вообще, из этого правила есть исключения, и мы с ним еще столкнемся, но об этом позже. Не зря Эллиот отмечает, что волна В – это последний шанс "быков" выйти с рынка с наименьшими потерями.

    Все стремительное падение с 1966 до 493 пунктов – это волна [С], которая по стремительному характеру часто напоминает волну 3, но в другом направлении. Таким образом, волна II приобрела классическую структуру зигзага из трех подволн: a – b – с.

    Настоящее движение есть формирование подволны [1] волны III. Подволна [1] в свою очередь будет состоять из пяти подволн. Переключаемся на недельный таймфрейм, чтобы получить больше баров для анализа (рисунок 4).
     
     Рисунок 4
     
    Здесь нас интересует движение от дна октября 2008 года по максимум января 2010 на уровне 1491 пункт.
    Стоит отметить, что нам даже не всегда нужно выискивать промежуточные волны 1, 2, 4 – пока нам достаточно ориентироваться на поиск волн 3 и 5.
    Напоминаю, что АО достигает своего максимума на волне 3, а затем между волной 3 и 5 должна возникнуть дивергенция. Индикатор АО в нашем случае достиг максимума в начале лета – тогда рынок дошел до 1226 пунктов 2 июня. Отмечу также, что в этот день был зафиксирован 200-дневный максимум объема. Сам рынок в тот день дал важный сигнал о том, что нужно быть внимательным и постепенно сокращать позиции. Согласно показаниям индикатора мы также считаем, что 1226 пунктов – это конец подволны 3 волны [1].
    На рисунке видно, что рынок ставит все новые максимумы, а индикатор АО обновить свои вершины не в силах. Это дает нам основание предполагать, что коррекция с начала до середины лета 2009 года – это подволна 4, а движение, начиная с 852 пунктов, является волной 5. Проверим соотношения волн.
    Волна 4 = 1226 – 852 = 374 пункта ; Волна 3 = 1226 – 503 = 723 пункта ;
    Отношение волны 4 и 3 равно: 374 / 723 = 0,517
    Допустимое соотношение по Эллиоту (рисунок 2) варьируется от 0,236 до 0,618.
    Рассчитаем цели для волны 5.
    Длина волны 5: 723 * 0,236 = 170 ; 723 * 0,382 = 276 ; 723 * 0,5 = 362 ; 723 * 0,618 = 447 ; 723 * 0,764 = 552; 723 * 1,0 = 723
    Цели волны 5 = Конец Волны 4 (852 пункта) + Длина Волны 5
    Цели волны 5: 1020 ; 1130 ; 1214 ; 1300 ; 1400; 1575
    Помимо основных коэффициентов Фибоначчи – 0,382; 0,5; 0,618 – используют также два дополнительных – 0,236 и 0,764, как в нашем примере.
    На графике мы также видим резкий вертикальный взлет рынка в первые дни ноября 2008 до 871 пункта, а затем не менее крутое пике вниз до 503 пунктов. Это дает основание предположить, что взлет цен был быстрой волной 1, а падение до 503 пунктов – волной 2, ведь это практически единственное правило в теории Эллиота, из которого нет исключений – волна 2 не опускается ниже волны 1.
    Также у Эллиота есть еще правило о том, что волна 4 не опускается ниже максимума волны 1, но на практике это происходит и довольно часто. Это произошло и в середине лета, ведь цены в коррекции дошли до отметки в 852 пункта. Из этого правила Эллиота есть интересное исключение: если дно волны 4 пересекает вершину волны 1, значит волна 5 обязательно превысит максимум волны 3 и подобное "перекрытие" может происходить только в волне 1 более высокого порядка. То есть как раз наш случай. Следовательно, цели 1020, 1130 и 1214 в рассмотрение не принимаются. Рынок и так показал хороший рост в волне 5 – длина волны составила:
    1491 – 852 = 639 пунктов, что равно 88% от волны 3.
    Посмотрим внимательно на график еще раз и увидим, что даже на недельном таймфрейме заметна дивергенция на АО на пиках цен в 1388 и 1491 пунктах. Вероятнее всего, что индикатор среагировал на вложенные подволны волны 5. Завершилась ли она или еще продолжается? Переключимся на дневные графики, на которых будем исследовать движение рынка с середины лета 2009 года (рисунок 5).
    Рисунок 5
     
    На рисунке видно, что максимум АО приходится на пик рынка в октябре – 1388 пунктов, на следующем пике – 1391 пункт, в начале ноября – ясно видна дивергенция. (3) и (5) волны? Но если так, то это волны меньшего порядка, чем тот, который нас интересует, так как рынок в своем движении доходил до 1491 пункта.
    Кроме того, на графике прослеживается и то, что пик АО на максимуме в 1491 пункт ниже, чем на отметке в 1388 пунктов…
    Давайте посмотрим на движение с 1388 до 1213 пунктов в период с конца октября до начала ноября на часовых графиках (рисунок 6).
     Рисунок 6
     
    На данном отрезке достаточно ценовых баров для анализа. Что можно заметить? Дивергенцию на индикаторе АО при подходе к отметке 1213 пунктов. Это дает нам основания наметить волны iii и v. То есть корректирующая волна имеет пять подволн, а не три, как должно быть. Вывод: перед нами корректирующий цикл из трех подволн! Таким образом, можем предположить, что движение 1388 – 1213 – 1391 – 1212 – есть корректирующая подволна (4).
     
    В данной последовательности волна В превышает начало волны А (1391 против 1388), но в рамках волновой теории это допускается. В этом случае мы имеем дело с неправильной коррекцией. Красивая, кстати, была фигура (подчеркнутая синей линией на рисунке 5)? И снова "двойная вершина", которая должна была реализоваться при пробое 1200 пунктов по индексу. В то время можно было провести не одну аналогию с падением 2008 года: как и тогда перед падением, пока ММВБ "рисовал" двойную вершину, индекс РТС сумел обновить максимумы. В этом случае была та же самая ситуация. Но не судьба была реализоваться этому привлекательному для биржевых "медведей" сценарию!
     
    Дневная свеча за 27 ноября 2009, с которой и начался новый виток роста, является по теории Билла Вильямса "зеленым" баром, говорящим о том, что движение в направлении данной свечи уже началось и будет продолжено – рост волатильности произошел не на пустом месте, а был подтвержден и существенно возросшим объемом.
     
    Таким образом, движение с 1212 пунктов мы можем считать развитием волны 5. Чтобы проанализировать движение на этом участке, мы переключаемся на 4-часовые графики (рисунок 7).
    Рисунок 7
     
    На рисунке четко видна дивергенция на индикаторе АО. Мы предполагаем, что максимум 1456 пунктов – это окончание подволны ((3)), а максимум 1491 пункт – подволны ((5)). Можно заметить, что волна ((4)) слишком короткая, но отношение длин волн ((3)) и ((4)) равно 0,25, а минимальное значение – 0,236, что является допустимым.
     
    А теперь о последних событиях рынка. Исследуем движение от 1491 пункта до 1294 пунктов (2 декабря 2010). На часовых графиках мы видим несколько дивергенций на АО (они отмечены на рисунке 8).
    Рисунок 8
     
    Рассмотрим движение в секторе 1 (рисунок 9) на 30-минутных графиках. Здесь также есть дивергенции на АО, что позволяет нам говорить, что движение рынка вниз было 5-волновым, как в рамках коррекционного цикла. Это означает, что началась подволна А волны [2]! Движение от верхов до 1294 пунктов есть подволна А, а отскок наверх, наблюдаемый в течение нескольких последних дней, с повторным взятием отметки 1400 пунктов – это подволна В, приближающаяся к своему завершению. На очереди формирование подволны С.
    Рисунок 9
    Обратимся к рисунку 10, на котором представлен часовой график по 19 марта 2010 года. В движении от минимума 25 февраля до максимума 18 марта достаточно баров для анализа (около 100 баров). Что же нам показывает АО? Мы наблюдаем две дивергенции в рамках волны (iii), уход индикатора в отрицательную зону (подчеркнут синей линией), что дает основание отметить конец волны (iv) и дивергенцию, сформированную за три последних торговых дня, что помогает нам выявить вложенные волны 3 и 5 в волне (v) – последней подволне волны с и волны ((B)). Снижение рынка, начавшееся с 18 марта, мы будем считать началом волны ((С)) в рамках коррекционной волны [2].
    Рисунок 10
     
     До каких уровней может дойти коррекционная волна [2]? Как мы помним, длина волны [1] составляет:
    1491 – 493 = 998 пунктов
    Классические ориентиры для волны 2 по Эллиоту – это 0,382, 0,5, 0,618 от волны 1.
    Рассчитаем длины предполагаемой волны [2]:
    998 * 0,382 = 381 ; 998 * 0,5 = 499 ; 998 * 0,618 = 617
    Таким образом, первая цель рассматриваемой коррекции – это 1 110 пунктов. Более дальние цели – 990 и 875.
    Проверим и еще одно соотношение – волн А и С. Так волна С должна быть ниже окончания волны А. Рассчитаем длину волны [A]:
    1491 – 1294 = 197 пунктов
    Классическое соотношение – волна С длиннее волны А в 1,618 раза. Следовательно, протяженность волны [C] может составить около 320 пунктов и Индекс в ее развитии может опуститься до 1100 пунктов, что укладывается в цели волны [2], рассчитанные выше по возможным соотношениям волн [1] и [2].
    Также мы уже видели наглядный пример в 2008 году, когда подволна [C] волны II была по длине значительно больше "классических" соотношений Эллиота…
     
    Несмотря на то что представленный в статье метод позволяет легче определять волны рыночного движения, некоторые формирующиеся формации до окончания их формирования бывает сложно выявить. Но использование этого подхода дает ряд преимуществ.
    1.  Важным сигналом индикатора Awesome Oscillator (AO), который не следует игнорировать, является дивергенция. Если дивергенция заметна при формировании рынком очередного экстремума, сопровождается формированием фрактала – это очень важный сигнал с высокой прогностической способностью.
    2.  Чтобы подробнее разобрать ценовое движение на интересующем вас отрезке, переключайте таймфреймы, предоставьте в распоряжение AO от 100 до 140 баров. Если дивергенции, формирование фракталов присутствуют как на старших, так и младших таймфреймах – это усиливает сигнал индикатора.
     
    Удачной Вам работы на рынке!
  8. Калита - Финанс

    «Киловатт-час» – будущая мировая валюта

    С момента эскалации глобального экономического кризиса (осень 2008 года) и по сегодняшний день мировая финансовая система продолжает работать в некоем "автономном режиме".

    Триллионы долларов, направленные правительствами разных стран на поддержку системных банков и других финансовых институтов, фактически оседают «мертвым грузом» на балансах кредитных организаций. Банки по сей день отказываются кредитовать компании малого и среднего бизнеса, ограничивая доступ к заемным ресурсам и потребителям. В итоге рост денежных агрегатов  проходит с заметным скрежетом.  

     Финансовые организации предпочитают аккумулировать щедро предоставленные средства со стороны ФРС на ее же балансе. В результате чего объем избыточных резервов американских банков достиг к концу 2009 г. рекордных уровней, превысив отметку в триллион долларов.

    Аналогичная ситуация наблюдается в других ключевых экономиках развитого мира (Еврозона, Великобритания, Япония и др.), свидетельствуя о том, что система кредитных мультипликаторов перестала работать как прежде.

    При этом кредитное сжатие происходит с двух сторон: с одной стороны - банки крайне неохотно предоставляют ссуды реальному производству и населению, с другой – потребитель, обремененный уже имеющимися долгами и неуверенный в «завтрашнем дне», сам не желает привлекать новые заемные ресурсы.

    В тоже время нынешние меры правительств развитых стран представляют собой лишь краткосрочные манипуляции по поддержке финансовой системы в шатком равновесии. В подобной ситуации сильные мира сего постепенно приходят к выводу, что банальными монетарными и эмиссионными стимулами восстановить докризисную модель развития уже не удастся, и «глобальная долговая пирамида» в скором времени может рухнуть. В этом случае «печатный станок» не только не поможет, но лишь выступит в роли катализатора масштабного  и окончательного финансового коллапса.

    Что же в таком случае способно предотвратить подобный крах и заставить вновь активно заработать двигатель потребительского кредитования – главный источник роста современной мировой экономики? Ответ на этот вопрос, на наш взгляд, достаточно прост – новая инновационная отрасль-лидер, способная сконцентрировать вокруг себя все виды ресурсов, а самое главное, сформировать новую глобальную потребность (а с ней и идеологию!), удовлетворение которой способно вновь начать генерировать  глобальный экономический рост.  Важно отметить, что за примерами подобных «отраслей-локомотивов» далеко ходить не надо – мировая история знает немало кумулятивных открытий, которые повлекли за собой взрывной рост в различных секторах экономики, попутно увеличивая эффективность труда и производительность. Тут и технологии производства микропроцессоров и компьютерных плат конца 80-х,  и эпоха сотовой связи и  Интернета («доткомы» периода 90-х годов) и т.п.

    Как известно, «дьявол кроется в деталях», и основная проблема на современном этапе заключается в том, чтобы найти ту самую отрасль (а точнее, целый комплекс однородных отраслей, завязанных как на едином производственном цикле, так и на общей инфраструктуре).

    Анализируя текущие мировые тенденции, специалисты компании «Калита-Финанс» пришли к выводу, что новым локомотивом роста вполне может стать электроэнергетика, а именно та её часть, что основана на неуглеводородной генерации. Речь, в первую очередь, идёт о часто упоминаемых в последнее время источниках возобновляемой энергии и ядерных реакторах.

    Подобная гипотеза вполне укладывается в рамки текущих процессов в мировой экономике. Не зря недавняя встреча в Копенгагене, посвященная экологическим проблемам, проходила в столь напряженном и интенсивном режиме. Тема сберегающих, энергоэффективных и безотходных технологий была одной из ключевых на повестке дня.  Многие государства понимают, что дальнейшая нещадная эксплуатация недр – тупиковый путь, и необходимо развивать альтернативные источники энергии. Под эту идею можно выстроить заново или диверсифицировать целые народнохозяйственные комплексы. Более того, подобные процессы уже наблюдаются:  

     - Так, на конец 2010 года крупнейшие автоконцерны запланировали массовый запуск серийных электрокаров (в т.ч. бюджетные варианты стоимостью $10-$15 тыс.).

     - В Израиле впервые начали пробную развертку инфраструктуры для электромобилей - речь идёт о строительстве электрозаправок (с помощью провода или  замены разряженного аккумулятора на полный), а также разработке  специальных паркингов, которые способны бесконтактно (индукционно)  заряжать автомобиль.

     - О растущей значимости нетрадиционных источников энергии говорят и суммы затрат на инвестиции в «зеленую энергию». Только Еврозона планирует увеличить расходы на разработку альтернативных энерготехнологий до 8 млрд. евро ежегодно. Испания планирует уже в следующем году довести долю возобновляемых источников энергии в общем энергобалансе страны до 30%. А в США, например, в 2008 году почти 40% всех введенных новых мощностей энергетики составляли ветряные станции. Более того, Барак Обама в своем последнем выступлении в Конгрессе высказал мнение о том, что  развитие альтернативной энергетики является "верным шагом, поскольку страна, которая лидирует в экономике, основанной на чистой энергетике, будет лидером во всей мировой экономике в XXI веке".

     - Минэнерго США уже предоставляет заемные ресурсы автоконцернам (не только национальным) на производство электромобилей. К примеру, компания Nissan получит от американского ведомства кредит в $1,5 млрд., которые будут направлены на перепрофилирование заводов японского автоконцерна в США. Порядка $6 млрд. для производства электромобилей и двигателей к ним планируется выделить компании Ford.

     - Энергетикой (в т.ч. альтернативной) всерьёз интересуются (и уже активно разрабатывают инвестпроекты) и непрофильные по отношению к энергоотрасли компании. Так, Google, известная своей взвешенной и дальновидной стратегией развития, недавно приняла решение выйти на рынок энергетики. Не отказываются от подобной идеи и конкуренты интернет-гиганта, в частности Yahoo.

    До сегодняшнего дня одним из ключевых факторов, тормозивших процесс развития альтернативных  источников энергии, была экономическая целесообразность, а точнее, её отсутствие. Но в случае принятия нового договора, лимитирующего выбросы CO2 для каждого субъекта мировой экономики, затраты на традиционную электроэнергетику могут быть вполне сопоставимы с возобновляемой генерацией.  Согласно исследованиям  директора американского Института проблем энергетики и окружающей среды  доктора Арджуна Макхиджани,  ожидается, что примерно через десять лет стоимость солнечной фотоэнергии сократится до 10 центов за кВт·ч или  ниже (при текущей стоимости электроэнергии в США от 5 до 20 центов за кВт·ч.). И в тоже время  стоимость «углеводородной» энергии (угля, нефти и газа) в ближайшие годы существенно подорожает, ввиду истощения ископаемых запасов топлива. К тому же развитые страны, используя экологическую тематику, усилят давление на развивающиеся государства (Киотский протокол, торговля квотами на эмиссию парниковых газов и т.п.).

    По прогнозу Арджуна Макхиджани, уже в 2050 году американская энергетика полностью может перейти на возобновляемую генерацию.

    Как нам кажется,  подобные прогнозы несколько оптимистичны в той части, что касается ядерной энергии. В частности, изучение термоядерных процессов и внедрение результатов исследований в этой области будут развиваться наравне с другими «альтернативными» направлениями, а вот углеводородная энергетика через пару десятилетий может быть окончательно потеснена с лидирующих позиций. 

    В итоге переход к пока еще «нетрадиционной» электроэнергетике позволит развитым странам добиться одной из самых ключевых стратегических целей - окончательно избавиться от нефтяной и газовой зависимости. При этом арабские государства с богатейшими нефтяными месторождениями, Китайская Народная Республика с её «угольной» экономикой, Россия и многие другие страны могут через два десятилетия оказаться «на обочине» глобального передела энергорынка. Более того, развитые страны могут использовать для выработки собственной энергии ресурсы (в частности, землю) других государств. Так, уже сегодня в алжирской части Сахары строят гигантское (180 000 кв. м., что примерно равняется площади 45 футбольных полей) поле солнечных батарей, с прямыми ЛЭП до Европы.

    Таким образом, развитие альтернативных и возобновляемых источников позволит дать мощный толчок развитию таких производств как электромобили, «умные» экологически чистые дома, энергоэффективное оборудование, начиная от осветительных ламп и заканчивая сложнейшими технологическими станками и компьютерами.

    Средства массовой информации и западная «пропагандистская машина» убедят население в необходимости эффективного использования энергии и целесообразности приобретения сберегающих технологий (формирование новой идеологии), и под весь этот комплекс вновь заработает банковский кредит. Фактически начнётся новый экономический цикл, основанный на очередном достижении НТП.

    Как именно будет реализовываться такой сценарий? В перспективе 10-20-ти  лет нам представляется возможным следующий расклад событий: крупнейшие автоконцерны начинают массовый выпуск электроавтомобилей, под лозунгом экологичности и экономии на обслуживании. И действительно, новый вид транспорта будет не только дешевле в разрезе потребляемой энергии на 100 км, но и в плане обслуживания и ТО - так как в подобных машинах банально меньше «начинки». Во-вторых, будет подключен мощный административный ресурс - власти США, Европы, Японии начнут всячески стимулировать покупки электромобилей,  первое время субсидируя стоимость кВт·ч для владельцев новых авто, а также предоставляя льготы гражданам при сдаче в утиль старой «бензиновой» машины и покупке электромобиля. (Здесь, кстати, таится очередная угроза для Китая, осуществляющего в настоящий момент дорогостоящие инвестиции в фактически устаревшие автомобильные технологии.). Более того, можно отметить, что вышеописанные процессы УЖЕ начались. Как пишет газета Ведомости: «…В Европе главный полигон для отработки подобных экологических технологий – Лондон. Городские власти ввели платный въезд в центр города, но для владельцев электромобилей он бесплатный. Кроме того, этим машинам предоставляются бесплатная парковка и возможность подзаряжать свой автомобиль. Как следствие, Великобритания стала крупнейшим рынком для электромобилей в Европе…». А, например, в других западных странах на покупку электромобилей уже предоставляется субсидия до $7,5 тыс.

    В конечном итоге, после становления новой энергетической парадигмы начнется качественное реформирование другой немаловажной области человеческой деятельности – финансовой системы. А именно: осознав всю практическую значимость энергии, её универсальность и делимость, мировое экономическое сообщество может перейти к новой глобальной расчетной системе, где ключевой единицей станет – киловатт-час.

    Ведь уже сегодня электричество может обладать почти всеми функциями и свойствами денег:

     - может служить системой расчетов из-за своей всеобщности (электросети охватывают весь мир)

     - может являться обеспечением чего-либо (эмитируется долговая бумага, в которой закреплено, например, что Русгидро (или отдельное домохозяйство, если оно генерирует энергию солнца или ветра) готов принять это платежное средство и поставить по нему такое-то количество энергии)

     - может служить мерой накопления (уже в наши дни существует ряд технологий энергонакопления, которые могли бы быть использованы: аккумулирование энергии в сжатом виде в подземных пещерах, готовые  к работе стационарные аккумуляторные батареи и пр.) Так, на 2011 год Panasonic планирует массовый запуск ионно-литеевых батарей, которые могут в течение недели обслуживать потребности одного частного дома (отопление, бытовые приборы и т.п.).

    С функцией меры стоимости вопрос сложнее. У разных государств разные трудозатраты по производству электроэнергии. Неясна ситуация с паритетом покупательной способности. Но все эти проблемы являются вполне решаемыми (например, путем внедрения определенных стандартов и установленных «прейскурантов»).

    Таким образом, в настоящий момент созданы практически все предпосылки для того, чтобы киловатт-час стал новой мировой «валютой». При этом, на начальном этапе энергия   может быть лишь обеспечением какой-либо валюты (как во времена «золотого стандарта»). Привязав, например, вырабатываемую энергию к вновь созданной мировой денежной единице (или уже существующей), люди всегда могли бы обменять «деньги» на электроэнергию. На этом этапе по-прежнему существуют риски возникновения традиционных «монетарных болезней» (инфляция и др.), но это лишь первый шаг по пути перехода к прямому использованию киловатт-часов в качестве мировой расчетной единицы (через Единый Учетный Центр).

    К тому же, при внедрении единой мировой валюты - кВт·ч -  исчезают риски, характерные для традиционных национальных денежных валют (парадокс Триффина, злоупотребления печатным станком (сеньораж и др.). В тоже время вырастает всеобщая эффективность - расчеты, оборачиваемость, вовлеченность членов мировой экономики в единое поле. На этом фоне появляется новая функция денег – организационная. Функция, упрощающая управление обществом, позволяющая строить высоко кооперированные производства, устанавливать правила взаимоотношений между людьми, общественными образованиями и т.п.

    Еще одна идея подобной финансовой системы – возможность домохозяйств  самим эмитировать «деньги». Имея на своем участке солнечные батареи или ветряную станцию, семья может не только получать, но и отдавать в единую мировую энергетическую систему «свое электричество». Соответственно, неизбежно появится Единый расчетно-учетный центр, где у каждого субъекта - государства, компании, частного лица будет свой «счет-депо киловатт-часов»: полученных и потраченных. Киловатт-час в этом смысле становится самодостаточным и самоценным, даже больше, чем золото. Ведь если в основе золота, как денег, лежит лишь несколько недостаточных функций, то в основе кВт·ч их намного больше.  Рассмотрим их более детально:

     - Унифицированность, однородность (энергия, выраженная в кВт·ч, «она и в Африке энергия»). Золото же бывает разных проб.

     - Удобство транспортировки. Да, сейчас еще не решены потери при передаче тока на большие расстояния, но уже сейчас очевидно, что скоро появятся технологии, которые решат эту проблему. У золота с логистикой еще хуже – большой вес, необходимость складирования и охраны.

     - В основе обоих ценностей лежит затраченный труд на добычу и обработку, но у электричества этот труд станет более доступным широким массам населения. Частное лицо сможет инвестировать в производство собственных денег (кВт·ч), купив, например, генератор ветряной энергии, либо солнечные батареи. В случае же с золотом, возможность частного инвестирования в добычу ограничена.

     - В основе кВт·ч лежит бóльшая естественная потребность. Если у золота это лишь ювелирная промышленность и отчасти электротехника, то кВт·ч  удовлетворяют намного более широкий спектр: электромобили (передвижение), тепло и холод (отопление и кондиционеры), освещение и безопасность, развлечения (ПК), бытовые приборы, и даже  оружие (индукционные лазеры, тепловые пушки и т.п.).

     - Удобство расчетов. Базируется на удобстве транспортировки. Возможность поставки электричества в любую точку мира уже сейчас существуют. Ведущие мировые энергосети уже состыкованы и «перекачивают» мощность друг другу за деньги.

     - Высокая ликвидность. Фактически электронные деньги с мгновенной поставкой базового актива (электрической мощности). А можно и без поставки (в условиях взаимозачетов). Киловатт-часы достаточно легко учитывать (потраченные и полученные). Кроме того,  ликвидность подразумевает возможность сразу потратить ценность на самого себя (например, на отопление собственного дома). Т.е. кВт·ч дают самодостаточность.

     - Делимость и объединяемость (трансформаторы понижения и повышения мощности).

     - Сохранность и функция накопления. Единый «депозитарий киловатт-часов»: возможность «складирования» энергии как дома в собственных батареях, так и в мощностях единой системы (подробнее чуть ниже).

     - Узнаваемость. Все знают и могут легко замерить приборами «подлинность» ватт. С золотом сложнее – широко распространены подделки.

     - Отсюда возникает функция безопасности (защищенность от хищения, подделки, изменения номинала и т. п.).

    Таким образом, в ближайшие десятилетия грядет новая мировая валюта – киловатт-час.  С одной стороны, это будет валюта частная, и в тоже время  всемирная, обеспеченная и без эмиссионного центра. В основе ее будет лежать доступ простых граждан и домохозяйств к производству, накоплению и распределению электричества, а не только к потреблению.

    На пути к формированию новой финансо-энергетической архитектуры мира будет множество препятствий,  и, скорее всего, рождение глобальной системы дистрибуции киловатт-часов будет проходить в муках. Как мы отмечали выше, не исключено, что сначала бумажные и электронные деньги будут буфером, посредником в этой системе. Возможно, не за горами  такое событие,  как первый «энергетический стандарт» - обеспеченность новой наднациональный валюты (или уже существующей национальной единицы) киловатт-часами. Процентная ставка по кВт·ч и налогообложение  частного   электричества также под большим вопросом. В частности, «собственные» ватты могут быть дешевле государственных и корпоративных, т.е. приниматься в систему с дисконтом, что позволит избежать энергетического демпинга. Могут возникнуть сложности и с учетом энергии, сгенерированной в результате использования углеводородных источников. Вероятно, «ценность» киловатт-часов, полученных подобным образом, будет несколько занижена, в частности в единый учетный центр «углеводородная» энергия  будет приниматься с дисконтом в виде экологического налога.

    Первое время население будет крайне скептически воспринимать подобные нововведения, а крупные нефтяные и газовые монополии будут сопротивляться широкому распространению альтернативной энергетики. И все же тренд, на наш взгляд, прослеживается очевидный. Будущее за возобновляемыми источниками электроэнергии и новой мировой валютой килова́тт-часом.

  9. Калита - Финанс

    Администрация США готова к "драке с Уолл-стрит"

    Кризисные события последних двух лет в мировой экономике «оголили» одно примечательное свойство современной рыночной модели, а именно, несмотря на теоретическое равенство всех хозяйствующих субъектов, некоторые из них «равнее прочих». Речь идет о так называемых организациях, которые «слишком большие, чтобы им можно было позволить  потерпеть крах» (too-big-to-fail). Используя данный термин, «на ум», в первую очередь, приходят компании финансового сектора. Бесконтрольная и безответственная (в разрезе риск-менеджмента) деятельность гипертрофированных банков (в первую очередь, американских) стала одной из основных причин нынешнего спада мировой экономики. Самое страшное, что эти же финансовые гиганты, впоследствии стали главными бенефициарами глобального кризиса. Для поддержки национальных финансовых институтов правительства разных стран выделили около $9 трлн. При этом, фактически, средства налогоплательщиков ушли на пополнение капитальной базы банков-зомби, выкуп у них проблемных активов и обеспечение гарантий по их долговым обязательствам.

    Но, как оказалась, память у банкиров весьма «короткая». И после пережитой «клинической смерти» и вливания миллиардов долларов, представители Уолл-стрит в 2009 году приступили к привычной в последние десятилетия практики: высокорисковым спекуляциям на финансовых рынках и выплатам огромных бонусов собственным сотрудникам. Так, по итогам прошлого года топ-менеджеры, инвестиционные банкиры, портфельные управляющие, трейдеры и другие сотрудники ведущих финансовых компаний США получат материальное вознаграждение на сумму свыше $140 млрд., что значительно выше показателей 2008 и даже 2007 г.

    Возможно, это стало последней каплей для американской администрацией, которая всерьез решила бороться с олигополистами банковской системы. Советники Обамы не раз высказывались за необходимость разделения деятельности крупнейших финансовых институтов. В частности, если банк принимает депозиты населения, которые к тому же застрахованы государством, то это организация не должна иметь ни юридического, ни морального права заниматься высокорисковыми инвестиционными операциями от своего имени (через хедж-фонды и другие структуры), рискуя, в том числе пассивами банка, сформированными из накоплений граждан. При этом если все же банк желает проводить операции с ценными бумагами и торговать за свой счет, то он должен лишиться возможности привлечения ресурсов от населения. Аналогичные ограничения должны касаться институтов, привлекающие  дешевые кредиты от ФРС США.

    Именно эту идею Президент Соединенных Штатов высказал вчера в ходе своего выступления. Фактически, в основе предложенной Бараком Обамой идеи реформирования банковской системы лежит закон Гласса-Стигола, действовавший с 1933 по 1999 гг. и разделявший банки на коммерческие и инвестиционные. Администрация Белого дома больше не желает, чтобы одни и те же финансовые институты принимали депозиты населения и занимались инвестиционной деятельностью (в т.ч. через собственные хедж-фонды, фонды прямых инвестиций). Разделив данные направления, американские власти надеются снизить общие системные риски для финансовой системы. Для сравнения: на долю пяти крупнейших кредитных организаций США (JP Morgan, Bank of America, Wells Fargo & Wachovia, Citi) приходится почти половина всех активов национальной банковской системы. В подобных условиях, Минфин США и ФРС вынуждены учитывать текущую деятельность этих структур, и в экстренных случаях подстраивать свою политику под них.

    С принятием новых инициатив вкупе с разрабатываемыми регулирующими нормами влияние «гигантов» будет более ограниченным и подконтрольно руководству страны. При этом наиболее сильно пострадают организации с развитыми инвестбанковскими структурами и, в первую очередь, Goldman Sachs и Morgan Stanley. Некоторые эксперты при этом опасаются, что сильное давление на крупные институты может ускорить кредитное сжатие и сделать заемные ресурсы недоступными для предприятий малого и среднего бизнеса. В этой связи стоит отметить, что и до кризиса основными кредиторами SMEs (Small and Medium-Sized Enterprises) были не гиганты с Уолл-стрит, а мелкие региональные банки, пострадавшие во время кризиса сильнее остальных (свыше 140 банкротств).  

    Резюмируя, можно отметить, если реформа Обамы пройдет (что весьма затруднительно, учитывая мощнейшее банковское лобби в Конгрессе), то следующим логическим шагом «бойца с банкирами» станет дробление огромных транснациональных финиститутов.  Давно доказано, что монополии (олигополии) снижают эффективность экономики, приводит к огромным потерям благосостояния общества и уязвимости экономической системы. Поэтому, зная решимость американского Президента, в скором времени «жирные коты с Уолл-стрит» вполне могут сесть на «диету». И эта диета очевидным образом пойдет на пользу, как американскому обществу, так и мировой экономической системе в целом.
     

  10. Калита - Финанс

    Праздник для "медведей" от Барака Обамы

    Четверг на мировых фондовых рынках стал тяжелым днем. Основной индекс американского рынка акций DJIA упал более чем на 2%. На представленном ниже рисунке вы можете оценить масштабы падения котировок за минувшую сессию, подобная ситуация на рынке Соединенных Штатов достаточна редка.
    На торговых площадках преобладали продажи бумаг финансового и промышленного секторов. Желание Барака Обамы ужесточить требования к банкам и сворачивание Китаем антикризисных мер сделало упомянутые бумаги для инвесторов непривлекательными.

    Данные по первичным обращениям за пособием по безработице в США за предыдущую неделю также оказывали давление на рынок в целом. Не оказал поддержку площадкам даже неожиданно хороший отчет за четвертый квартал Goldman Sachs. В зеленой зоне удалось закрыться немногим акциям. В их числе оказались бумаги компании Ebay, представившей днем ранее отчетность за предыдущий квартал лучше ожиданий.

    Общий негативный фон преобладал и на сырьевых рынках. Нефтяные котировки упали на 2%, опустившись до уровня $74 за баррель марки Brent.

    На открытии российских площадок падение по индексу ММВБ составило более 1%. В минусе открылись и европейские рынки. Сегодня, на наш взгляд, продажи вновь будут преобладать. Предпосылок для смены тренда пока нет.


Мои портфели
Индикаторы
Индексы
MICEXINDEXCF2 458,46+0,4805.11
RTSI1 110,46+0,2006.03
Акции
GAZP112,60–0,4805.11
GMKN116,14+3,9705.11
LKOH6 031–0,2605.11
ROSN363,1–2,0805.11
SBER292,4+0,0905.11
VTBR56,470+2,3405.11
Курсы валют
EUR92,19+0,0307.11
USD82,14+0,3407.11
EUR/USD1,09–0,5331.12
GBP/USD1,47–0,4331.12
USD/JPY120,17–0,2831.12
EURUSD_TOM1,060,0006.03
EUR_TODTOM0,02–0,0406.03
USD_TODTOM0,02–0,0306.03
Мировые рынки
Dow17 473,32–0,7431.12
FTSE6 242,32–0,5131.12
Nikkei 22519 033,71+0,2730.12
S&P 5002 049,94–0,6531.12
Золото1 059,98–0,1231.12
Нефть Brent37,6+3,1331.12