Забыли пароль?

Зарегистрироваться на сайте

Отменить

Записи друзей пользователя Григорий Рудаков

  1. Калита - Финанс

    Почему вам больше никогда не стоит инвестировать в ПИФы или акции на фондовом рынке?

    Мой коллега, Алексей Вязовский, написал достаточно смелую и в то же время подтвержденную фактами статью об инвестировании на фондовом рынке.

    Приглашаю Вас к дискуссии:)

    --------------------------------------------------------------------------------------------------------------

    Почему вам больше никогда не стоит инвестировать в ПИФы или акции на фондовом рынке?


    Последние несколько лет средства массовой информации пестрят призывами брокеров и управляющих компаний вкладывать деньги в акции, а также в паевые инвестиционные фонды (ПИФы). Бурная рекламная кампания на деньги фондовых бирж и профессиональных участников приносит свои плоды – по данным Национальной Лиги Управляющих, по состоянию на 1 января 2010 года количество работающих ПИФов составляло 1252 штук (в 2000-м году их было всего 26!), количество управляющих компаний (УК) – 287 (13 в 2000-м), стоимость чистых активов (т. е. средств населения и юр. лиц в управлении) всех российских ПИФов в настоящий момент оценивается на уровне 365 млрд руб. Причем на 1 января 2000 года в ПИФы было инвестировано всего 4,8 млрд руб. – т. е. за десять лет инвестиции в фондовый рынок посредством ПИФов выросли в 91 раз! Согласитесь, неплохой результат. Какой еще бизнес, какой сектор экономики в России увеличился в размерах в 91 раз? Вопрос, что называется, риторический.

    Как мы видим, отрасль индивидуальных и коллективных инвестиций развивается весьма бурно: население стройными рядами несет деньги в управляющие компании, открывает брокерские счета, одним словом – покупает акции. И даже скандалы с "народными IPO" – так, 120 тыс. россиян купили акции банка ВТБ по 13–14 коп., после чего цена упала до 2 коп. – не смогли отвратить наших граждан от вложений в фондовый рынок. Тут надо отметить, что руководство брокерских компаний, ПИФов подстраховалось – во всех договорах инвестирования прямо прописаны риски, связанные с торговлей на рынке акций. Дескать, стоимость активов может снизиться, возможны убытки и т. п. Но какой же инвестор будет думать об убытках, когда видит примерно следующее:
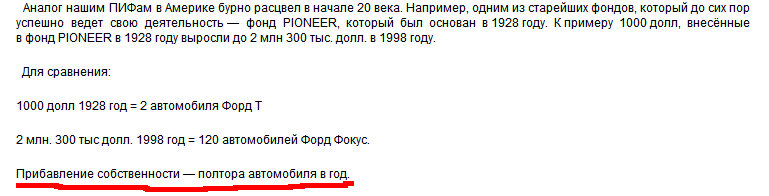


    Кто же откажется от полутора "Форд Фокусов" в год за просто так? Кстати, по данным социологов, финансовая грамотность россиян находится на катастрофически низком уровне. Национальное агентство финансовых исследований (НАФИ) приводит следующие данные: с такими услугами как банкомат и пластиковая карта знакомы лишь 38% и 29% респондентов. Кредитная карта известна каждому третьему-четвертому участнику опроса. 32% россиян знают о переводе денежных средств в другой город или страну. О сейфовых ячейках и брокерских услугах знают 7% и 4%, соответственно. Как видим, поле деятельности у фондовых брокеров и управляющих компаний огромно. 96% россиян еще не знают о плюсах и достоинствах инвестирования в акции российских и зарубежных компаний, и им можно продолжать впаривать о "прибавлении собственности" по полтора "Фокуса" в год.

    Однако давайте зададимся вопросом – в чем же заключаются эти самые пресловутые плюсы инвестирования?

    Классическое определение гласит: биржевые инвестиции – это долгосрочные (от года) вложения в ценные бумаги государственного или частного капитала в собственной стране или за рубежом с целью получения дохода. Здесь есть два ключевых слова – "долгосрочные" и "получение дохода". Долгосрочные инвестиции подразумевают, что вы не занимаетесь спекуляциями (краткосрочные сделки), риск потери денег по которым в разы больше, а "получение дохода" – это собственно, и есть цель и суть покупки акций (операции с облигациями и деривативами мы оставим за скобками).

    Тут стоит вспомнить, а как, собственно, зародилась индустрия ПИФов, к которой теперь так эффективно апеллирует реклама отечественных управляющих компаний и брокеров. Почему слоган "Долгосрочность=доход" столь эффективно работает на фондовом рынке? Если не брать во внимание седую древность с монахами ордена Св. Франциска, которым по уставу запрещалось иметь имущество, каковое имущество они при постриге сдавали в некий средневековый ПИФ, то индустрия коллективных инвестиций появилась и расцвела пышным цветом в 80-е годы прошлого века в США. Именно в этот период инвестиции в акции приобрели поистине массовый характер. Технологии электронных биржевых торгов, котировки в газетах и журналах, телефонный дилинг у ведущих брокеров, рост числа эмитентов – все это позволило включиться в инвестиции буквально каждой американской домохозяйке. Разумеется, дело не только в технологиях – тут свою роль сыграл и рост благосостояния поколения бэби-бумеров, и реклама, вкупе с пропагандой от профессиональных участников. Но дело даже не в этом – длительный период роста фондовых индексов (см. график) говорил сам за себя.
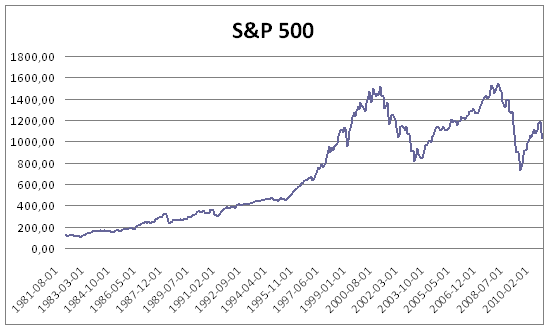


    Индекс широкого рынка S&P500 начиная с 1980-го года по 2000-й год вырос в 11 раз! Со 110 пунктов до 1300. "Форд Фокусы" действительно утраивались каждые два года, и простые американцы чувствовали всю прелесть инвестирования на своем кармане. Апофеозом этого процесса стал, безусловно, пузырь доткомов, лопнувший в 2001-м году.

    Но 20-то лет подряд система работала! Инвесторы вкладывали деньги в акции, акции дорожали, что привлекало еще больше инвесторов, которые приносили еще больше денег, и так по кругу. В основе этого круговорота – внимание, важная информация! – лежали деньги. Вернее, их количество и стоимость. Посмотрите на график процентной ставки ФРС США:
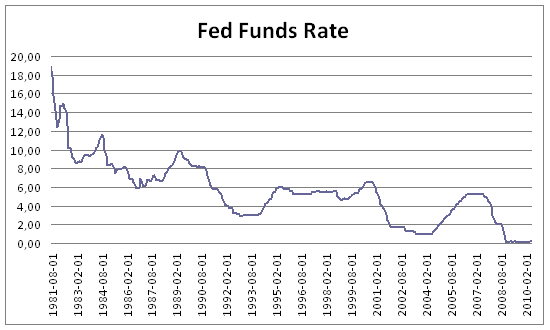


    Как мы видим, в 81-м году стоимость капитала в Штатах находилась на максимальных уровнях за всю историю – 19% годовых. После чего американские монетарные власти стали последовательно снижать ставку, приведя ее в итоге к нулевым значениям в настоящее время. Другими словами, с каждым днем, с каждым месяцем, из года в год (за исключением нескольких недолгих периодов повышения ставок) заемный капитал в США дешевел, кредиты становились все доступнее и доступнее, вплоть до того, что использование кредитного рычага (покупка акций на заемные деньги) стало массовым явлением на американских и европейских биржах. Именно это обеспечило 20-летний рост фондового рынка, становление и расцвет индустрии ПИФов, массовый приток вкладчиков. На графиках нетрудно заметить обратную корреляцию – как только монетарные власти США осмеливались повысить ставку, тут же рост фондового рынка прекращался и начиналось падение. Тузы с Уолл-Стрит сразу же продавливали новый цикл снижения ставок, и рост на фондовом рынке возобновлялся. И все это работало до тех пор, пока ставки не достигли нуля и дальше понижать их стало некуда.

    Уже в середине 2000-х годов владельцы и управляющие крупнейших транснациональных банков проанализировали ситуацию, осознав, куда дует ветер, и запустили взамен индустрии коллективных инвестиций новый проект. Если мы не можем зарабатывать на росте цен на акции, так давайте же зарабатывать на их падении. Появились и набрали популярность так называемые хедж-фонды. Суть работы этих фондов – в широком использовании специальных финансовых деривативов, которые позволяют зарабатывать как на росте, так и на падении рынка. Фактически, финансовый мир вступил в эпоху глобальной изменчивости (выражаясь по-научному – волатильности), когда резкий рост, вызванный политикой "количественного смягчения", сменяется не менее резким падением. Как оказалось, волатильностью можно вполне успешно торговать и зарабатывать на ней, чем и занимаются современные хедж-фонды.

    А что же Россия, вы спросите? А Россия, как обычно, оказалась на обочине прогресса. Пока весь цивилизованный мир летает на реактивных истребителях (хедж-фондах), наши инвесторы тащатся на ржавых копейках ПИФов. Да, ПИФы до нас дошли с опозданием в 20 лет, а вот хедж-фонды – и вовсе явление в нашей стране экзотическое и редкое. Даже среди 4% финансово образованных людей нет понимания того, что глобальный рост на фондовых биржах закончился навсегда. После того, как ФРС США уронила ставки до нуля, акции компаний по всему миру уже никогда не будут расти в цене, в течение хотя бы нескольких лет подряд, а раз подобного понимания нет, то управляющие компании, брокеры продолжат собирать свои комиссии за совершенно бессмысленное дело – долгосрочное инвестирование в акции.
     

    Постскриптум: 

    Портфель цирковой обезьяны Лукерии (эксперимент журнала Финанс)  за 2009 год показал более высокую доходность, чем инвестиции 94% российских коллективных управляющих.

  2. Артём Ейсков

    Долгосрочный инвестор должен быть Буддой

    Сегодня сразу после начала торгов пополнил виртуальный среднесрочный портфель на Fincake.Ru акциями еще на 50 тыс. руб. Решил не входить в новые бумаги и повторить традиционную ребалансировку, купив акции, доля которых в портфеле на данный момент меньше других. Под покупку попали бумаги "Распадской", МТС, ФСК (все – по 15 тыс. руб/) и "Сургутнефтегаз"-привилегированные (на 5 тыс. руб.).

    Сегодняшняя покупка – хороший урок инвест-буддизма. Дело в том, что в последние дни цены акций довольно сильно выросли. На рынке продолжается ралли, а долгожданная коррекция так и не случилась. При этом и котировки многих бумаг, и индексы вышли на заранее "запланированные" участниками торгов уровни, от которых может начаться распродажа. Покупать на таких уровнях ужасно тяжело – рука не поднимается, даже если речь идет о виртуальном счете. Что уж говорить о реальных деньгах.

    Тем не менее, делать это необходимо. Инвестор, следующий методике, которую я использую в управлении портфелем, должен быть спокоен, как Будда, в любой ситуации, даже если это спокойствие, на первый взгляд, может дорого обойтись.

    Читать запись полностью

  3. Калита - Финанс

    Годовой прогноз 2010: промежуточные итоги

    В конце июня мы подвели промежуточные итоги 2010 года и скорректировали свои прогнозы по рынку.

    С полным обзором Вы можете ознакомиться у нас на сайте. Здесь приведу только часть, касающуюся российского фондового рынка и промежуточные итоги по портфелю "Калита-Финанс 2010", сформированному на Fincake.

    -----------------------------------------------------------------------------------------------------------------------------------------------

    Развитие событий на российском рынке акций в первой половине 2010 года проходило согласно нашему прогнозу. Однако не обошлось и без сюрпризов, повлиявших как на динамику мировых финансовых рынков, так и на отечественный рынок ценных бумаг в частности.
    В начале года, при общем оптимизме на мировых рынках, особой популярностью пользовались бумаги металлургов. Восстановление цены на металлы на международных сырьевых рынках и удачное размещение "Русала" на Гонконгской бирже спровоцировали рост акций "Северстали". За первый квартал текущего года капитализация этого эмитента увеличилась более чем на 70%. Не отставали и бумаги представителей черной металлургии: к середине апреля котировки "Мечела" выросли на 80%. Случившаяся в канун Дня Победы трагедия на шахте "Распадская" вновь обнажила проблемы российского производства. Причины взрыва не известны до сих пор, Ростехнадзор продлил расследование на неопределенный срок. Однако сам факт аварии на одной из наиболее технически оснащенных шахт в стране снижает инвестиционную привлекательность отечественных бумаг.
     
    Как мы уже писали выше, наибольшие коррективы в ожидаемый нами сценарий внес "греческий фактор". Проблемы с внешним долгом у периферийных стран еврозоны вызвали отток капиталов с фондовых рынков. В данном случае, "нефтезависимость" российской экономики сыграла даже на руку отечественным инвесторам. При общемировых негативных тенденциях просадка российских индексов относительно зарубежных индикаторов фондового рынка оказалась не столь уж существенной, чему во многом способствовали достаточно высокие цены на нефть.
     

    Динамика индекса ММВБ в первом полугодии 2010 года (источник: Торгово-информационная платформа ITrader 8)

    В 70% случаев целевые уровни, которые мы определили для ряда акций, были достигнуты (см. таблицу). По остальным бумагам мы оставляем прежние рекомендации, в ожидании, что указанные ранее уровни будут достигнуты до конца года. Из рекомендованных к покупке акций был составлен портфель, доходность которого за первые 6 месяцев 2010 года превысила прирост индекса ММВБ на 7,5%.
     

    Сравнение темпов роста модельного портфеля от ФГ "Калита-Финанс" (красная линия) и индекса ММВБ (синяя линия) в первом полугодии 2010 года.
     

    Также мы не меняем* своих прогнозов относительно макропоказателей российской экономики на 2010 год (подробно читайте в "Годовом прогнозе 2010"):
    ВВП
    4-5%
    Инфляция
    7,5-8,5%
    Ставка рефинансирования
    7,75%*
    Индекс ММВБ
    1750 пунктов
    *- исключение составляет ставка рефинансирования, прогноз по которой на конец года снижен на 25 б.п.


    Прогноз движения индекса ММВБ во втором полугодии 2010 года

  4. Артём Ейсков

    Зачем разгоняют Транснефть?

    Прошедшей недели как будто не было. В прошлую пятницу индекс ММВБ закрылся на отметке 1380 пунктов, сегодня – на 1397 пунктах. Наш виртуальный среднесрочный портфель, который ведется с помощью сервиса Fincake.ru, тоже практически не изменился в "объеме": было 1 087 297 рублей, стало 1 097 573 рублей. Зато в течение недели и индекс, и портфель преодолевали "круглые" значения. Индекс выходил выше уровня 1400 пунктов, а портфель дорожал до 1,1 млн рублей.

    В отдельных бумагах тоже ничего существенного по итогам недели не произошло. Зато с одной бумагой, которой нет в портфеле, на этой неделе случились интересные события. Привилегированные акции "Транснефти" подорожали аж на 20%. Но дело даже не в этом. За последние два дня оборот по этим бумагам на ММВБ составил порядка 11 млрд рублей, что вывело их на третье место по обороту среди всех акций на бирже. Обычно же "Транснефть" устойчиво занимает девятое место.

    Для сравнения: оборот по "Транснефти" за предыдущие три месяца (за исключением последних пятницы и четверга) составил всего чуть больше 70 млрд рублей. Это значит, что сейчас дневной оборот вырос почти в пять раз. Акция стоимостью в сумасшедшие 33 тыс. рублей за штуку вдруг стала "голубой фишкой", одной из самых торгуемых бумаг на рынке. Круче "Норильского никеля", "ЛУКойла", ВТБ и многих других более привычных бумаг. Что за этим стоит?

    Читать запись полностью

  5. Артём Ейсков

    Рынок завяз в болоте

    Виртуальный среднесрочный инвестиционный портфель, который я веду при помощи сервиса Fincake.ru, за 10 дней, прошедших после предыдущего обзора, «потяжелел» почти на 23 тыс. рублей или на 2,1%. Индекс ММВБ за это время прибавил чуть меньше 1%. На этот раз в пользу портфеля сработало несколько факторов.

    Во-первых, наконец-то, начала расти в цене Система-Галс. Эти акции раньше затоптали со страшной силой: с привычного уровня более 1000 руб. за акцию они рухнули до 659 руб. К счастью, нашёлся покупатель, который решил, что это неправильно, и довёл цену до 820 руб. Это пока ниже нашей средней цены покупки 883 руб., но уже намного лучше, чем было. За 10 дней эта бумага принесла в портфель более 12,5 тыс. рублей.

    На втором месте по доходности в портфеле акции холдинга МРСК (+6,7 тыс. руб.). Я о нём писал, повторяться не буду. После очень серьёзных потерь эти бумаги навёрстывают упущенное и растут заметно быстрее рынка. Фундаментально бумага сильная, ей ещё расти и расти — главное, чтобы правительство не принимало очередные «гениальные» решения. И наконец определилось с реформой отрасли.

    Читать запись полностью

  6. Артём Ейсков

    Государство — это тот самый лом, против которого нет приёма

    Пока наш виртуальный среднесрочный инвестпортфель, который ведётся с помощью сервиса Fincake.ru, радует хорошим ростом (вместе с рынком), поговорим о неприятном. О потерях в этом самом портфеле.

    Портфель – на то и портфель, что позволяет инвестору иногда ошибаться в выборе акций или в моменте их покупки и продажи. При правильно подобранном сбалансированном составе инвестиций потери, которые приносят отдельные бумаги, компенсируются ростом котировок других акций. В сумме получается нечто приемлемое для инвестора. Можно, конечно, пытаться «попасть» в акции так, что бурно расти будет всё, но это надо быть либо очень удачливым инвестором, либо «кукловодом»-инсайдером, который заранее знает, что и когда будет дорожать. В реальной жизни часть инвестиций приносят либо прямой убыток, либо относительный — показывая результат «хуже среднего».

    Одной из самых чувствительных потерь для портфеля стала «испарившаяся» прибыль по акциям Холдинга МРСК — порядка 40 тыс. рублей. Учитывая, что вся накопленная в портфеле прибыль на сегодня составляет примерно 100 тыс. рублей, это довольно значительная сумма. «Виновато» в потерях, как ни странно, государство.

    Читать запись полностью

  7. Артём Ейсков

    На кого ставить в автопроме?

    Слабая получилась неделя — рынки как-то истерично и нелогично падали. Причём делали это в конце месяца, квартала и полугодия, когда инвесткомпаниям и банкам, по идее, наоборот надо поддерживать котировки бумаг, чтобы красиво завершить отчётный период. Для нас же окончание одного месяца и начало другого — время внесения в виртуальный среднесрочный инвестиционный портфель очередных 50 тыс. рублей и покупки на них бумаг.

    Подробности проведённых утром 1 июля сделок можно посмотреть на специальной странице на сайте Fincake.ru, с помощью которого я веду учёт инвестиций в этом портфеле. Здесь же скажу лишь, что новых бумаг не покупалось, а была произведена традиционная ребалансировка — покупка тех акций, доля которых в портфеле ниже других. Деньги были вложены в бумаги Системы-Галс, Северстали, Норильского никеля и Распадской. На этот раз повезло: акции были куплены почти на локальном минимуме, как раз в тот момент, когда на рынке произошла большая распродажа. Но и не повезло: цены покупок оказались не самыми низкими в течение этого дня. Поэтому на 2 июля после падения и роста цен доходность покупок «вышла в ноль». Это не так уж важно, так как горизонт инвестирования в данном портфеле явно не один день и не один месяц. А ожидаемая доходность инвестиций — не те 1-3%, на которые цена бумаг растёт или падает за день.

    В последнее время я активно присматриваюсь к одной бумаге, которая имеет шанс стать очень интересной для инвесторов. Это акции компании Соллерс. Может быть, есть смысл добавить их в наш портфель. Вопрос только в сроках — то, что бумага имеет хороший потенциал роста, понятно, но непонятно, когда он (рост) начнётся. Посмотрим внимательнее.

    Читать запись полностью

  8. Артём Ейсков

    Правильное решение МТС

    За прошедшую неделю (по четверг включительно) виртуальный среднесрочный инвестиционный портфель чуть подешевел вместе с рынком (примерно на 0,5%), но ничего принципиально нового не произошло. Продолжаются "летние" торги, инвесторы и спекулянты смотрят футбол и отдыхают на курортах. А оставшиеся в Москве бедолаги страдают от жары, что тоже не способствует повышению активности. В блогах "Финкейка" это тоже заметно – сообщений не очень много, и они иногда довольно странные. Жара.

    Впрочем, аналитики продолжают выпускать свои отчеты и исследования, убеждая клиентов покупать-покупать-покупать. Крайне редко можно встретить нейтральные или негативные отзывы о бумагах. Правда, как раз вчера получил довольно нейтральное исследование по российской золотодобыче от Credit Suisse, в котором утверждается, что акции "золотых" компаний оценены справедливо, то есть не имеют особого потенциала ни для роста, ни для падения. И все равно ребята не удержались и вставили фразу про "оптимизм" и "катализаторы роста", которые обязательно сработают, но как-нибудь потом. В нашем портфеле "золотых" бумаг нет, и не надо.

    Зато в портфеле есть акции МТС, по которым на днях вышла интересная новость, позволившая этим бумагам подорожать на фоне снижающегося рынка в четверг. Стало известно, что МТС решила подать заявку на внесение своих бумаг в котировальный список А1 биржи ММВБ. Что это значит и почему это хорошо для инвесторов?

    Читать запись полностью

  9. Артём Ейсков

    Борьба за "Роснефть" на фоне скучного рынка

    За неделю виртуальный среднесрочный инвестиционный портфель подорожал на 4,5%, немного опередив индекс ММВБ. Состояние портфеля, как обычно, можно отслеживать на сайте FinСake.ru, там же есть все данные по содержимому портфеля и по движениям котировок отдельных бумаг.

    Кстати, на Финкейке есть еще один интересный сервис, о котором, как мне кажется, мало кто знает. Это rss-лента аналитических материалов, выпускаемых различными инвестдомами. Лента, честно говоря, довольно куцая и не всегда полезная именно долгосрочным инвесторам, но при отсутствии альтернатив вполне может пригодиться при принятии решений. Читать все записи подряд в ней не имеет особого смысла, пусть они просто копятся в вашем rss-ридере, а в нужный момент вы можете спокойно сделать поиск по интересующей бумаге и почитать подборку аналитики. Я давно хочу сделать нечто подобное у себя (только в намного более обработанном виде), но, как обычно, руки не доходят. В общем, искренне рекомендую подписаться – штука интересная.

    Рынок сейчас "летний", т. е. ужасно скучный для инвестора. Трейдеры еще могут найти для себя что-то интересное в движениях цен акций, благо внутридневная волатильность бывает довольно высокой. Но если посмотреть на ситуацию немного со стороны, то станет понятно, что ничего значимого не происходит. Немного вверх, немного вниз. Пока вот в основном вверх. Как дальше будет – посмотрим. За всю неделю произошла только одна яркая история – истерика вокруг "Роснефти".

    Читать запись полностью

  10. Артём Ейсков

    Среднесрочный портфель "работает" лучше 75% аналогичных ПИФов

    Всегда интересно сравнивать результаты своей деятельности с какими-то аналогами. Для нашего виртуального среднесрочного инвестиционного портфеля, который ведется с помощью сервиса FinСake.ru, наиболее близкий аналог – открытые ПИФы акций, не имеющие определенной направленности инвестиций.

    На всякий случай, сразу поясню термины. "Открытый" ПИФ отличается от "закрытого" тем, что его паи можно купить и "сдать" обратно в любой момент. В закрытом ПИФе для этого есть строго определенные периоды. С акциями все понятно – мы в рамках портфеля не работаем с другими инструментами (например, облигациями), поэтому и сравнивать его надо с ПИФами акций. Наконец, среднесрочный портфель достаточно широко диверсифицирован (т. е. средства разложены по акциям компаний самых разных отраслей), поэтому его нельзя сравнивать с "узкими" ПИФами, инвестирующими, например, только в электроэнергетику, нефтянку или телекомы.

    На сайте Национальной лиги управляющих есть очень удобный сервис, показывающий доходность ПИФов за заданное время. Там можно сделать требуемую выборку и свести в одну табличку однотипные фонды. Где же среди них оказался бы среднесрочный портфель СуперИнвестор.Ru, если бы он был ПИФом?

    Читать запись полностью

Мои портфели
Индикаторы
Индексы
MICEXINDEXCF2 458,46+0,4805.11
RTSI1 110,46+0,2006.03
Акции
GAZP112,60–0,4805.11
GMKN116,14+3,9705.11
LKOH6 031–0,2605.11
ROSN363,1–2,0805.11
SBER292,4+0,0905.11
VTBR56,470+2,3405.11
Курсы валют
EUR92,19+0,0307.11
USD82,14+0,3407.11
EUR/USD1,09–0,5331.12
GBP/USD1,47–0,4331.12
USD/JPY120,17–0,2831.12
EURUSD_TOM1,060,0006.03
EUR_TODTOM0,02–0,0406.03
USD_TODTOM0,02–0,0306.03
Мировые рынки
Dow17 473,32–0,7431.12
FTSE6 242,32–0,5131.12
Nikkei 22519 033,71+0,2730.12
S&P 5002 049,94–0,6531.12
Золото1 059,98–0,1231.12
Нефть Brent37,6+3,1331.12