Забыли пароль?

Зарегистрироваться на сайте

Отменить

Записи друзей пользователя Григорий Рудаков

  1. Калита - Финанс

    Скупой платит дважды или как руководство нефтяного гиганта BP пренебрегло рисками.


    Произошедшая 22 апреля авария на нефтедобывающей платформе Deepwater Horizon , на шельфе Мексиканского залива, унесла жизни 11 человек, нарушив экоравновесие региона и принеся значительный  ущерб владельцам компании BP, которая и являлась заказчиком этого неудавшегося исследовательского бурения.

    Уже более месяца не удаётся остановить утечку нефти. Однако, учитывая возможные последствия для BP, котировки акций компании остаются на весьма высоких уровнях, потеряв всего 30% от прежних уровней. В этом обзоре мы постараемся понять, почему при  100%-ном свободном обращении акций компании,  лиц, желающих продать эти бумаги, оказалось относительно немного. Также рассмотрим различные варианты развития событий и соответствующие им ценовые уровни.

    Обама за и против.

    Не далее, чем за месяц до катастрофы на шельфе в Мексиканском заливе, в целях сокращения импорта углеводородов, президент США Барак Обама снял запрет на подводное бурение у берегов Аляски.

    После аварии взгляды и решения первого лица Соединенных Штатов кардинально изменились. На сегодняшний день мораторий на шельфовое бурение установлен на ближайшие 6 месяцев. И это не удивительно - недовольство населения нарастает с каждым днём, невозможность справится с повреждением скважины и распространяющиеся нефтяные пятна вынуждают руководство страны  отказываться даже от самых выгодных и перспективных проектов.

    Цена вопроса.

    По заявлению руководства BP, причиной аварии явилось стечение обстоятельств. Из-за одного грубого нарушения и множества мелких, после 36-часового пожара нефтедобывающая платформа взорвалась. Похожее мнение о причинах катастрофы и у Министра Внутренних Дел США, заявившим, что компания BP и её партнёры допустили «очень крупные ошибки».

    По мнению других экспертов, вина за случившееся  лежит на администрации Дж. Буша-младшего, члены которой, по большей части, лоббировали интересы нефтяников, не обязав устанавливать специальное оборудование, оказавшееся, по мнению «королей черного золота», слишком дорогим - $0,5 млн.

    В результате BP удалось сэкономить полмиллиона долларов. Рассчитаем, сколько может стоить эта «экономия» сегодня. Не учитывая бесценных жизней 11-ти  человек, невосполнимого вреда экологии, деловой репутации компании и лишения возможности вести дальнейшие разработки шельфовых месторождений, убытки складываются:

    ·         Из упущенной выручки от продажи нефти, которая уже вытекла. По оценкам самой компании в сутки из скважины вытекает порядка 16 000 баррелей нефти. Если взять среднюю цену нефти за последние полгода  ($80 за баррель), то только на сегодня (!) убыток составляет более $50 млн. И неизвестно, когда утечка нефти будет остановлена, и во сколько раз возрастёт эта сумма к тому моменту.

    ·         Их штрафов. По законам о «Чистой воде» и «Нефтяном загрязнении», компания должна будет уплатить $1100 за каждый баррель, вытекший в залив из повреждённой скважины. Получаем сумму порядка $ 740млн. И это опять-таки, очевидный убыток только на сегодня.

    ·         На середину мая компания уже потратила порядка $450 млн. на очистку окружающей среды и выплаты за причиненный урон. По оценкам рейтингового агентства Fitch стоимость ликвидации последствий аварии может находиться в пределах $2-3млрд.

    По оценкам экспертов,  компания может  не справиться с последствиями аварии до декабря, что в нефтяном эквиваленте составляет 4 млн. баррелей нефти убытка. Переводя это в доллары по перечисленным выше «тарифам», мы видим весьма внушительную сумму - $5 млрд.

    Вот так, сохранив $0,5 млн., компания может потерять порядка $7,5 млрд. без учёта нематериальных убытков.

    Прибыль компании за прошлый год составила 16,6 млрд. Таким образом, полученная нами оценочная сумма дополнительных убытков составляет 45% от прошлогодней прибыли. Но котировки акций упали всего на 30%. Это объясняется тем, что участники рынка дисконтируют денежные потоки за относительно большое количество лет в будущем. Таким образом, сейчас котировки акций BP находятся на уровнях, предполагающих наихудший вариант развития событий.

    А что делать нам?

    Фундаментально разобравшись в проблеме, давайте вернёмся к насущным вопросам. Где купить, что купить, когда продать? Ну купить, само собой, в «Калита-Финанс», и не акции BP, а контракты на разницу - в этом случае нет необходимости связываться с зарубежными депозитариями и комиссии гораздо ниже.

    Именно инструментом CFD (контрактом на разницу) решил воспользоваться один из наших клиентов, услышав о катастрофе в Мексиканском заливе. 23-го апреля, когда уже все СМИ оповещали мир об аварии и возможных последствиях, он продал 10 лотов CFD на акции BP по цене  639,18. Наш клиент был уверен, что цена упадёт до поддержки 460,00, где им и был размещен ордер, фиксирующий прибыль – TP (Take Profit), но на всякий случай  он поставил и ордер, ограничивающий убытки SL (Stop Loss) на уровень 680,00.

    Несмотря на желание закрыться раньше намеченной цели, у трейдера хватило терпения дождаться, пока сработает ордер TP. 1 июня торги по акциям BP начались с гепа вниз, цена пробила уровень  460,00, и благодаря проскальзыванию, ордер TP закрыл позицию по цене 437,77.
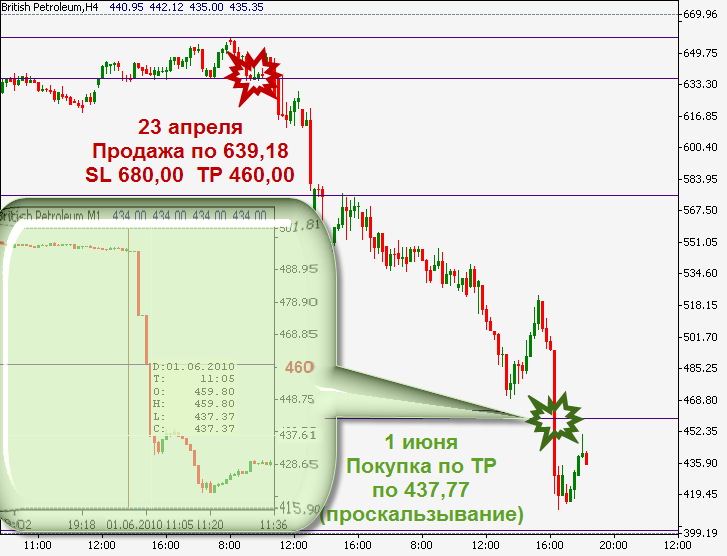
    Прибыль составила 2014,1 фунт. Переведя это в рубли и вычтя комиссию за сделку и плату за перенос позиции, вычислим чистую прибыль 85 364,39 рублей. Учитывая, что первоначальный депозит был чуть больше 15 тысяч рублей, и использовалось максимальное плечо, доходность от операции составила 554% за 40 дней.

    Сегодня мы бы не советовали открывать короткую позицию. Как было показано выше, в цене уже заложены все максимально возможные неблагоприятные последствия аварии.  В отсутствие дальнейших негативных подробностей катастрофы сейчас есть все предпосылки для роста. Большинство экспертов сходятся во мнении, что  сейчас самый удачный момент для покупки на локальном минимуме.

    Не повторяйте чужих ошибок. Пренебрегая рисками в целях экономии, можно потерпеть значительные убытки.

  2. Артём Ейсков

    Как шортисты ударились о дно и потеряли деньги

    Наш виртуальный среднесрочный инвестиционный портфель, который ведется при помощи сервиса FinСake.ru, прошел очередной рубеж – ему исполнилось восемь месяцев. Первого июня я внес очередные 50 тыс. руб. и традиционно закупился бумагами, доля которых в портфеле на данный момент оказалась наименьшей. Проще говоря, за счет "свежих" денег была произведена мини-ребалансировка вложений.

    На этот раз покупки прошли по бумагам "Распадской", "Системы-Галс", Сбербанка и привилегированным акциям "Сургутнефтегаза". При этом средняя цена покупки "Галса" в портфель упала с 953,6 руб. до 912,9 руб., "Сургута" – с 13,50 руб. до 13,42 руб. Средняя цена покупки акций Сбербанка подросла с 65,30 руб. до 65,79 руб., а "Распадской" – со 123 руб. до 127,9 руб. Напоминаю, за всеми сделками по портфелю можно следить на специальной странице.

    Радует снижение средней цены по "Галсу" – эта бумага очень волатильна (т.е. имеет обыкновение резко скакать вверх и вниз), поэтому при очередной волне роста рынка ее можно будет увидеть на уровнях выше 1000 руб. за акцию. Потенциально же, напоминаю, "Система-Галс" стоит намного больше, и когда ВТБ (основной владелец компании) начнет активно работать по приведению ее в порядок, эта стоимость проявится.

    Кстати, это одна из тех низколиквидных акций, на которых играть очень опасно, а инвестировать в них можно. На днях один трейдер рассказал мне забавную историю про другую низколиквидную бумагу (хотя и намного более ликвидную, чем "Галс") – "Газпром нефть".

    Читать запись полностью

  3. Артём Ейсков

    Деньги иногда всё-таки спят

    Можно подумать, все уже забыли, что такое истерика на фондовом рынке. Это совершенно нормальное явление, которое периодически случается. Акции продают не потому что они вдруг стали «плохими», а потому что все вокруг продают, а это заразно.

    Виртуальный среднесрочный инвестиционный портфель, который я веду с помощью Fincake.ru, умудрился в последние дни сначала сходить вниз на 54 тыс. рублей, а потом — вверх на 57 тыс. рублей. Ну и что? Сегодня снова может немного припасть, потом — вырастет. Колебания котировок и, соответственно, движения стоимости портфеля — дело совершенно обычное. Разве что в последнее время размах этих колебаний стал очень уж большим — по 5-6% в день. В целом же идёт не слишком активное снижение после бурного роста. Потом снова вверх. Но всё не так просто.

    Читать запись полностью

  4. Калита - Финанс

    Большой куш или бесценный опыт – что взять от рынка предпочитаете вы?

    Большая часть "быков" вновь обрели веру в то, что коррекция на рынках завершилась и можно приступать к покупкам. Вчера на рынках после долгого падения  наконец-то  наметился рост. Наибольший оптимизм вселяют нефтяные котировки, которым удалось вернуться к психологически важному уровню $70 за баррель.

    Несмотря на негативное закрытие вчерашней североамериканской сессии и сохраняющуюся политическую напряженность на  корейском полуострове, сегодня с  утра на азиатских площадках преобладали покупки. Отечественный рынок открылся разнонаправленно, но в течение короткого времени большинство бумаг  уверенно вышло в зеленую зону.

    На сегодняшний день  акции российских компаний сильно недооценены, с локального максимума в начале апреля индекс ММВБ снизился более чем на  22%. Это одно из наиболее стремительных падений в его истории. Здесь множество факторов слились воедино, спровоцировав на рынках "идеальный шторм".

    Это и стандартное снижение акций после закрытия реестров в мае, так как далее бумаги торгуются уже без дивидендов.  И проблемы с госдолгами в еврозоне.  И сокращение антикризисных мер в Китае и Индии.

    Безусловно, препирательства крупнейшего инвестбанка Goldman Sachs c регулятором рынка ценных бумаг США также оказали значительное влияние на настроения инвесторов. Перечислять можно еще и еще, но важнее, что будет дальше.

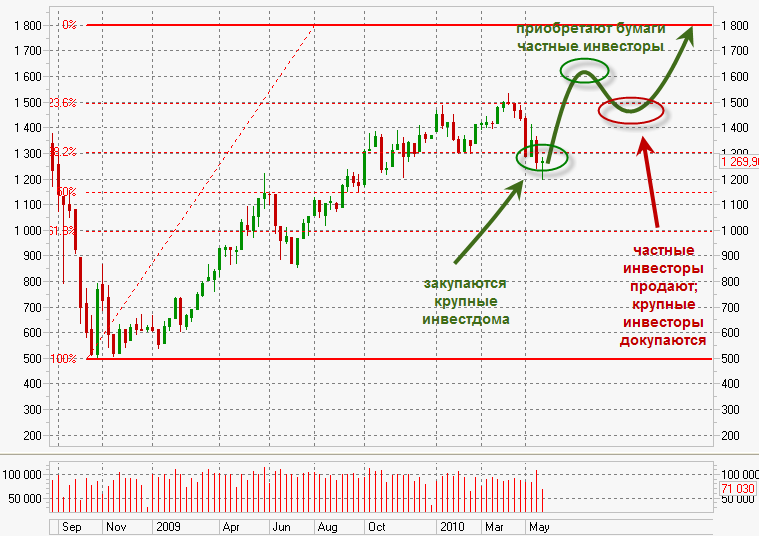
    На наш взгляд, в ближайшее время на фондовых площадках будет весьма благоприятная обстановка для краткосрочного инвестирования (1-1,5 месяца). Однако начинающим инвесторам нужно быть крайне осторожными и готовиться  к проверке на  "стрессоустойчивость". После столь серьезных провалов  быстрее остальных на начавшееся восстановление реагируют (а иногда и сами его провоцируют) крупные инвестиционные дома. Затем, когда тренд становится более очевидным, начинают наполнять свои портфели управляющие меньших по размеру компаний. Последними в игру вступают частные инвесторы, наконец поверившие в "бычий" тренд.  Далее следует очередная коррекция, заставляющая мелких инвесторов закрывать позиции, предполагая, что рост рынка иссяк. В тоже время на этих коррекциях крупные "акулы" лишь докупают бумаги в портфели.  

    Дальнейшая динамика по индексу ММВБ, по нашим прогнозам, будет следующей:

    К сожалению, обладающим крайне скудной информацией о ситуации в мире и на финансовых рынках частным инвесторам зачастую отведена не самая удачная роль в этой борьбе за большой куш.

    Одной из хороших тактик для начинающих является повторение действий крупных игроков.

    Например, Марк Мобиус (управляющий крупным инвестфондом, ориентированным на развивающиеся рынки) уже начал увеличивать долю акций российских компаний в своем портфеле.

    Если вы решитесь открывать длинные позиции, постарайтесь заранее подготовить себя к тому, что коррекция обязательно будет. В данном случае лучше как можно скорее открыться, и десять раз подумать, стоит ли закрываться раньше намеченных целей.

    Помните о рисках и закаляйте нервы!

  5. Артём Ейсков

    Сколько дивидендов получит среднесрочный портфель?

    Наш виртуальный среднесрочный инвестиционный портфель, который ведётся при поддержке сервиса Fincake.ru, усыхает вместе с рынком, иногда даже немного быстрее. Что ж, быстрее росли — быстрее падаем, всё вполне логично. Тем не менее, если индекс ММВБ уже практически достиг отметок начала октября (когда мы формировали портфель), то портфель пока показывает небольшую, но прибыль — порядка 12% чистыми. Напоминаю, за доходностью портфеля, его составом и всеми операциями с бумагами можно следить на специальной странице. Там всё наглядно, доступно и даже с графиком.

    Кстати, реальная доходность портфеля ещё выше, чем обозначенная сейчас на сайте. Это не ошибка, просто часть доходов, которые гарантированно поступят, пока не учтена в составе портфеля. Речь о дивидендах за прошлый год. Большинство компаний только начали принимать решения о размере и сроках выплаты дивидендов, сами же деньги поступят на счета инвесторов в основном летом.

    Почему дивиденды за 2009 год начисляются так поздно? Дело в том, что дивиденды — это обычно часть чистой прибыли компании, которая распределяется между всеми её акционерами. А прибыль надо подсчитать, оформить все необходимые документы, провести аудит. Только после этого собирается совет директоров компании и решает, какую часть прибыли можно отдать акционерам, а какую — вложить в развитие компании. Это решение не окончательное, а рекомендательное. Окончательное решение принимают сами акционеры на очередном общем собрании. Но, прямо скажем, случаи, когда дивиденды утверждаются в другом размере, чем предложил совет директоров, происходят крайне редко. Честно говоря, я такого не помню — если вы знаете такие примеры, напишите в комментарии, было бы интересно посмотреть.

    Читать запись полностью

  6. Калита - Финанс

    Потопят ли "страны-зомби" Европейский союз и евро?

    Лучше ужасный конец, чем ужас без конца

    Народная пословица

    Как показывает практика, история имеет свойство повторяться. Чуть более года назад на фоне масштабного падения деловой активности, обвала на фондовых рынках и общих пессимистичных настроений ФРС США приступила к активному эмиссионному стимулированию экономики путем выкупа казначейских облигаций и ипотечных бумаг. С того момента баланс ФРС пополнился более чем на $1,5 трлн. Таким образом, имевшиеся проблемы Резерв решил буквально завалить "свежими" долларами. В банковскую систему поступило огромное количество ликвидности, что позволило вернуть доверие финансовых контрагентов друг к другу. Избыток дешевых денег привел к бурному ралли на фондовых, товарно-сырьевых и валютных рынках. Сверхмягкая монетарная политика вкупе с налогово-бюджетными стимулами способствовали и некоторому оживлению американской экономики. Но за всей этой внешней идиллией так и остались не решены ключевые проблемы. Объемы кредитования реальной экономики продолжают падать, напряженность на рынке жилья (особенно в сегменте коммерческой недвижимости) сохраняется, а безработица по-прежнему колеблется возле уровня 10% трудоспособного населения. В итоге все меры, принимаемые американскими властями, имели краткосрочный эффект и направлены были на решение сиюминутных проблем, в то время как масштабные структурные перекосы (избыточная задолженность у одних и чрезмерные накопление у других) так и остались в системе. Справедливости ради стоит отметить, что несмотря на отсутствие фундаментальных решений, по крайней мере, временной стабилизации американские монетаристы во главе с Беном Бернанке добились. Чего не скажешь о Европейском центральном банке, который, по сути, всегда находился на шаг позади ФРС. Если для американского "Феда" головной болью во время кризиса стали "банки-зомби", то для ЕЦБ ключевой проблемой неожиданно стали целые страны, входящие в зону евро (назовем их "страны-зомби").

    Так, проблемы в маленькой южно-европейской стране уже полгода держат в напряжении все финансовые рынки мира. При этом еврочиновники, не отличающиеся высокой гибкостью  и скоростью в принятии решений, и в этот раз не особо спешили предпринимать какие-либо действия для урегулирования ситуации. В итоге в какой-то момент вся финансовая система региона, а вместе с ней и "местная" валюта оказались под реальной угрозой. И тут европейские власти активизировались. За одни лишь выходные были принятые масштабные (по крайней мере, по объему финансовых средств) меры для поддержки европейских "стран-зомби". При этом придумывать что-либо нового европейцы не стали. Зачем, когда перед глазами пример "зеленых ростков" американской экономики?

    В итоге, уже по традиции действуя на шаг позади ФРС, члены ЕС (совместно с МВФ) приняли решение создать специальных стабилизирующий механизм (фонд), предполагающий как непосредственно выделение кредитных ресурсов нуждающимся неконкурентным экономикам Европы, так и предоставление гарантий по обязательствам этих самых проблемных стран. Цена вопроса почти $1 трлн (€750 млрд). Более того, неожиданно преодолев маниакальный страх инфляции, ЕЦБ принял решение начать выкуп долговых бумаг Греции, Португалии, Испании и других средиземноморских государств Европы. Таким образом, Европейский центробанк, последний среди стран G7,  вступил на тропу "количественного смягчения", решив устранить имеющиеся проблемы за счет "печатного станка". Только вот экономическая история на сегодняшний день не знает ни одного удачного случая, когда политика "количественного смягчения" приводила бы  к долгосрочным положительным результатам. Но дурной пример заразителен.

    От того, что ЕЦБ скупает греческие или португальские долги, надежнее эти бумаги, к сожалению,  не становятся. Более того, на выходе вся финансовая система еврозоны становится еще уязвимее. Так, например, относительно благополучная Германия, беря на себя греческие риски (путем предоставления гарантий), отчасти становится заложницей бюджетной политики греков. Но еврочиновники сейчас не думают о долгосрочных перспективах. Отчасти у них и нет другого выбора: евро и долговой рынок региона оказались под масштабной атакой спекулянтов всех мастей, и чтобы хоть как-то стабилизировать текущую ситуацию, нужны именно быстрые пусть и деструктивные (в долгосрочном плане) меры. В целом теперь, после того как ФРС прекратила активную скупку ипотечных облигаций, эмиссионный центр плавно переместился на европейский континент.

    Стоит отметить, вся эта история не обошлась и без участия Резерва. Американский регулятор вновь открыл своп-линии с ключевыми Центробанками. Таким образом, европейские финансовые институты будут иметь доступ к долларовому фондированию непосредственно в ЕЦБ. В итоге американцы косвенно будут влиять и на динамику валютного рынка, ослабив спрос на доллары, которые до этого участники рынка аккумулировали за счет продаж других валют. При этом для США подобная практика достаточно выгодна, поскольку, взятые европейцам в долг доллары преимущественно будут направлены в США на скупку местных казначейских и корпоративных бондов. А это поможет в краткосрочном периоде фондировать гигантский госдолг США (свыше $12 трлн!) и не менее огромный дефицит бюджета ($1,4 трлн)  ЕЦБ же, в свою очередь, попадет в определенную зависимость от американских коллег. Более того, начав изъятие ликвидности, ФРС может существенно усложнить в будущем жизнь европейскому Центробанку, которому также, рано или поздно, придется останавливать "печатный станок".

    Какие же выводы из всего этого  можно сделать?

    Первое. Финансовые власти ключевых экономик мира продолжают прямолинейно, а главное, близоруко действовать, бросая все силы и средства на спасение нежизнеспособных экономических субъектов (будь это банк или целое государство). Те "зеленые ростки", что наблюдаются в некоторых экономиках, всецело обусловлены государственными вливаниями и налоговыми льготами. Но учитывая, с какой скоростью растут бюджетные дефициты и госдолги, вечно стимулировать экономику за счет государственного "допинга" не удастся. Напротив, чем дольше правительства не дают потерпеть крах тем, кто уже давным-давно должен был исчезнуть из экономической жизни страны, тем сильнее они усугубляют фундаментальные проблемы. Подобная политика приводит к общему снижению эффективности всей глобальной экономики, поскольку слабые звенья (с помощью государства) отнимают ресурсы у более конкурентоспособных, здоровых субъектов.

    Второе. Евро как глобальная альтернатива доллару, скорее всего, обречена.

    И дело даже не в глубине ликвидности европейского долгового рынка, где теперь будет доминировать ЕЦБ (стоит напомнить, что около трети мировых резервов держится в облигациях стран Евросоюза). Дело в том, что европейский власти показали слабину перед лицом глобальных спекулянтов (транснациональные банки, хедж-фонды), которые весь последний год "шортили" (играли на понижение) по долгам стран PIGS (Португалия, Испания, Греция). Что теперь мешает тем же спекулянтам открывать короткие позиции по евро? Ведь ЕЦБ уже включил печатный станок (10 мая прошел первый тендер на 9,2 млрд евро), увеличивая денежное предложение и никакие своп-линии с ФРС не помогут удержать курс евро на нынешних уровнях. Хотите получить гарантированный доход в перспективе полгода, год? Продайте евро против доллара.

    Третье. Вряд ли стоит ждать роста инфляционных настроений в мировой экономике. Да, на фоне бума ликвидности цена на нефть могут достигнуть в краткосрочной перспективе $100 за баррель, но они так же гарантированно упадут. Все те деньги, которые выделяет Евросоюз, достанутся спекулятивным фондам, которые займутся привычными торговыми операциями, а отнюдь не кредитованием реального сектора экономики. Таким образом повторится ситуация с американскими банками, где осели триллионы долларов, выделенных ФРС США на спасение экономики. Нет кредитования – нет потребления. А значит, цена на жилье и прочие жизненно важные товары продолжат падать. Кроме того, не стоит забывать, что пирамида госдолга США продолжает ускоренными темпами засасывать в себя всю ту ликвидность, которую массово производят власти США, Европы, Японии и Китая.

    Аналитический отдел ФГ «Калита-Финанс»

  7. Артём Ейсков

    Всё будет х

    Наш среднесрочный инвестиционный портфель, который ведётся с помощью сервиса Fincake.ru, дешевеет, едва ли не впервые за всё время существования выглядя хуже индексов. Я продолжаю придерживаться мнения, которое высказал в прошлый раз: портфель на то и среднесрочный (т.е. рассчитанный на месяцы или даже на год-два), что мы не реагируем на текущие, даже довольно сильные, просадки рынка и не распродаём бумаги.

    Угадать, где "дно", простой частный инвестор может только случайно, поэтому продавать бумаги и ждать удачного момента для нового входа — занятие опасное, можно упустить время. К тому же, нам помогает два важных фактора. Во-первых, есть возможность докупать подешевевшие бумаги на "свежие" деньги, снижая их среднюю покупную стоимость. Во-вторых, любое падение — временное, а нынешнее — и вовсе наверняка краткосрочное.

    С началом торгового месяца я докупил в портфель примерно в равных долях акции Сбербанка, Системы-Галс, Силовых машин, Северстали и ФСК. Выбор бумаг для покупки объясняется обычно ребалансировкой портфеля — их доля в портфеле была меньше других. Конечно, в последние дни цены этих акций сильно упали, но порядок есть порядок, и ему надо следовать.

    Читать запись полностью

  8. Артём Ейсков

    Портфель коррекции не боится

    Наш среднесрочный инвестиционный портфель, который я веду с помощью сервиса FinСake.ru, несмотря на все события вокруг, чувствует себя вполне прилично. Своего "исторического максимума" он достиг 14 апреля, подорожав до 1 093 757 руб., после чего вместе с рынком пошел вниз, достигнув (на момент написания заметки) отметки 1 032 733 руб. После предыдущего внесения средств он стоил чуть больше, но, учитывая движения цен акций, ничего страшного в этих небольших потерях нет.

    На рынке, как ни странно, скукотища. Крики прессы и "аналитиков" о страшной коррекции и сильных движениях котировок нужны разве что для привлечения внимания к своим изданиям и персонам. Кто-то уже договорился до "переламывания тренда": мол, все, рост закончился, всем все продавать и смотреть, как оставшиеся на рынке несчастные игроки валятся в ад.

    Если же посмотреть на ситуацию спокойно, то можно заметить, что за последний месяц индекс ММВБ вырос примерно на 2%. Да, был пик (+8%), было снижение, но в целом все достаточно ровно. Скажем, в январе-феврале нынешнего года падение доходило до 10% от локального максимума – и ничего, никакой катастрофы не случилось, индекс восстановился и пошел дальше вверх.

    Читать запись полностью

  9. Павел Анисимов

    Идем на снижение

     Обзор торговой недели 19-23.04.2010 года

    По техническим причинам данная заметка не была опубликована в понедельник, 26 апреля, публикуется без графики.
     
    Прошедшая неделя оставила в истории еще одну черную свечку. На недельных графиках Индекса ММВБ индикаторы Awesome Oscillator и Accelerator сменили цвет с зеленого на красный. Так что есть все основания предполагать, что корректирующая волна [2] развивается.
    Что до модельного индексного портфеля, то мы держим шорт, открытый 16 апреля, на неподтвержденной модели «звезда-доджи» – в пользу открытия позиции сыграл очень негативный внешний фон на тот день. Таким образом, в рынке находится 15% портфеля.
    Расчет волн по методике Билла Вильямса очень хорош при работе на импульсных волнах, а вот анализировать волны корректирующие уже сложнее.
    Тем не менее, мы предполагаем, что сейчас развивается подволна А волны [2]. Если наше предположение верно, то данная волна будет иметь пятиволновую вложенную структуру.
    Первое движение вниз составило около 100 пунктов – с 1539,56 до 1438,55. Свой продающий ордер на 15% от портфеля мы выставили на уровень 50% отката – 1490 пунктов. 21 апреля рынок не дошел до этого уровня около 1,5 пунктов. А 26 апреля уже 0,5 пункта. Видя эту картину было решено добавить к открытому шорту еще 15% на отметке в 1484 пункта.
    28 апреля с учетом негативного внешнего фона на открытии рынка к короткой позиции было добавлено еще 15%.
    На дневных графиках мы видим, что АО стремится к нулевой линии сверху вниз, АС также красного цвета – налицо «красная зона» из шести баров подряд. Билл Вильямс пишет, что «красная зона» редко состоит более, чем из 5 баров подряд и рекомендует после формирования пятого бара подтянуть стоп к максимуму этого бара. Это хороший сигнал для фиксации краткосрочных коротких сделок.
    Так как предполагаемая корректирующая волна только началась, то для анализа еще сформировалось слишком мало баров, так что приходится действовать осторожнее, так как нет четких подтверждений.
    На 4-часовых графиках видно, что уровень в 1440 пунктов на данном этапе является поддержкой – цена дважды отбилась от него вверх.
    Так как мы находимся только в самом начале предполагаемой корректирующей волны, то пока нецелесообразно углубляться глубже в анализ волн.
    Анализ объемов и волатильности рынка
    Дата
    Open
    High
    Low
    Close
    Оборот, млрд руб.
    MFI
    Значение
    1529.13
    1529.13
    1494.59
    1495.08
    46,39
    0,745
     
    19 апреля
    1478.61
    1478.61
    1438.58
    1459.17
    62,03
    0,645
    Приседающий
    (downtrend)
    20 апреля
    1465.98
    1482.32
    1464.91
    1473.92
    46,03
    0,378
    Увядающий
    21 апреля
    1478.02
    1488.87
    1462.25
    1465.87
    44,16
    0,603
     
    22 апреля
    1464.25
    1475.36
    1436.48
    1443.36
    53,12
    0,732
    Зеленый
    (downtrend)
    23 апреля
    1445.48
    1467.62
    1445.48
    1467.62
    46,81
    0,473
    Увядающий
     
    Из таблицы видно, что «зеленой» и «приседающей» были дни, когда рынок закрывался черной свечой, а «увядающими», когда пытался расти. В целом, перевес сейчас, конечно же, на стороне продавцов. «Грязный» метод определения тренда показывает, что тренд направлен вниз, а растущие свечи – это фактически боковое движение.
     
    Выводы:
    Для тех, кто в шорте – особенно повезло тем, кто зашел высоко. Таким бояться нечего. 26 апреля АО подал сигнал для тех, кто хотел зафиксироваться – сигнал 5 красных баров – закрытие шортов на уровне 1470 пунктов. Для игроков с более длительным горизонтом инвестирования по-прежнему будет целесообразно оставаться в короткой позиции. Критический уровень для нашей гипотезы о коррекции – текущий годовой максимум. Плюс к этому рынок показал, что неравнодушен к уровню в 1490 пунктов – здесь также можно выставить стоп-ордер.
    Для тех, кто еще не в шорте или думает о «добавке» – зона в пределах 50-62% коррекции от прошедшего движения вниз, а именно диапазон 1490 – 1505 пунктов был достаточно привлекателен для наращивания или открытия позиций по тренду – ведь уровень в 1500 пунктов очень значимый на данный момент уровень сопротивления. Открывать шорты или добавлять к уже открытым можно и сейчас по рыночным ценам.
     
    В ближайшее воскресенье разберем на графиках текущую волновую разметку.
    Благодарю за внимание и удачной торговли!
  10. Эд Взбыковский

    Селлим мэй и go away???? :о))

    В предыдущем гадании на кофейной гуще я предположил, что индекс РТС не сможет значительно "переплюнуть" отметку 1650 пунктов и приступит к внизползущей коррекции. "Бычки" и "медвежата" схлестнулись у рубежа 1620 и поочередно подвигали индекс на +/- 45 пунктов. Старейшины же рынка предпочли мирные переговоры вблизи исторически и графически архиважной линии. По большому счету прошедшие недели были целиком посвящены консолидации в рамках диапазона 1650/1565 с явным тяготением к верхней границе. Вялотекущее равновесие нарушалось лишь эпизодическим перетеканием ликвидности из зверьбанковских бумаг в "наше все" и обратно в затейливой, но непонятной последовательности. При жгучем желании можно смело констатировать, что российский рынок достиг среднесрочной цели 1650 по шкале РТС и пока не может найти существенных поводов к росту/падению. 

    Тем временем заграничные рынки переваривают квартальную отчетность вражеских компаний, предпочитая не вспоминать финансовые изыски ENRON, WorldCom и ArturAndersen, а история с Goldman Sachs лишь приободрила спекулянтов в надежде на еще неоднократные повторы.:о) Заморские индексы продолжают удерживать достигнутые вершины, вынуждая отставших инвесторов выкупать даже микроснижения, "медведи" же потирают лапы в преддверии сквиз-снижения. Технические картинки, конечно, не предполагают немедленного и безостановочного снижения, ведь сверху есть обоснованные цели: DJAI – 11 700, S&P500 – 1280, NASDAQ – 2650, DAX – 6500, FTSE – 6000, но близость этих уровней заставляет покупателей очень нервничать и перебираться в стан продавцов. :о((. 

    Нефтяные котировки продираются к целевому уровню $88 за баррель смеси Brent и пока что игнорируют техническую и логическую :о) перекупленность. Brent и WTI поменялись местами – теперь light-ценник отстает, что может служить сигналом о неуверенности вражеских "грязебыков". 

    Наступившая российская торговая неделя предваряет праздничный месяц май. Игроки, скорее всего, предпочтут оставаться при своем мнении, не вмешиваясь во внутридневные потасовки "медвежат" с "бычками". Кто-то продолжит ждать "щедрых" отсечек, кто-то будет бежать впереди присказки "Sell in May and Go Away". С технической точки зрения, картинка-расчухрышка индекса РТС позволяет исполнить традиционный финал – "Почтальон приходит дважды" – в этом случае мы снова сможем лицезреть ценник 1685 и даже (возможно) 1735, но затем получим очень резкий откат до уже обозначенного уровня 1465. Другая техническая возможность – вялая предпраздничная консолидация с целью значительного снятия перекупленности с индикации. В этом случае опорной точкой должен стать уровень 1565, и тогда уже к концу мая сможем оказаться вблизи окончательной цели 1850 пунктов. Я бы предпочел консолидацию и спокойные праздники, но $5 500 000 000, привлеченные Россией на внешнем рынке, жгут карманы любителей "национальных достояний", а против лома... нет технического приема. Рекомендую "Газпром"- и ЛУКОЙЛ-мониторинг. Желаю Удачных торговых решений! Будьте особо бдительны! Берегите себя! :о))

Мои портфели
Индикаторы
Индексы
MICEXINDEXCF2 458,46+0,4805.11
RTSI1 110,46+0,2006.03
Акции
GAZP112,60–0,4805.11
GMKN116,14+3,9705.11
LKOH6 031–0,2605.11
ROSN363,1–2,0805.11
SBER292,4+0,0905.11
VTBR56,470+2,3405.11
Курсы валют
EUR92,19+0,0307.11
USD82,14+0,3407.11
EUR/USD1,09–0,5331.12
GBP/USD1,47–0,4331.12
USD/JPY120,17–0,2831.12
EURUSD_TOM1,060,0006.03
EUR_TODTOM0,02–0,0406.03
USD_TODTOM0,02–0,0306.03
Мировые рынки
Dow17 473,32–0,7431.12
FTSE6 242,32–0,5131.12
Nikkei 22519 033,71+0,2730.12
S&P 5002 049,94–0,6531.12
Золото1 059,98–0,1231.12
Нефть Brent37,6+3,1331.12